
Прогноз по золоту: после резкого падения спотовое золото может значительно отскочить вверх

汇通网 29 сентября сообщает—— Золото ранее испытало сильное снижение под давлением прочных фундаментальных факторов, однако историческая динамика показывает, что крайнее состояние перепроданности на четырёхчасовом таймфрейме может привести к мощному встречному отскоку.
В начале этой недели рынок драгоценных металлов пережил резкое падение — все виды драгоценных металлов продемонстрировали значительные просадки, что относится к числу самых крупных обвалов в истории.
Золото упало более чем на 4%, серебро — более чем на 5%, платина и палладий также резко снизились примерно на 3,5% и 5% соответственно. Для золота это 88-е по величине дневное снижение с момента начала статистики в 1968 году, а снижение других драгоценных металлов следовало за ним.
Как было отмечено в предыдущих статьях, текущая макроэкономическая среда крайне неблагоприятна для драгоценных металлов: драгоценные металлы сами по себе не приносят процентного дохода, а их физическое хранение связано с издержками, и они, в основном, номинированы в долларах США.
Динамика реальной доходности США подтверждает это. Хотя в краткосрочной перспективе связь между реальной доходностью и золотом не является очень сильной, на длительном временном горизонте их траектории значительно расходятся.
Десятилетняя реальная доходность США, отражающая получаемый инвесторами доход за вычетом ожидаемой инфляции на протяжении следующих десяти лет, сейчас достигла 2,85% — это максимальный уровень с ноября 2008 года и 22-й по величине дневной показатель за всю историю с 2003 года. При этом скорость роста в этот раз также была крайне высокой: несмотря на уже исторически высокий уровень, за последние 20 торговых сессий реальная доходность подскочила ещё на 51 базисный пункт.
Даже несмотря на то, что сигналы от облигаций США с защитой от инфляции (TIPS) могут испытывать определённые искажения из-за эффекта прошлых программ количественного смягчения от Федеральной резервной системы, при столь высокой безрисковой реальной доходности трудно найти фундаментальные основания для роста не только драгоценных металлов, но и широкого спектра рисковых активов.
Что касается золота, ситуация весьма очевидна: когда инвестор может получить почти 3% реальной доходности по казначейским облигациям США, золото, как традиционный защитный актив, не даёт процентного дохода и номинировано в долларах — чем оно может конкурировать?
Осознав это, становится ясно, почему золото испытывает серьёзные трудности в существующей среде.
Мощная распродажа золота действительно имела под собой твёрдую фундаментальную основу. Но макроэкономические основы — это одно, а крайнее состояние перепроданности ценообразования — совсем другое.
Пока что не наблюдается никакого катализатора, который мог бы облегчить давление на рынок драгоценных металлов, однако исторический опыт подсказывает: возможность мощного встречного отскока полностью исключать нельзя.
На четырёхчасовом графике золота 14-периодный индекс относительной силы (RSI) уже достиг экстремальных значений перепроданности, индикатор растяжения ATR-50 также находится в крайней зоне, актуальная цена закрытия располагается ниже нижней границы полос Боллинджера.
Анализ исторических графиков показывает, что после появления схожих технических условий, цена на золото зачастую демонстрировала заметный отскок.
Чтобы избежать субъективных суждений «на глаз», в статье проведён бэктест по историческим данным, анализируя поведение цены после аналогичных перепроданных сценариев.
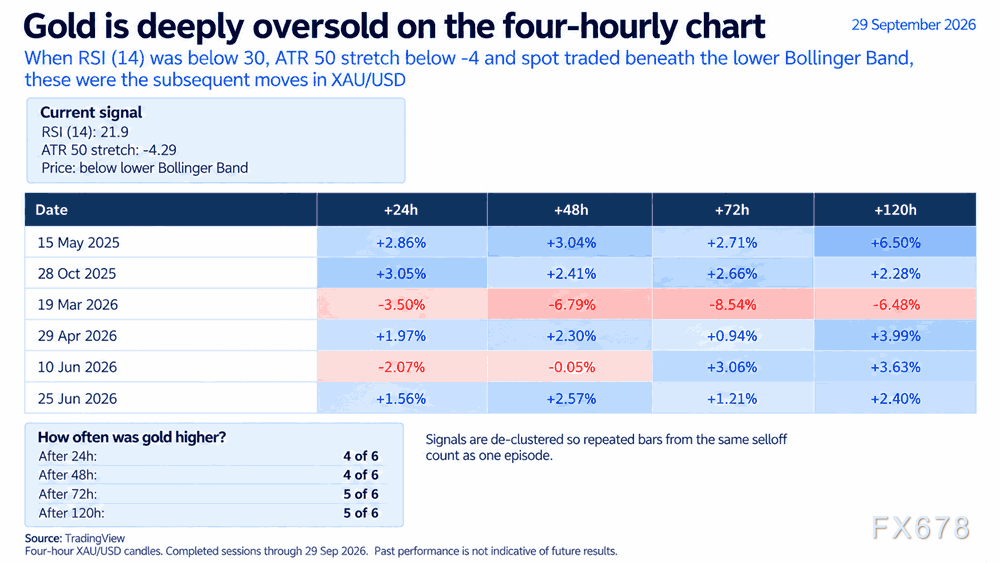
Для бэктеста были использованы фиксированные и простые фильтры: на четырёхчасовом таймфрейме RSI с периодом 14 ниже 30, индикатор растяжения ATR-50 ниже -4, а цена золота — под нижней полосой Боллинджера.
Соответствующим этим критериям ситуациям в истории было всего шесть.
В четырёх из шести случаев цена золота росла спустя 24 часа; в течение 48 часов также четыре раза закрытие было выше;
на горизонте 72 и 120 часов, в пяти из шести случаев золото шло вверх.
Единственное явное исключение было в марте этого года: тогда давление продавцов не ослабевало, и золото продолжало падать. Каждая крупная распродажа имеет свои уникальные предпосылки, и та ситуация отличалась особой спецификой: до этого золото совершило крайне спекулятивный рывок на современном рынке, достигнув максимума в 5500 долларов за унцию, после чего последовал обвал пузыря.
Этот случай также служит напоминанием, что исторические закономерности не всегда повторяются буквально. В целом же сохраняется вероятность краткосрочного отскока цен на золото даже при нисходящем долговременном тренде.
4115 долларов — первая рубежная линия борьбы быков и медведей
Понедельничное падение было крайне сильным, были пробиты несколько уровней поддержки, и сейчас цена золота с трудом удерживается выше поддержки на 4115 долларов за унцию.
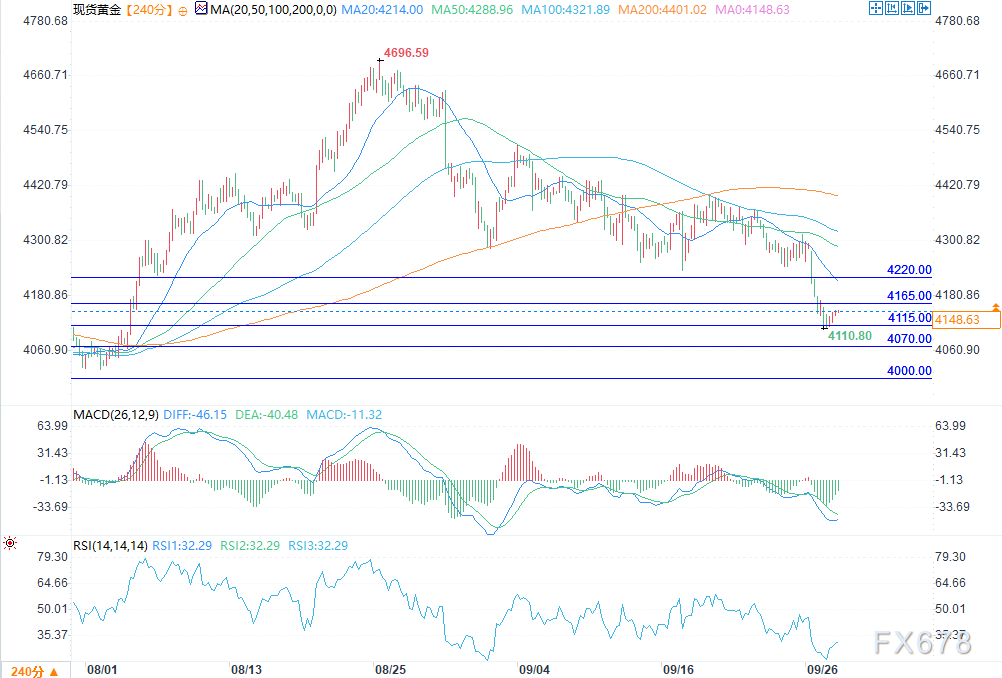
(Спотовое золото, 4 часа. Источник: 易汇通)
Этот уровень сейчас является ключевым для всех участников рынка золота.
Если нисходящий тренд продолжится, следующей важной целью падения станет 4070 долларов за унцию — этот уровень в конце июля — начале августа текущего года служил как сопротивлением, так и поддержкой.
Ниже, под 4000 долларов, расположен ещё более мощный диапазон поддержки: локальный минимум 3996 долларов в конце июля — верхняя граница зоны, а нижняя граница — минимум текущего года на 3943 доллара.
В противоположном случае, если золото начнёт встречный отскок с отметки 4115 долларов, первой целью станет локальный максимум конца июля — 4165 долларов, далее — сопротивление на 4220 долларов.
Чтобы стабильно закрепиться выше 4220 долларов, обычно необходимы серьёзные макроэкономические новости, по крайней мере частично нивелирующие давление от роста доходности казначейских облигаций и укрепления доллара США.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Бесент снова повторяет старую песню о "снижении долга", участники рынка: видение — это не план
Министр финансов США Бессент отметил, что устойчивый рост ВВП выше 3% способствует снижению отношения государственного долга к ВВП. По мнению участников рынка, при высоком уровне дефицита экономический рост не решает коренную проблему. Чтобы достичь цели Бессента и снизить дефицит до 3% от ВВП, темпы роста экономики США должны составлять 4,5%. Кроме того, решения в области бюджетной политики принимает Конгресс, а не Министерство финансов.
Республиканская партия отвергает опасения по поводу искусственного интеллекта, демократическая партия сомневается во влиянии крупных технологических компаний на политику правительства Трампа в отношении ИИ и требует раскрыть процесс изменений в рамках регулирования
Один сенатор-республиканец направил письмо генеральному директору Anthropic, предостерегая его от "паникёрского" подхода к искусственному интеллекту и призывая подчеркнуть потенциал ИИ для улучшения жизни граждан, укрепления национальной безопасности и решения угроз, связанных с ИИ. Два сенатора-демократа обратились с письмом к министру финансов США и другим правительственным чиновникам с требованием объяснить, оказывали ли технологические гиганты влияние на процесс корректировки государственного регулирования ИИ в период с мая по июнь этого года посредством лоббирования, а также раскрыть записи о коммуникациях между компаниями и правительством.

Хуситы нанесли серию ударов по Саудовской Аравии, нефтяной танкер в Ормузском проливе вновь подвергся нападению, но Саудовская Аравия заявляет, что восстановила более 80% мощности важного нефтепровода
Йеменские хуситы заявили, что в понедельник нанесли три серии ударов по Саудовской Аравии, в том числе по аэропорту ее столицы; во вторник они провели десятки атак по местам сосредоточения поддерживаемых Саудовской Аравией вооруженных сил, в результате чего более 200 человек с их стороны были убиты или ранены. Саудовская Аравия сообщила о нападениях на два аэропорта. По словам министра энергетики Саудовской Аравии, к этому вторнику объем прокачки нефти по восточно-западному нефтепроводу страны восстановился до 5,8 млн баррелей в сутки. Во вторник Британский офис морских торговых операций сообщил, что танкер, покидавший Ормузский пролив, был поражен неопознанным летающим объектом. По словам гендиректора Shell, объемы нефтяных поставок с Ближнего Востока восстановились примерно до 80% от уровня до иранского конфликта.
ИИ-агенты взрывают спрос на CPU! Mizuho прогнозирует, что к 2030 году размер рынка достигнет 209 млрд долларов. Повышает целевые цены для AMD (AMD.US), Intel (INTC.US) и других.
Mizuho отмечает, что с быстрым увеличением сценариев применения AI-агентов, ожидается значительный рост спроса на серверные CPU, а также дальнейшее увеличение спроса на DRAM, NAND и серверное оборудование.

Цены на крипто
Далее


