
“TACO” вже застарілий, Wall Street масово входить у торгівлю “NACHO”!

«TACO-трейдинг уже в минулому». З огляду на зростаючі сумніви щодо того, чи зможе криза у Ормузькій протоці швидко вирішитися, Уолл-стріт приймає новий торговий наратив — «NACHO».
«NACHO» — це абревіатура від «Not A Chance Hormuz Opens» (Ормузька протока абсолютно не відкриється найближчим часом), яка швидко поширилася серед трейдерів і ринкових коментаторів. Зростання цієї думки пов’язане із загальним розчаруванням на ринку щодо численних заяв Trump про «швидке відкриття протоки», які так і не привели до жодних суттєвих змін.
Аналітик ринку eToro Zavier Wong пояснив для медіа: «NACHO по суті означає, що ринок відмовився очікувати швидке вирішення». Минулого четверга США та Іран знову обмінялися ударами у Ормузькій протоці, обидві сторони звинувачують одна одну у провокаціях, і вже нестійка мирна угода знову опинилася під загрозою.
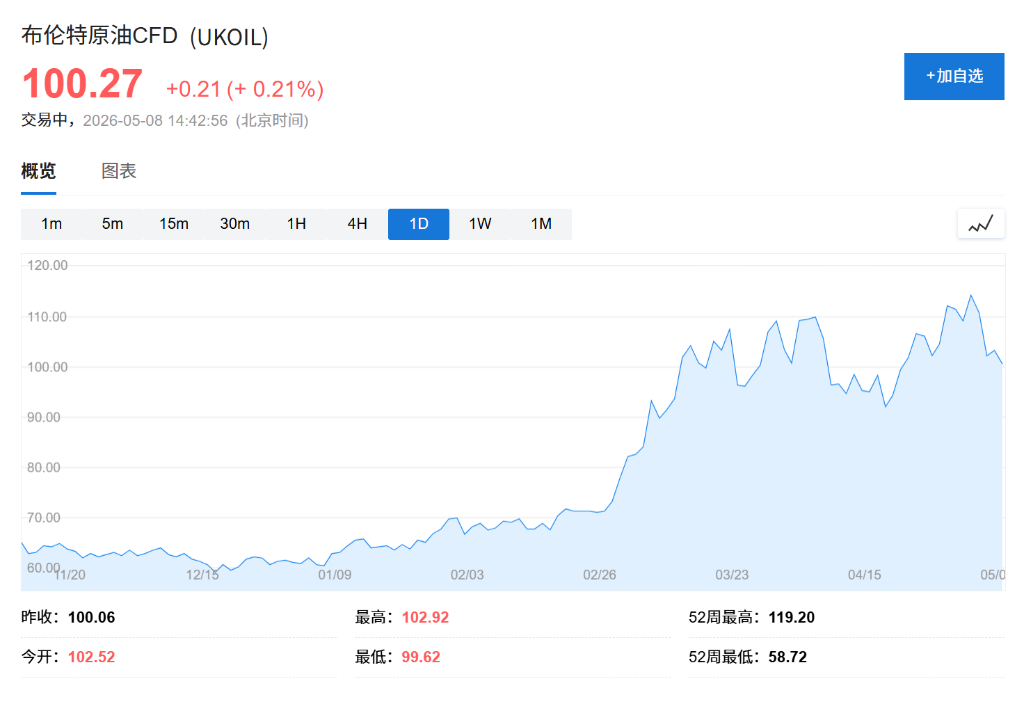
Поширення «NACHO»-трейдингу змінює позиціонування на нафтовому, судноплавному, ринку хеджування інфляції та процентних ставок. Багато досвідчених учасників ринку зазначають, що інвестори все більше трактують тривале блокування Ормузької протоки як «норму макротренду», а не разову геополітичну подію. Ціни на Brent хоч і знизилися з військового максимуму $126 за барель наприкінці квітня, але все ще торгуються вище $100, що понад 38% вище, ніж до ескалації конфлікту на Близькому Сході.
Мирна угода — лише слова, ринок втрачає терпіння
Формування «NACHO»-трейдингу має чітке ринкове підґрунтя. Wong пояснив: «Упродовж більшої частини цієї кризи кожен заголовок про мир викликав різке падіння цін на нафту, трейдери постійно враховували очікування компромісу — але компроміс так і не настав».
Минулої середи Trump попередив, що якщо Іран відмовиться підписати мирну угоду, то зазнає «ще більш інтенсивного» бомбардування, вживаючи жорстку риторику; а у четвер на ABC він наполягав, що мирна угода ще діє, і назвав обмін ударами «легким плеском любові». Череда суперечливих сигналів лише підсилює невизначеність щодо розвитку ситуації.
У цьому контексті ринок поступово перейшов від «трейдингу вирішення» до «трейдингу тупику». Wong підкреслює: «NACHO — це ринковий консенсус: високі ціни на нафту — не тимчасовий шок, який можна обійти, це вже новий ринковий фон».
Страхові ринки подають глибокі тривожні сигнали
Окрім ціни на нафту, страхові ринки судноплавства також не перестають сигналізувати про ризики. Wong зазначає: у піковому березні страховий військовий преміум на проходження Ормузької протоки досяг приблизно 2,5% вартості судна, тоді як до конфлікту був лише 0,1%.
За даними eToro, хоча премії дещо впали, нинішній рівень у вісім разів перевищує довоєнний. «Бізнес страхових компаній — це ціноутворення ризиків, і вони явно не розглядають цю ситуацію як щось, що швидко вирішиться,» — коментує Wong.
За його словами, страхові ринки відображають реальні очікування ринку щодо затяжної кризи краще, ніж ціна на нафту: «Сигнали надходять не лише від нафти, а й від страхових ринків».
TACO vs NACHO?
Аналітики State Street Global Advisors відзначають, що «TACO» («Trump Always Chickens Out», Трамп завжди відступає) та «NACHO»-трейдинг розгортаються одночасно у другому кварталі.
У своєму нещодавньому звіті ця організація пише, що незважаючи на високі ціни на енергоносії, індекс S&P 500 знову оновив історичні максимуми — обидва наративи рухаються паралельно.
State Street заявляє, що трейдери все ще з обережним оптимізмом чекають на мирну угоду і відкриття протоки, але ринок потребує «реальної мирної угоди» для повернення до сильних очікувань щодо зниження ставок з боку ФРС. Також зазначається: якщо $100 за барель стане новою нормою для нафти на наступні 1–3 місяці, то золото на рівні $5000 за унцію буде важче зберегти висхідний імпульс; натомість, якщо ціна впаде до $80 завдяки мирній угоді, золото може швидко пробити $5000 і, зрештою, протестувати $5500.
Ринок ставок визнає реальність першим, ризиковані активи стежать із обережністю
Хоча фондовий ринок демонструє надзвичайну стійкість, внутрішні розбіжності лише загострюються. Старший економіст і стратег Aviva Investors Vasileios Gkionakis коментує: «У цілому реакція ринку на енергетичний шок досить функціональна».
Водночас, він підкреслює, що ринок ставок дедалі чіткіше відображає тривогу щодо затяжної енергетичної кризи: «Найчіткіший сигнал подає ринок ставок — короткострокові ставки швидко переоцінюються, більшості кривих дохідності значно вирівнюються». Він попереджає: якщо Ормузька протока залишиться заблокованою, це може спричинити «більш тривалу інфляційну хвилю» і підвищити ймовірність глобальної рецесії.
Gkionakis зауважує: зараз лише частина ринку повністю приймає логіку NACHO — нафтовий, страхові та ринки ставок вже відчутно враховують тривалу блокаду у ціноутворенні, тоді як акції та інші ризиковані активи поки залишаються спокійними.
Тупик — це процес, а не фінал
Хоч песимізм укорінюється серед трейдерів, аналітик Zavier Wong не відмовляється від очікування, що протока все ж буде відкрита. Він зазначає, що блокада шкодить експортним доходам самого Ірану, а інші країни теж чинять тиск задля відкриття протоки — ці фактори можливо стануть рушіями зміни ситуації.
«Дорога попереду буде складною, але ринок здається поступово пристосовується до цієї реальності», — коментує Wong. Для інвесторів основне повідомлення NACHO-трейдингу полягає в тому, що криза в Ормузькій протоці має глибокий і тривалий структурний вплив на макротренди, набагато значніший, ніж очікувалося раніше.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Сьогодні ввечері – "голубине" підвищення процентної ставки?
Федеральна резервна система США майже напевно підвищить ставку цієї ночі, але ключове питання — "що буде сказано після підвищення". Citi називає це рішення "дрібним коригуванням", натякаючи, що в майбутньому підвищення ставки необов'язкове, але попереджає: якщо голова Вош не надасть чітких прогнозних орієнтирів, це спричинить сильну волатильність на ринку. Goldman Sachs прямо заявляє, що це підвищення не має достатнього економічного підґрунтя, інфляція є лише разовим фактором, і очікує, що це буде "підвищення без сигналів".
JPMorgan: "Відкрите програмне забезпечення" та "безпека AI" не є проблемою, у найближчі два роки ще є простір для капітальних витрат, а обладнання для напівпровідників стане "новим вузьким місцем"
JPMorgan вважає, що відкриті моделі не становлять загрози, регуляторні коливання є короткостроковими, а важелі хмарних провайдерів досі низькі — фундаментальні показники інвестицій у обчислювальні потужності залишаються незмінними. Вони прогнозують, що капітальні витрати семи найбільших технологічних гігантів зростуть з 443 мільярдів доларів у 2025 році до 1,577 трильйона доларів у 2027 році; обладнання для напівпровідників стане основним вузьким місцем у ланцюжку постачань, а виробництво чипів та передове пакування відкривають новий цикл підвищення цін.
Керівник Micron: зберігання визначає межу для AI, суттєве збільшення виробничих потужностей очікується після 2028 року
Sumit Sadana, керівник компанії Micron, заявив, що пропускна здатність та ємність пам'яті стали ключовими факторами, які визначають межі продуктивності AI-систем. Зіткнувшись зі структурним дисбалансом попиту та пропозиції, Micron планує збільшити капітальні витрати у 2027 фінансовому році до понад 45 мільярдів доларів, але через складність виробничих процесів значне розширення потужностей відбудеться лише у 2028 році. Крім того, довгострокові угоди про постачання формують нову бізнес-модель галузі, а людиноподібні роботи стануть рушієм наступної хвилі масового попиту.
Goldman Sachs попереджає своїх провідних клієнтів: у AI-трейдингу з'явилися безпрецедентні тріщини, рекомендують хеджування
Goldman Sachs надіслав рідкісне попередження для провідних клієнтів: у структурі імпульсу штучного інтелекту виникають глибокі тріщини — тематичний кошик AI впав майже на 45% від піку, різниця в денній динаміці короткострокового та довгострокового імпульсу – найбільша за останні п’ять років, капітал прискорено переходить із напівпровідників у програмне забезпечення. Goldman Sachs чітко рекомендує інвесторам зі значним впливом AI розпочати хеджування.
Ціни на криптовалюти
Більше


