
Сировинні товари відносно США "ніколи не були такими дешевими"! У Волл-стріт "формується консенсус": "витиснення" твердих активів

Оцінка товарів щодо американського фондового ринку впала до найнижчого рівня за останні понад п’ятдесят років, і провідні інститути Волл-стріт швидко формують спільний консенсус: дефіцит фізичних ресурсів синхронно проявляється у кількох категоріях товарів, і системний "стиск" твердих активів, можливо, непомітно вже розпочався.
Від Barclays, UBS, HSBC до J.P. Morgan та Goldman Sachs — низка топових інститутів один за одним попереджають, що фізичний дефіцит товарів веде до стрімкого зростання цін. Минулого тижня стратег UBS Sagar Khandelwal дав чітке керівництво клієнтам, рекомендувавши "готуватися до циклу зростання товарів". У суботу Christopher LaFemina, керівник глобального металевого та гірничого аналізу в Jefferies та досвідчений товарний експерт на Волл-стріт, додатково підкреслив, що оцінка товарів щодо американських акцій історично все ще перебуває на надзвичайно низькому рівні.
Одночасно ціни на ключові товари демонструють значне зростання: ціна міді на Лондонському ринку перевищила $14,000 за тонну, ціна на вольфрам — понад $3,000 за тонну, уран повернувся понад $90 за фунт, а ціни на сільськогосподарські продукти також стрімко зростають. Досвідчений товарний стратег Jeff Currie попереджає, що "дефіцит реального світу" сьогодні — найактуальніша ключова тема, "ілюзія достатку, ймовірно, вже у минулому".
Порівняння оцінки: мінімум за п’ятдесят років, історичні сигнали перелому
LaFemina у своєму звіті для клієнтів порівнює S&P GSCI (Індекс товарів S&P Goldman Sachs) з S&P 500, демонструючи, що їх співвідношення зараз перебуває у найнижчому діапазоні за понад п’ятдесят років.
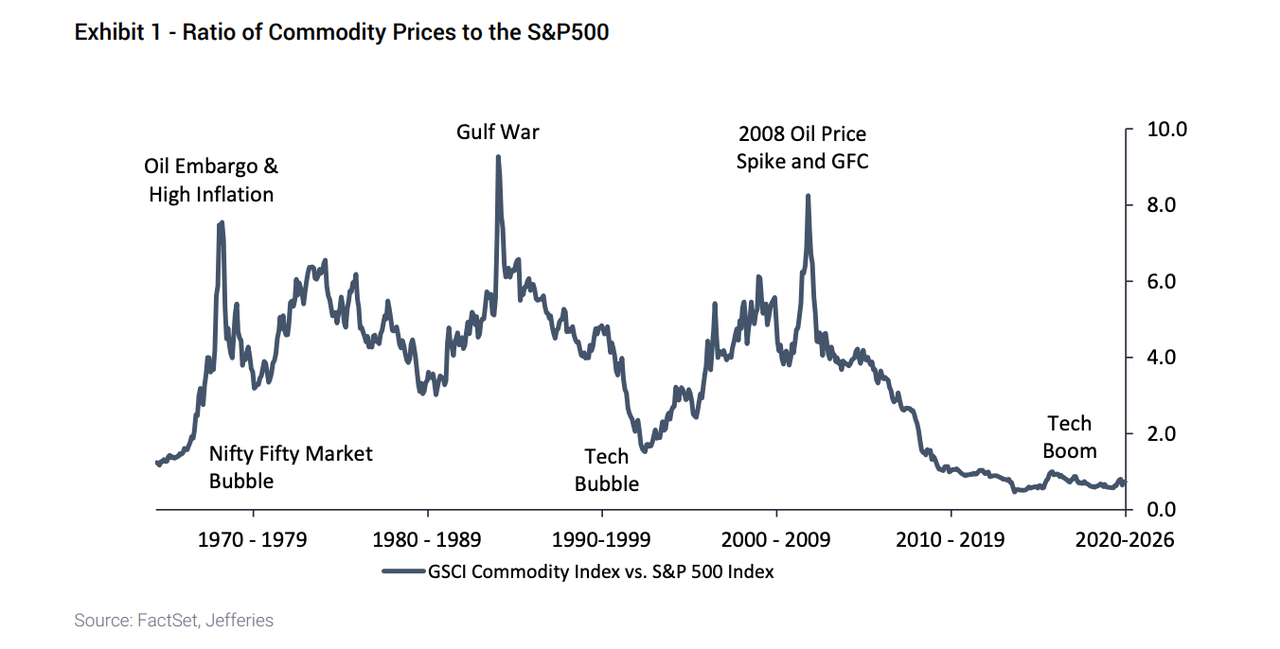
Цей екстремальний мінімум не вперше з’являється. Історично схожі низькі оцінки спостерігалися під час "Nifty Fifty" (ефективна п’ятдесятка) та інтернет-бульбашки, після чого товари значно перевершили ринок акцій. Подальші цикли росту співпали зі нафтовим ембарго та інфляційними потрясіннями у 1970-х, війною у Перській затоці і стрибком цін на нафту у 2008 році.
Поточний мінімум формувався на фоні високої концентрації позицій роздрібних і інституційних інвесторів у гігантів хмарних обчислень (hyperscalers) і акції компаній із виробництва чіпів, а також екстремального попиту на кілька акцій з концепції штучного інтелекту. LaFemina натякає: як тільки хайп навколо AI охолоне, напрямок переконфігурації коштів, ймовірно, перейде до давно ігнорованих фізичних активів.
Сторона пропозиції: комбінація факторів, "ідеальний шторм" формується
Зростання цін на товари спричинене не одним фактором, а синхронним резонансом кількох структурних сил.
Прискорення електрифікації, ріст попиту, спричинений розвитком інфраструктури AI, постійне підвищення світового споживання електроенергії, геополітична фрагментація — особливо контроль експорту таких ключових мінералів, як вольфрам та германій — а також багаторічна нестача капіталовкладень створюють у сферах енергетики, металів та інших сировинних матеріалів спільне "ідеальне штормове" обмеження пропозиції.
Otavio Costa з Azuria Capital написав у соціальних мережах: "десятирічна динаміка руху долара й досі є одним із найважливіших макроекономічних процесів сьогодення". Це вказує, що довгострокова тенденція до ослаблення долара додатково підтримає зростання товарів, номінованих у доларах.
Інституційний консенсус: від розрізнених попереджень до колективного заклику
Варто відзначити, що нинішня "бичача" теза по товарах вже перестала бути ізольованим судженням окремих інститутів і розвивається у головний наратив Волл-стріт.
Згідно з повідомленнями, Barclays попереджає, що "наступний товарний шок формується"; HSBC робить попередження, що "буферні запаси стрімко виснажуються" і вказує на ризик глобального продовольчого шоку; UBS чітко радить клієнтам формувати позиції для циклу росту товарів. Тим часом, глобальні поставки критичних матеріалів для ланцюга AI — наприклад, вольфраму — вже описують як "майже на межі виснаження".
Однак попри накопичення цих сигналів, більшість трейдерів зараз лишаються спостерігачами на товарному ринку, зосереджуючи увагу на технологічних акціях. Такий когнітивний розрив, мабуть, і є тією історичною можливістю, на якій акцентують LaFemina та інші — а також причиною того, чому реакція ринку може бути особливо різкою, коли ризики нарешті реалізуються.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Буря прибутковості держоблігацій США у 5% наближається! Відлік до вибуху рефінансування розпочато — хто стане першою жертвою?
Дохідність 10-річних державних облігацій США перевищила 5% і досягла нового максимуму з 2007 року. Чим довше зберігаються високі процентні ставки, тим більший тиск на рефінансування компаній з високим рівнем заборгованості, зокрема будівельні підприємства та комерційну нерухомість, і системний ризик може прискорено проявитися протягом 12–18 місяців.

Не боріться з циклом прибутку! Чи проб'є американський фондовий ринок 8000 пунктів цього року?
Jefferies очікує, що під впливом подвійного двигуна – інвестиційної лихоманки у сфері AI та зростання корпоративних прибутків вище очікувань – індекс S&P 500 до кінця 2026 року підскочить до 8000 пунктів, а у 2027 році ще більше – до 9000 пунктів. Розширення прибутковості від AI поширилося з семи гігантів на весь ринок, і очікується, що EPS S&P 500 цього року збільшиться на 35%, що значно перевищує ринковий консенсус — це найпотужніший прибутковий суперклімат із 1995 року! Єдина реальна загроза: якщо дохідність казначейських облігацій США продовжить зростати, ризик скорочення оцінок буде неможливо ігнорувати.
Чи «безперервне навчання» AI продовжить дефіцит пам'яті до 2031 року?
За оцінками Citi, з переходом штучного інтелекту від етапу простої підготовки та висновків до епохи "безперервного навчання", з 2027 року попит на HBM, серверну DDR5 та корпоративні твердотільні накопичувачі (eSSD) зросте вибухово одночасно. У той час як потреби стрімко збільшуються, пропозиція обмежена зайнятістю виробничих потужностей HBM і уповільненням технологічного переходу, темпи розширення виробництва значно відстають від попиту, і дисбаланс між попитом і пропозицією, ймовірно, зберігатиметься до 2031 року.
Ціни на криптовалюти
Більше


