
Goldman Sachs: Штучний інтелект спочатку має бути складним, щоб потім приносити користь

👆Натисніть на синій текст, щоб слідкувати за нами
Звіт Goldman Sachs
Всі вже бачать, з якою швидкістю технологічні гіганти витрачають гроші на створення AI; Goldman Sachs також випустив звіт, у якому відповідає на три найбільш популярні питання клієнтів щодо AI: як розвиватимуться капітальні витрати на AI найближчим часом, скільки доходу потрібно для підтримки цих інвестицій та як зараз фондовий ринок оцінює AI. Треба зазначити, що кожне з цих питань вартує мільярд, тому ми разом із цим звітом розглянемо ці питання.
Щодо першого питання: як розвиватимуться капітальні витрати на AI? Goldman Sachs зазначає, що цього року п’ять найбільших провайдерів хмарних технологій прогнозують капітальні витрати у розмірі 800 млрд доларів. Ринок очікує, що наступного року вони зростуть до 1,1 трлн доларів, здебільшого через те, що існуюча пропозиція обчислювальної потужності не відповідає попиту — є велика кількість замовлень, що чекають на виконання.
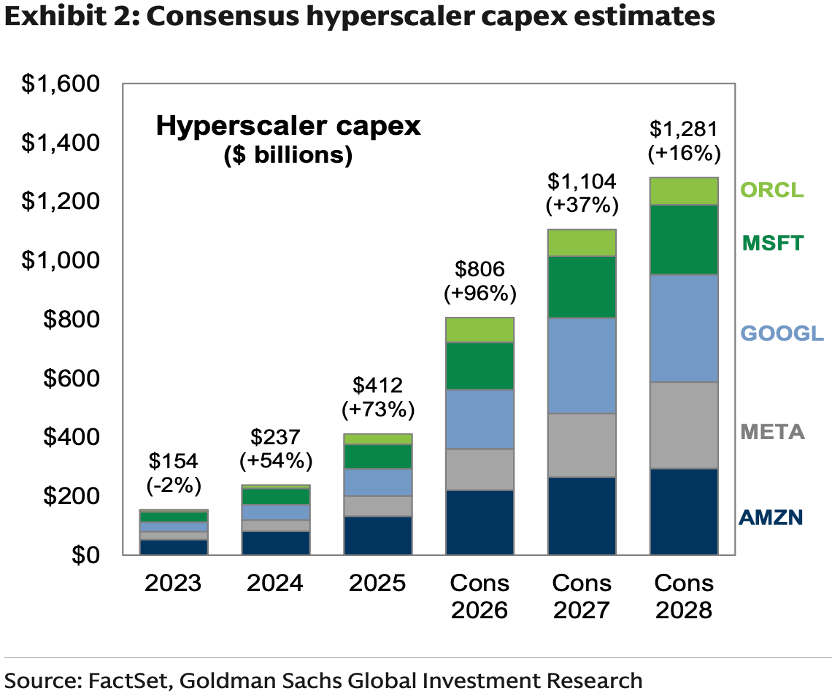
Goldman Sachs прогнозує навіть більший показник — близько 1,2 трлн доларів наступного року, але темпи зростання поступово сповільнюватимуться з нинішніх майже 100%. Одна з причин сповільнення — гроші: п’ять найбільших хмар цього року витратили на капітальні витрати більше, ніж отримали грошового потоку від операційної діяльності. Якщо вони захочуть і далі розширювати інвестиції, потрібно буде брати кредити або випускати акції. Goldman Sachs вважає, що нинішній рівень покриття процентних виплат у хмарних компаній ще досить здоровий і вони можуть дозволити собі витрати, але чи вдасться зберегти темп фінансування, це питання. Крім того, обмеження з боку уряду у будівництві дата-центрів, свідоме уповільнення виходу передових моделей — усе це стримує темпи розвитку інфраструктури.
Однак попит на обчислювальну потужність і накопичені замовлення все ще стимулюють п’ять хмар збільшувати інвестиції. З ростом конкуренції між відкритими моделями все більш знижується вартість token-ів AI, тож обсяги використання мають збільшуватись швидше для підтримки доходів і наступних інвестицій. Тому Goldman Sachs прогнозує подальше збільшення капітальних витрат, хоч і з поступовим уповільненням темпу.
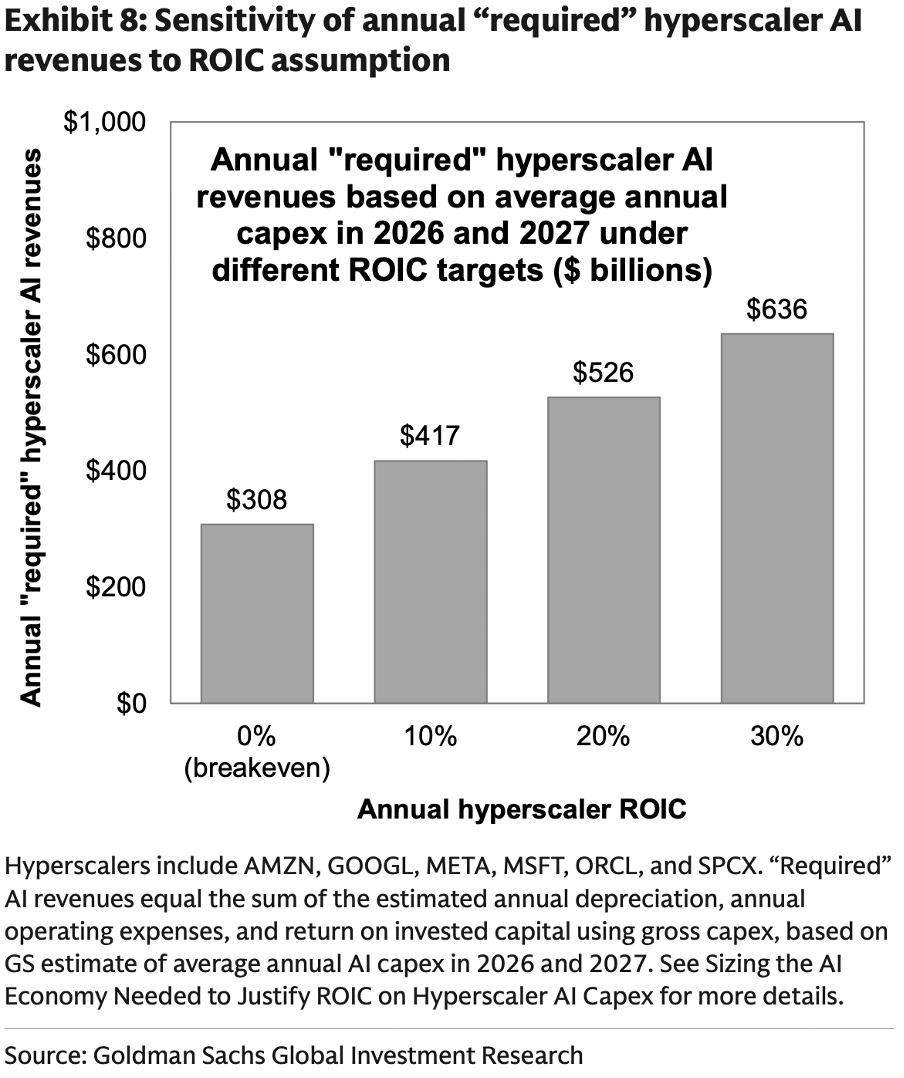
Далі друге питання: скільки доходу потрібно для підтримки таких масштабних інвестицій? Goldman Sachs, базуючись на середніх капітальних витратах на AI за нинішній і наступний роки, підраховує: основні виробники обчислювальної потужності у наступні роки щороку повинні мати $300 млрд доходу від AI, щоб покрити амортизацію обладнання і операційні витрати. Якщо вони бажають отримувати 10%–20% інвестиційного прибутку, щорічний дохід повинен становити $400–500 млрд.
Зараз доходи AI-підрозділів хмарних компаній ще не досягли такого рівня, але темпи росту прискорюються. Сума невиконаних замовлень Amazon, Google та Microsoft сягає $1,7 трлн. Хоч сюди входять і загальні хмарні послуги, не все є доходами AI, проте це забезпечує більше опори для зростання майбутніх доходів.
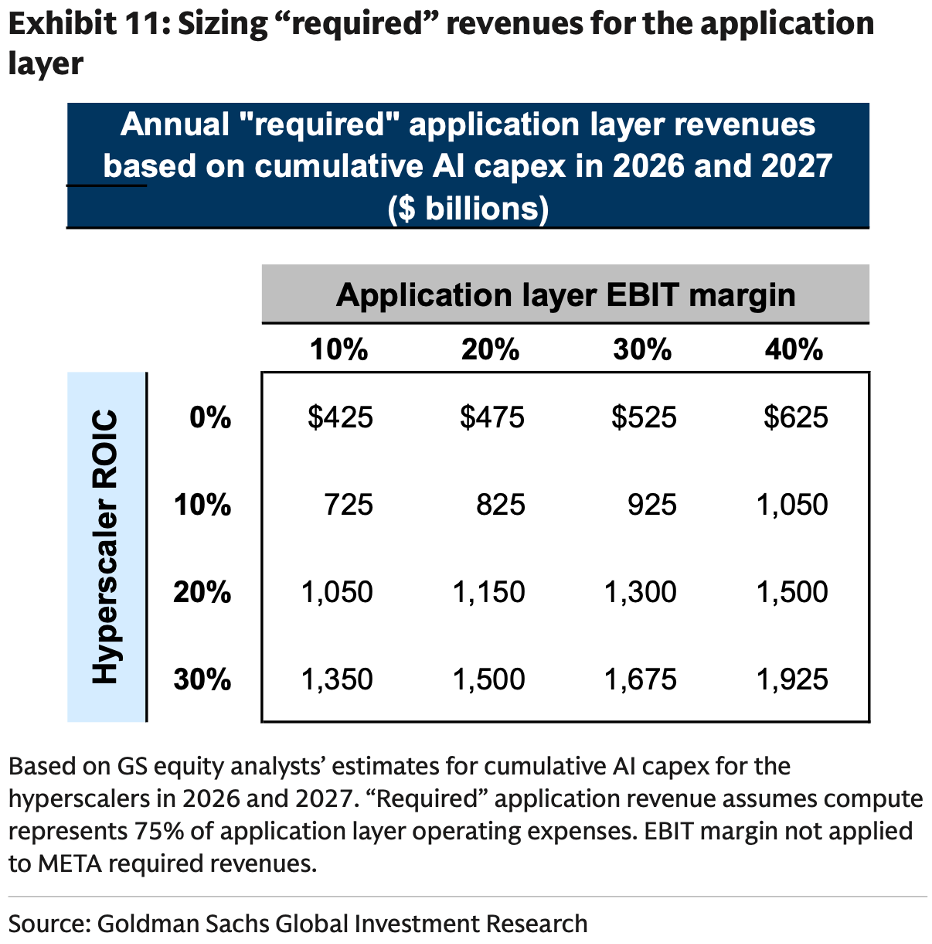
AI-компанії купують потужність у хмарних провайдерів і продають свої продукти клієнтам; витрати споживачів покривають не лише хмарні сервіси, а й власні витрати на тренування, інференцію та інші напрямки, залишаючи компаніям прибуток. Goldman Sachs підрахувала: якщо AI-компанії зберігають операційну маржу у 30%, а хмарні провайдери отримують 10–20% інвестдохід, тоді AI-компаніям щороку потрібно близько $1 трлн доходу. Конкретні цифри дивіться на графіку із припущеннями щодо маржі та прибутковості.
Хоча ці цифри дуже великі, Goldman Sachs вважає, що ймовірність того, що AI досягне таких масштабів, доволі висока. Для порівняння: цьогоріч світові витрати на рекламу та програмне забезпечення становили приблизно $1,5 трлн кожна. AI допомагає підприємствам скоротити витрати й підвищити ефективність, а ці реальні переваги стимулюють підприємства постійно платити, підтримуючи зростання доходів від AI.
Нарешті третє питання: як фондовий ринок оцінює AI зараз? Goldman Sachs стверджує, що занепокоєння щодо стійкості прибутковості AI вже частково враховано у цінах акцій: медіана форвардного P/E індексу інфраструктурних AI-акцій знизилася з 32х у квітні цього року до 22х, що свідчить про зниження оцінки цих компаній ринком.
Далі щодо сектору напівпровідників. Грубий прибуток акцій пам’яті приблизно удвічі вищий за історичний середній рівень. Але пам’ять — це сектор із чітким циклом, тому ринок не довіряє стійкості таких високих прибутків і дає низькі оцінки — зараз P/E на акції пам’яті складає лише близько 4х, приблизно половина середнього за 15 років. Для компаній, що займаються дизайном чіпів, прибутковість не так відрізняється від історичних показників, і навіть якщо вона скоротиться надалі, це буде у межах норми.
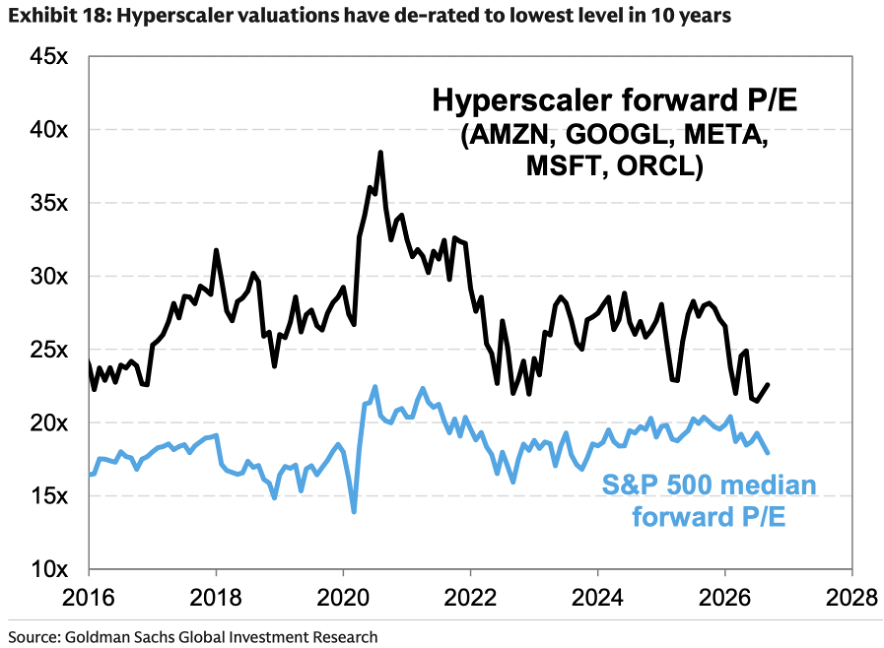
Щодо п’яти хмарних провайдерів, Goldman Sachs вважає, що їм потрібно три умови для нового лідерства: уповільнення економічного зростання, перетворення AI-інвестицій у доходи та сповільнення темпу капітальних витрат — ці три умови поступово наближаються. До того ж їхній форвардний P/E опустився до найнижчого рівня за останні десятиліття. Goldman Sachs зазначає, що з ростом доходу та уповільненням темпу витрат можна поліпшити грошовий потік п’яти хмар, що стане позитивним фактором для цін акцій.
У сегменті застосунків Goldman Sachs очікує значну диференціацію: на кількох кварталах після впровадження і поширення AI-застосунків стане зрозуміло, хто переможці, а хто — ні. Наразі звіти компаній з програмного забезпечення ще не відчувають помітного впливу AI, а ціни акцій знову зросли — найкраща динаміка у інфраструктурних IT та програмному забезпеченні для кібербезпеки. Але компанії, які утримують клієнтів через їхню інертність, знаходяться під загрозою AI Agent — це стосується страхування, телекомунікацій, туризму та підписки. Складений індекс «інертних акцій», які відстежує Goldman Sachs, від моменту запуску Muse у вересні відстає від ринку на 5%.
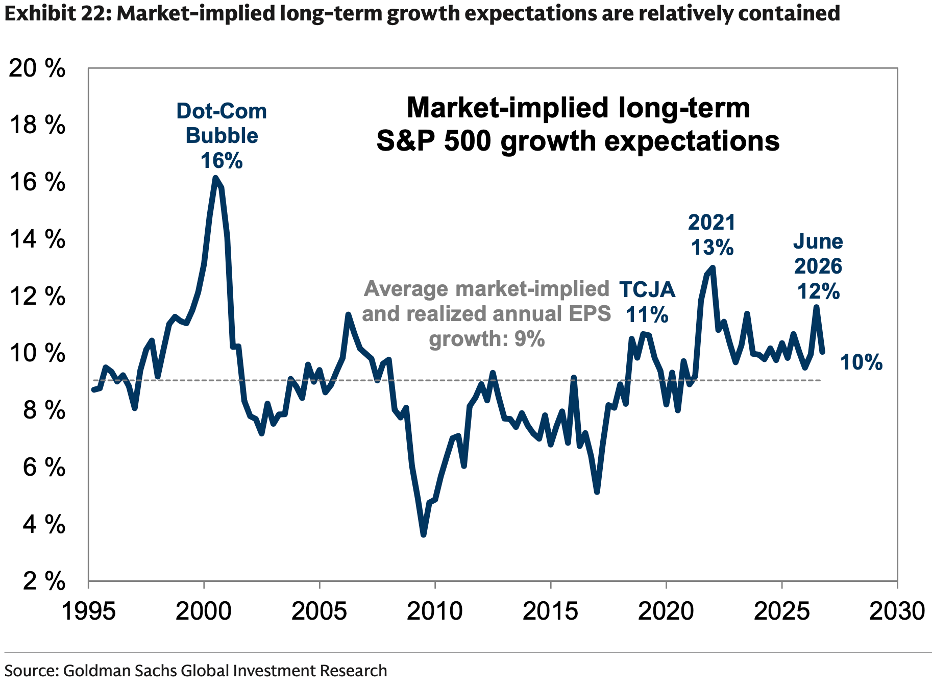
Нарешті, якщо дивитися на весь фондовий ринок, більшість компаній можуть використовувати AI для підвищення ефективності та прибутковості, але наразі закладені у ціні акцій очікування довгострокового росту становлять лише 10% — трохи вище історичного середнього, але значно менше, ніж 16% під час інтернет-бульбашки. Goldman Sachs вважає, що ринок ще не повністю врахував цінність AI.
Гаразд, поговоривши про оцінки Goldman Sachs, команда Meitu вважає розвиток AI дуже простим — оптимістично налаштованим. Хоча капітальні витрати зараз великі, і віддача також значна. Раніше ми у Meitu Pro вже будували фінансову модель для аналізу капітальної віддачі Google, і виявили, що інвестиції Google у дата-центри приносять близько 30% прибутковості. Ці дані дуже близькі до того, що раніше заявляли Amazon про “окупність за три роки”. Тож нас не турбує питання інвестиційної прибутковості.
Більш важливо інше: AI все ще перебуває на ранньому етапі, бізнес лише починає використовувати AI у роботі, особливо такі інструменти, як AI Agent. З підвищенням сприйняття ринку обсяги використання AI зростатимуть. До того ж у майбутньому зі збільшенням сфери застосування та вдосконалення розбудови інфраструктури помітніші стануть масштабні ефекти — це ще більше підвищить інвестиційну прибутковість.
Таким чином, ми розуміємо обережність частини ринку, але глобально не переймаємося. Віримо, що разом із подальшим зростанням доходів ринок усвідомить цінність вже зроблених інвестицій і це підтримає AI-ринок.
Попередні рекомендації
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
ROI - Для Міністерства фінансів під керівництвом Трампа найбільш складною частиною аукціону є саме «хвіст»: Маккрівер
Думки, викладені в цій статті, відображають виключно позицію автора, яким є колоніст Reuters Jamie McGeever. Reuters, Орландо, штат Флорида, 6 жовтня — Аукціони держоблігацій США традиційно є нудною, передбачуваною і нецікавою для новин подією. Але зараз не звичайні часи: адміністрація Трампа ризикує опинитися на перших шпальтах через слабкі продажі облігацій. Міністерство фінансів США цього тижня планує емітувати майже $120 млрд у держоблігаціях — це вперше за два тижні будуть випущені не лише короткострокові векселі: у вівторок — $58 млрд трирічних облігацій, у середу — $39 млрд десятирічних облігацій, у четвер — $22 млрд тридцятирічних облігацій. У нормальних умовах ці аукціони привернули б мало уваги, але після слабких результатів аукціонів 22–24 вересня розголос зростає — особливо після аукціону п’ятирічних облігацій 23 вересня, який спричинив найбільший з квітня минулого року стрибок доходності. Відтоді доходність не лише не знизилася, а й зросла до найвищих рівнів за десятиліття. Варто зазначити, що ймовірність "провалу" аукціону держоблігацій США майже нульова. Первинні дилери — затверджені ФРБ Нью-Йорка 26 установ Wall Street — завжди беруть участь у цих аукціонах і фактично гарантують плавну роботу ринку держоблігацій США на $30 трильйонів (найбільш ліквідного у світі). Це забезпечує стабільну роботу всього глобального фінансового ринку. Трильйони доларів глобального боргу, активів і деривативів прив’язані до держоблігацій США. Вони також служать основною заставою для операцій репо, міжбанківських кредитів та фінансування. Простими словами, поки держоблігації США залишаються основою світової фінансової системи, аукціони завжди матимуть покупців. Проблема, як завжди, у ціні, за якою ці облігації продаються. Зараз вартість кредитування на вторинному ринку найвища з середини 2000-х, тож є підстави вважати, що Міністерство фінансів заплатить високі відсотки й на первинному ринку. Однак, як показали останні аукціони, можливі й негативні несподіванки. "Чи надто великі обсяги для ринку?" — П’ятирічний аукціон на $70 млрд 23 вересня став одним із найтривожніших останнім часом. Попит, виміряний коефіцієнтом покриття заявок, був найнижчим за дев’ять років. Міністерство фінансів зрештою продало облігації за ставкою 5,033%, що на 3 базисних пункти більше за ринкову ставку на момент закінчення заявок. 3 базисних пункти можуть здаватися незначними, але для п’ятирічного аукціону це надзвичайно. Це була найбільша "хвіст" з червня 2022 року. Аналітики JPMorgan зазначають, що останнього разу п’ятирічний аукціон мав такий "хвіст" у 2011 році — тоді криза щодо стелі боргу призвела до зниження кредитного рейтингу США у серпні того року. Тепер увага переключена на підвищені ставки довгострокового кредитування США через стурбованість щодо державних фінансів. Тому ринок очікує, що адміністрація Трампа поступово переключить основний фокус фінансування Міністерства фінансів на коротшу частину кривої доходності — тобто дешевші боргові інструменти. Це пояснює, чому недавній аукціон п’ятирічних облігацій так турбує: "хвіст" у 3 базисних пункти часто зустрічається на довгострокових аукціонах, але дуже рідко — на середньострокових. Якщо Міністерству фінансів доведеться платити більшу премію за розміщення цих облігацій — виникають серйозні проблеми. Великі “хвости” можуть бути спричинені різними факторами: волатильністю ринку у день аукціону або фундаментальними проблемами, які з часом можуть знизити попит. Відрізнити їх складно — вони нерідко переплітаються. З іншого, оптимістичного боку, ця негативна динаміка наразі не зачепила короткий кінець кривої доходності. Принаймні поки що. Доходність трирічних і десятирічних облігацій майже на 50 базисних пунктів вища, ніж під час попереднього аукціону місяць тому, і становить приблизно 4,96% і 5,32% відповідно. Доходність тридцятирічних облігацій зросла на 35 базисних пунктів — до 5,65%. Здається, це має забезпечити достатній попит та успішний продаж, чи не так? Мабуть, так. Але якщо виникне непередбачена ситуація, нестабільність і невизначеність можуть поширитися на весь ринок. Інвестори стежитимуть за розвитком подій, мов… орли. (Думки, викладені в цій статті, відображають виключно позицію автора, яким є колоніст Reuters) Сподобалася ця колонка? Відвідайте "Відкриті позиції" від Reuters, нове джерело глобальної фінансової аналітики. Слідкуйте за "Відкритими позиціями" у LinkedIn та X. Ви також можете слухати щоденний подкаст "Morning Bid" на Apple, Spotify чи у Reuters app. Підписавшись, ви щодня отримаєте глибокий огляд ключових новин ринків та фінансів від журналістів Reuters. US 5-year auction has biggest 'tail' since 2022 https://fingfx.thomsonreuters.com/gfx/mkt/dwpkmkzogpm/TAIL.png (Для зручності користувачів, чия рідна мова не англійська, Reuters автоматично перекладає свої матеріали на кілька інших мов. Автоматичний переклад може містити помилки або не враховувати необхідний контекст, тому Reuters не гарантує точність автоматичного перекладу і надає його л
Вхід до грошових фондів різко впав до 158 мільярдів, короткострокова ліквідність держоблігацій США під загрозою?
Припливи до грошових фондів цього року різко впали до 158 млрд. доларів за перші три квартали, що призвело до зростання прибутковості казначейських облігацій. Коливання на короткому кінці зросли, ринок стурбований посиленням короткострокового фінансування.
Парамаунт завершила велике злиття з Warner Bros, створивши голлівудського гіганта Skydance
Загальна сума боргу об'єднаної компанії становить близько $80 млрд. Девід Еллісон і співгенеральний директор Йнон Крец стикаються з метою скоротити витрати на $6 млрд. Вищі керівні склади CNN і CBS News залишаться без змін. Anzar Mehraj/Harshita Mary Varghese, Reuters, 6 жовтня — Paramount-Skydance (PSKY.O) у вівторок завершила масштабне придбання Warner Bros Discovery (WBD.O) вартістю $110 млрд, у результаті чого з'явився голлівудський гігант під назвою Skydance, а генеральний директор Девід Еллісон отримав контроль над одним із найбільших розважальних концернів світу. Угода об'єднує студію, що стоїть за такими проектами, як Mission: Impossible, Harry Potter і DC Studios, із основними телевізійними та потоковими платформами, як CBS, CNN, Paramount+ та HBO Max, створюючи масштабну компанію, що охоплює кіно, телебачення і новини. У вівторок акції об'єднаної компанії переїхали з Nasdaq на Нью-Йоркську фондову біржу і торгуються під тікером "SKYD". Укладання угоди з альянсом кількох штатів США та Гільдією сценаристів Голлівуду (посилання), усунуло основні юридичні перешкоди найбільшої медіа-злиття в історії. Це сталося на тлі зниження підписки на кабельне телебачення, дорогого суперництва за глядачів потокового контенту та тривалого тиску профспілок щодо захисту працездатних і креативних фахівців. Минулого тижня Еллісон заявив (посилання), що вибір назви "Skydance" спрямований на збереження окремої ідентичності студій Paramount і Warner Bros, а не на об'єднання їх під одним новим брендом. Однак аналітики підкреслюють, що ця назва підсилює позицію Еллісона, демонструючи, що найзнаковіші бренди Голлівуду тепер під його керуванням і він отримав платформу для реалізації власної стратегії та культури. За 16 років Skydance пройшла шлях від незалежної студії до ядра однієї з найбільших битв за владу в Голлівуді. Компанія заснована сином співзасновника Oracle Ларрі Еллісона у 2010 році і стала відомою завдяки фінансуванню й виробництву блокбастера Paramount "Top Gun: Maverick". Після злиття з Paramount (посилання) минулого року Skydance націлилася на Warner Bros, розгорнувши жорстку боротьбу за придбання з Netflix NFLX.O та привернувши увагу інших потенційних покупців, зокрема Comcast CMCSA.O. Ширша голлівудська стратегія Еллісон призначив колишнього гендиректора Mattel Йнона Креца співгенеральним директором Skydance, який відповідає за щоденні операції та інтеграцію, а сам Еллісон керує творчим напрямом і загальною стратегією. Їхнє завдання — інтегрувати дві великі компанії та досягти планового скорочення витрат на $6 млрд. Paramount заявляє, що значна частина економії відбудеться за рахунок "непов'язаних із персоналом витрат" — тобто інтеграції потокових технологій та хмарних сервісів компаній. Однак такі масштабні скорочення можуть вплинути на зайнятість у різних сферах Голлівуду. Об'єднана компанія також очікує мати близько $80 млрд боргу, що створює тиск на Еллісона: він має розвивати стрімінг, підтримувати грошові потоки кабельних мереж і покращувати ефективність релізів у кінотеатрах. Президент CNN Марк Томпсон і головний редактор CBS News Барі Вейс продовжать виконувати свої керівні ролі в Skydance (посилання). (Reuters автоматично перекладає свої матеріали кількома мовами для зручності читачів. Через можливі помилки або відсутність потрібного контексту Reuters не гарантує точність автоматичних перекладів і не несе відповідальності за будь-які збитки чи втрати, спричинені їх використанням.)
Ціни на криптовалюти
Більше


