
Can thiệp vào tỷ giá đồng yên: Liệu con dao này có nên bắt lấy không?

Morning FX
Dù có phần muộn màng, lần can thiệp này vào đồng yên cuối cùng cũng đã diễn ra. Trong chỉ hai phiên giao dịch ngắn ngủi, USDJPY đã giảm mạnh 4% xuống còn 157, chỉ số đồng đô la Mỹ cũng bị kéo tụt xuống.
Lịch sử cho thấy, can thiệp vào đồng yên không làm thay đổi xu hướng giảm giá dài hạn. Mỗi lần can thiệp nhìn lại đều giống như Bộ Tài chính "tặng tiền" cho thị trường. Vậy câu hỏi đặt ra là, lần này thì sao? Liệu có nên đón lấy "con dao bay" này không?
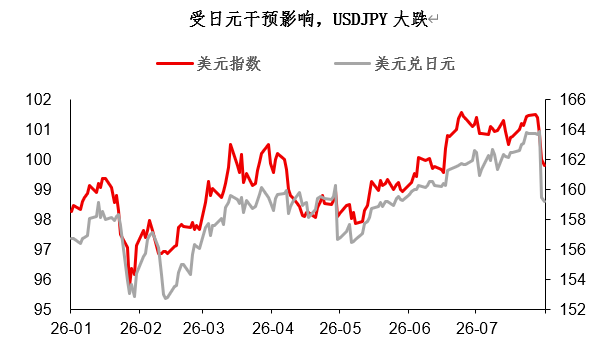
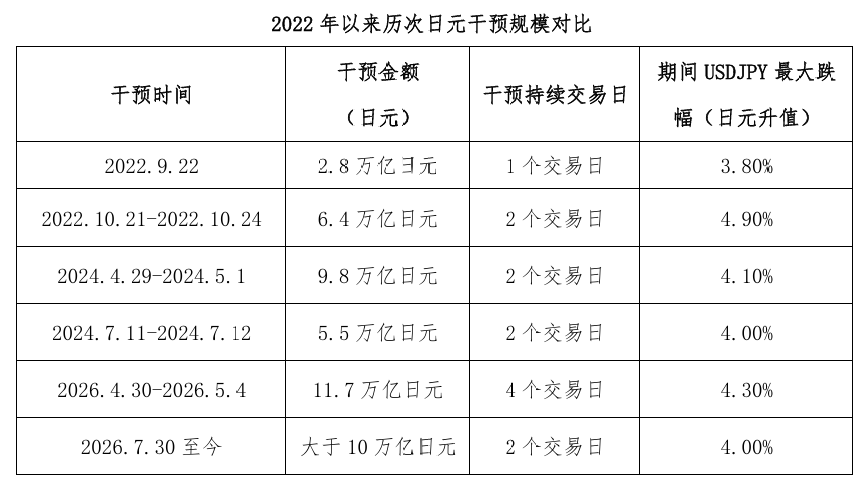
Để trả lời câu hỏi này, trước tiên cần đánh giá quy mô của đợt can thiệp lần này. Tác giả có xu hướng cho rằng phần lớn động lực chính sách của đợt can thiệp đồng yên vừa rồi đã được giải phóng. Xét lại các đợt can thiệp kể từ năm 2022, thời gian diễn ra chủ yếu kéo dài 1-4 phiên giao dịch, mức tăng giá đồng yên trong thời gian này khoảng 4%. Lần can thiệp này đã diễn ra được 2 phiên, USDJPY giảm tối đa 4%, lượng tiền can thiệp vượt quá 10 nghìn tỷ yên. So với kinh nghiệm lịch sử, có thể cho rằng phần lớn động lực chính sách của đợt can thiệp này đã giải phóng xong.
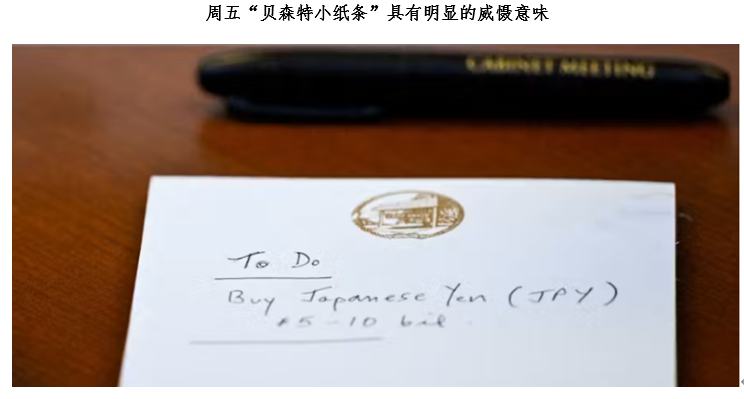
Điểm đặc biệt của lần can thiệp này là một nỗ lực phối hợp giữa Mỹ và Nhật Bản. Thứ Sáu tuần trước, “Besenet Note” và động thái kiểm tra tỷ giá của Cục Dự trữ Liên bang New York đã gửi thông điệp đe dọa rõ ràng tới thị trường. Tuy nhiên, tác giả cho rằng giá trị thực tế của “Besenet Note” nhỏ hơn nhiều so với giá trị răn đe của nó. Bởi lẽ, so với các nước G7 khác, quy mô dự trữ ngoại hối của Mỹ thực tế lại rất nhỏ. Theo số liệu chính thức của IMF, dự trữ ngoại hối của Mỹ chỉ đạt 38 tỷ USD, trong đó khoảng 26 tỷ USD là dự trữ bằng euro.
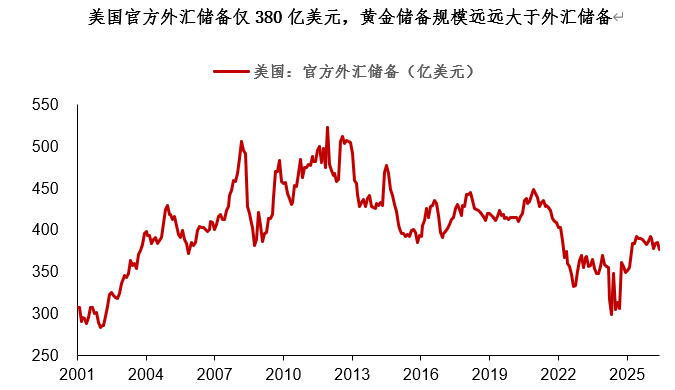
Dễ thấy trên biểu đồ, từ năm 2000 đến nay, quy mô dự trữ ngoại hối của Mỹ không có nhiều biến động, trong khi khối lượng giao dịch trên thị trường ngoại hối toàn cầu đã tăng hơn 8 lần (theo dữ liệu của BIS). Hơn nữa, việc sử dụng dự trữ euro cũng đi kèm với chi phí chính sách. Đây cũng là lý do giải thích vì sao tác giả nhận định giá trị răn đe của “Besenet Note” lớn hơn nhiều so với giá trị thực tiễn.
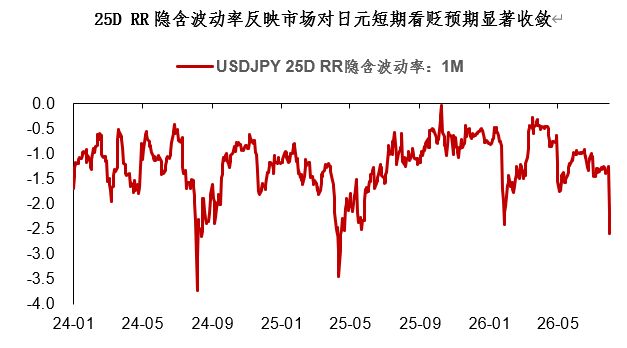
Xét trên góc độ "răn đe chiến thuật", ý định của Besenet đã đạt được hiệu quả rõ rệt – hiện đường cong 1 tháng USDJPY 25D RR giảm mạnh xuống còn -2,6, mức thấp nhất trong năm. Điều này phản ánh kỳ vọng giảm giá ngắn hạn đối với đồng yên của thị trường đã giảm đi đáng kể.
Về dài hạn, nguyên nhân gốc rễ của kỳ vọng giảm giá đồng yên là: nền kinh tế Nhật Bản không thể hỗ trợ BOJ tăng lãi suất nhanh và liên tục, khiến đồng yên mãi mang tiếng là "tiền tệ tài trợ".
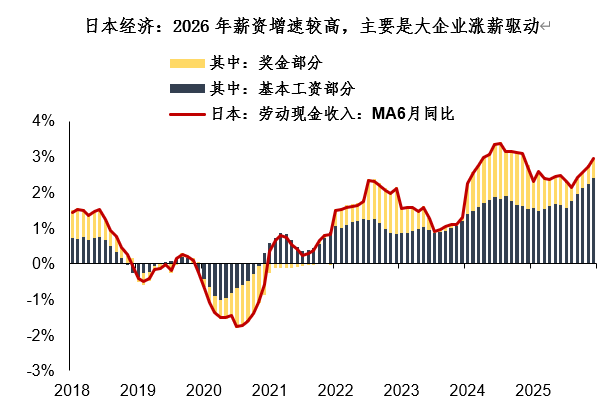
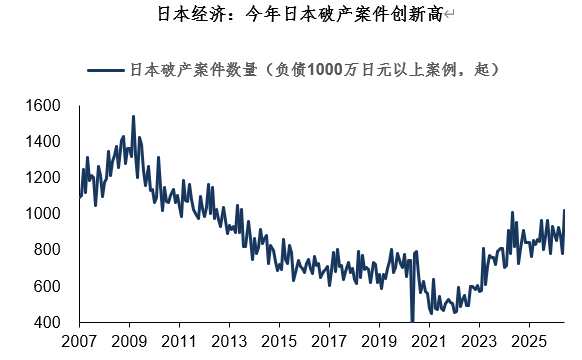
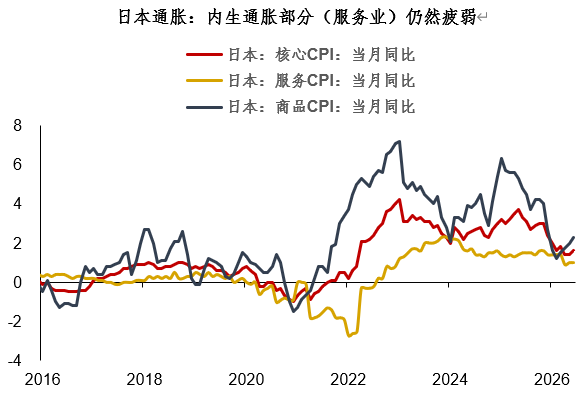
Xét cụ thể, mối quan hệ giữa kinh tế - lương - lạm phát ở Nhật Bản vẫn chưa hình thành vòng tuần hoàn lành mạnh, tích cực. Năm nay, mức tăng lương tại Nhật khá tốt, tuy nhiên số lượng doanh nghiệp phá sản cũng đạt mức cao nhất trong gần mười năm qua. Nguyên nhân chủ yếu là do tăng lương chủ yếu nhờ các tập đoàn lớn, còn doanh nghiệp vừa và nhỏ vẫn chịu áp lực lớn về lợi nhuận và chi phí lương. Trong bối cảnh đó, lạm phát tại Nhật (đặc biệt là lạm phát trong lĩnh vực dịch vụ) vẫn khá yếu, chưa đủ để hỗ trợ BOJ tăng lãi suất mạnh mẽ và liên tục.
Tổng kết lại, can thiệp vào đồng yên đã bắt đầu, liệu có nên đón lấy “con dao bay” này hay không? Tác giả cho rằng: nên.
Tóm tắt chia sẻ hôm nay:
1. Đợt can thiệp vào đồng yên lần này đã kéo dài 2 phiên giao dịch, USDJPY giảm tới 4%, quy mô can thiệp vượt 10 nghìn tỷ yên. Xét theo kinh nghiệm lịch sử, phần lớn động lực chính sách của đợt can thiệp này có lẽ đã được giải phóng.
2. Điểm đặc biệt của lần này là sự phối hợp giữa Mỹ và Nhật Bản. Tuy nhiên, tác giả đánh giá “Besenet Note” chỉ có tác dụng răn đe hơn là tác động thực tiễn. Vì dự trữ ngoại hối của Mỹ thực sự rất nhỏ, chưa kể việc dùng dự trữ euro cũng phát sinh chi phí chính sách.
3. Về dài hạn, nguồn gốc của kỳ vọng giảm giá đồng yên nằm ở việc kinh tế Nhật chưa đủ mạnh để BOJ tăng lãi suất nhanh và liên tục, khiến đồng yên khó thoát khỏi vai trò "tiền tệ tài trợ". Năm nay lương ở Nhật có tăng lên nhưng số doanh nghiệp phá sản cũng lập đỉnh mười năm, lạm phát nội địa vẫn yếu. Tổng thể, “con dao bay” can thiệp đồng yên này hoàn toàn có thể đón. Đối với doanh nghiệp thu nhập đồng yên, đây cũng là cơ hội kết toán ngoại tệ ở mức cao rất tốt.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Cổ phiếu Lucid (LCID.US) tăng vọt hơn 12%! CEO cho biết hợp tác với cố vấn tái cấu trúc đã hoàn tất, lộ trình chuyển lỗ thành lãi dần hiện rõ
Giám đốc điều hành của Lucid Group Inc. cho biết hãng sản xuất xe điện này đã hoàn thành việc hợp tác với nhóm cố vấn tái cấu trúc, cho thấy công ty đang gặp khó khăn này đã có một lộ trình rõ ràng hơn để xoay chuyển hoạt động.
Lãi suất thế chấp 30 năm của Mỹ tăng vọt lên 7%! Khó khăn của thị trường bất động sản ngày càng trầm trọng
Theo dữ liệu từ Mortgage News Daily, lãi suất trung bình cho khoản vay thế chấp cố định 30 năm của Hoa Kỳ đã tăng lên 7,24% vào ngày 16 tháng 9, tăng mạnh 27 điểm cơ bản so với mức 6,97% một tuần trước đó. Vào ngày 17 tháng 9, lãi suất này giảm nhẹ xuống còn 7,19%, nhưng vẫn cao đáng kể so với mốc 7%. Hiện tại, các chủ nhà tại Hoa Kỳ đang đối mặt với tình trạng "bán nhà là mất khoản vay lãi suất thấp", dẫn đến tâm lý không muốn bán nhà, giá nhà ở mức cao, và thị trường bất động sản càng trở nên khó khăn hơn.
"Vua trái phiếu mới" Gundlach cảnh báo: vòng suy thoái tiếp theo có thể kích hoạt khủng hoảng nợ Mỹ, trái phiếu Mỹ sẽ không còn là nơi trú ẩn an toàn
“Ông vua trái phiếu mới” Jeffrey Gundlach cảnh báo rằng, vòng suy thoái kinh tế tiếp theo của Mỹ có thể kích hoạt một cuộc khủng hoảng nợ, đẩy lợi suất trái phiếu dài hạn của Mỹ tăng mạnh — điều này sẽ phá vỡ nhận thức truyền thống rằng “trái phiếu luôn là nơi trú ẩn an toàn trong thời kỳ bất ổn kinh tế” suốt hàng chục năm qua.
Nvidia (NVDA.US) tiếp tục đầu tư vào hạ tầng AI, rót 2 tỷ USD vào Quỹ AI Toàn cầu của Brookfield (BAM.US), quỹ này dự kiến huy động 10 tỷ USD.
Nvidia đã đầu tư 2 tỷ USD vào Quỹ Hạ tầng AI Toàn cầu thuộc Brookfield Asset Management.
Giá tiền điện tử
Thêm


