Bitget App
Giao dịch thông minh hơn
Mua CryptoThị trườngGiao dịchFutures‌EarnAIQuảng trườngThêm
【Cổ phiếu meme Mỹ】rS: Tăng gấp đôi từ đáy! Đơn đặt hàng an toàn AI đang tăng tốc, cơ hội giao dịch đến?

【Cổ phiếu meme Mỹ】rS: Tăng gấp đôi từ đáy! Đơn đặt hàng an toàn AI đang tăng tốc, cơ hội giao dịch đến?

2026/09/22 07:26
Hiển thị bản gốc
Theo:
  1. Tại sao lại quan tâm đến rS vào thời điểm hiện tại? Thị trường đang kể câu chuyện gì?
 
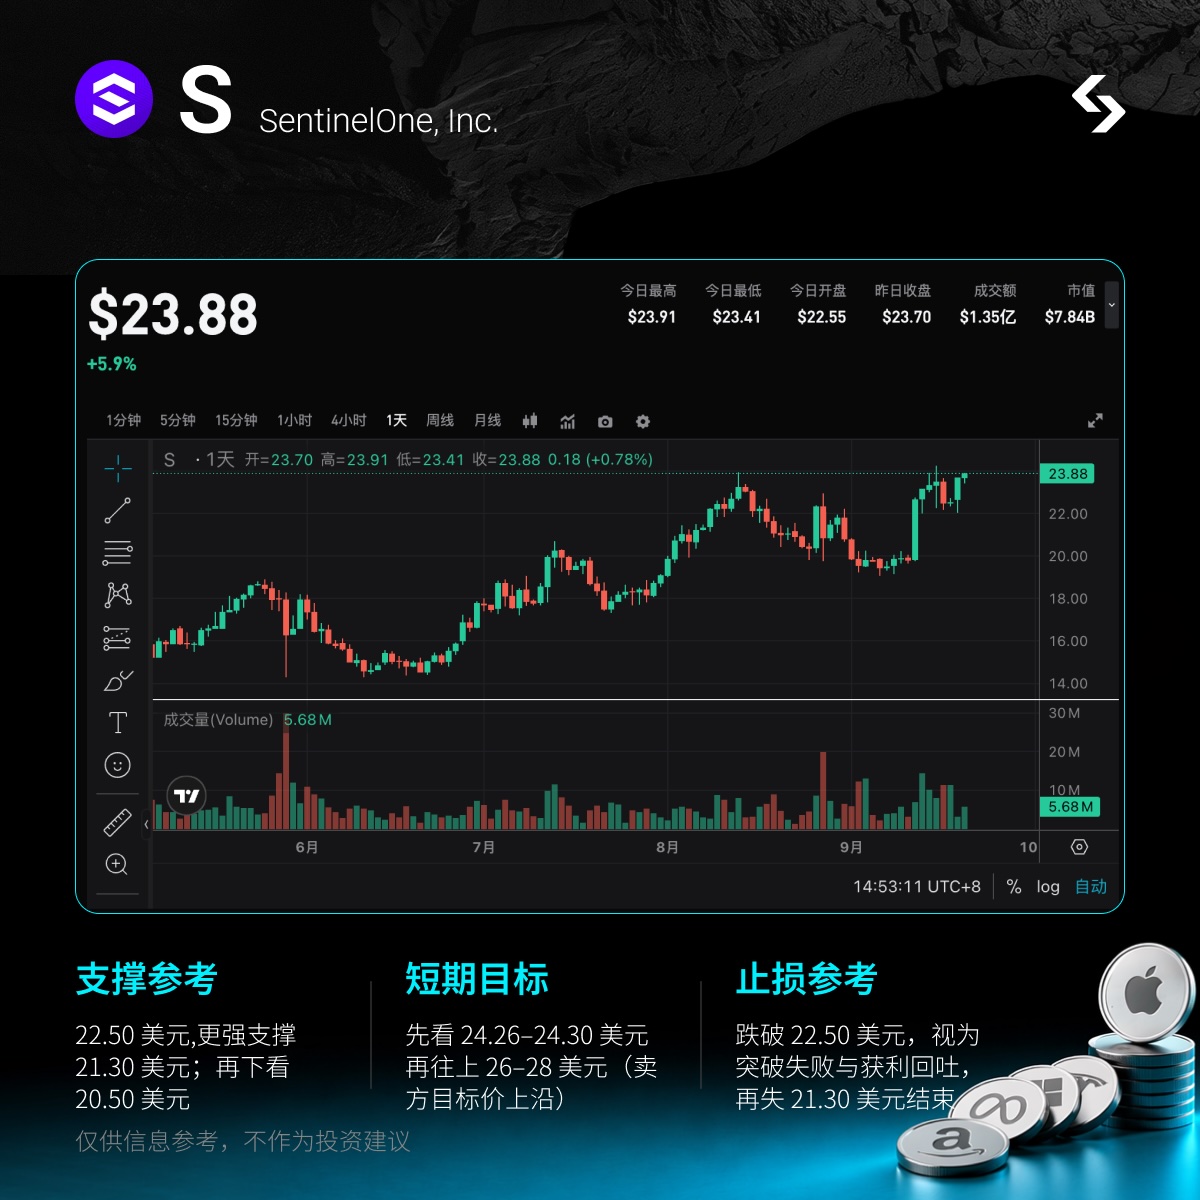
SentinelOne (NYSE: S, Bitget rS) là nền tảng an ninh mạng AI nguyên bản. Tính từ mức đáy 52 tuần 11,81 USD vào tháng 4, giá hiện tại khoảng 23,85 USD, tăng trưởng khoảng +100%. Độ bật gần đây rất mạnh: ngày 11/9 giá đóng cửa là 19,75, ngày 14/9 thanh khoản bùng nổ trong một ngày +14,5%, ngày 17/9 trong phiên chạm đỉnh 52 tuần là 24,26, ngày 21/9 lại đóng cửa ở 23,80 (+5,73%).
 
Thị trường hiện không còn nói về “một công ty diệt virus đầu cuối nữa” mà là: các doanh nghiệp phải chuyển từ SOC thủ công sang AI Agent trong lĩnh vực an ninh, S đồng thời nằm trên cả hai đường “làm an ninh bằng AI” và “AI phục vụ lĩnh vực bảo mật”. Q2 đã xác thực tăng trưởng còn tiếp diễn, biên lợi nhuận mở rộng và AI Security ARR tăng gấp ba lần so với cùng kỳ. Biến động cao cộng thêm chủ đề an ninh AI, phù hợp giao dịch theo sự kiện. Cần làm rõ: đây không phải cấu trúc đè short như GME; tổ chức nắm giữ khoảng 85%–90%, short chỉ khoảng 5% và chỉ đủ bao phủ 2 ngày; nên giao dịch theo biến động breakout, không nên giao dịch như cú ép short theo xu hướng tăng chính. Vị trí hiện đã sát đỉnh mới.
  1. Tổng quan cơ bản
 
Công ty an ninh mạng AI của Mỹ, trụ sở chính tại Mountain View, California. Lõi là nền tảng an ninh tự chủ Singularity, bao phủ các mảng đầu cuối, nhận dạng, đám mây, dữ liệu và ứng dụng AI, nhấn mạnh vào phát hiện, điều tra, xử lý khép kín tự động. Khách hàng gồm cả doanh nghiệp lớn lẫn cơ quan chính phủ và MSSP (đã đạt chuẩn FedRAMP High, GovRAMP High), doanh thu quốc tế chiếm khoảng 39%.
  1. Sản phẩm và dịch vụ cốt lõi:
  • Nền tảng Singularity: AI-EDR / XDR, hệ điều hành bảo mật hợp nhất từ đầu cuối đến đám mây.
  • Purple AI: Điều tra và xử lý theo hình thức agent, giảm thời gian phân tích từ hàng giờ xuống còn vài phút. Theo ước tính của IDC dựa trên phỏng vấn 8 khách hàng năm 2025, ROI trong ba năm khoảng 338%.
  • Prompt Security: Quản lý AI bóng tối, tiêm lệnh prompt, quyền hạn Agent / MCP, giúp doanh nghiệp “sử dụng AI an toàn”.
  • Wayfinder Frontier AI Services: Dịch vụ phòng thủ quản lý kết hợp giữa con người và mô hình AI tiên tiến, ngày 3/9 tích hợp OpenAI GPT-5.6-Cyber.
  • SentinelOne Flex: Đăng ký linh hoạt theo nhu cầu, sau một năm vận hành đã chiếm hơn 10% tổng ARR.
  • Dữ liệu và bảo mật đám mây: Các giải pháp ngoài endpoint đã chiếm trên 50% tổng ARR.
  1. Dữ liệu tài chính và vận hành then chốt:
  • Vốn hóa thị trường khoảng 7,8–8,3 tỷ USD; giá hiện tại khoảng 23,80–23,85 USD; biên độ 52 tuần từ 11,81–24,26 USD, cách đỉnh khoảng -2%.
  • Q2 FY2027 (kết thúc ngày 31/7, công bố sau phiên 27/8): Doanh thu 292 triệu USD, tăng 21% so với cùng kỳ, vượt xa dự báo.
  • ARR đạt 1,218 tỷ USD, tăng 22% so với cùng kỳ; ARR tăng ròng theo quý là 56 triệu USD, lập kỷ lục cho Q2.
  • Biên lợi nhuận hoạt động theo non-GAAP khoảng 10%, cải thiện hơn 820 điểm cơ bản so với cùng kỳ; EPS non-GAAP là 0,08 USD, tăng gấp đôi năm trước.
  • Nghĩa vụ thực hiện còn lại (RPO) là 1,7 tỷ USD, tăng 45% so với cùng kỳ.
  • Khách hàng có ARR trên 100 nghìn USD là 1.715 đơn vị, tăng 13% so với cùng kỳ; NRR trong phân khúc này cải thiện liên tiếp ba quý.
  • AI Security (Purple AI + Prompt) ARR tăng gấp ba lần so với cùng kỳ, mục tiêu đưa thành nhóm sản phẩm đạt ARR trăm triệu tiếp theo.
  • Tiền và đầu tư trên báo cáo đạt 813 triệu USD, không có nợ vay lãi suất.
  • Hướng dẫn dự báo FY2027 nâng lên: doanh thu 1,202–1,207 tỷ USD (tăng khoảng 20%); lợi nhuận hoạt động non-GAAP 124–128 triệu USD (biên lợi nhuận khoảng 10%).
  • Dự báo Q3: doanh thu 309–311 triệu USD, lợi nhuận hoạt động 38–40 triệu USD (biên lợi nhuận khoảng 13%).
  • Short khoảng 18,23 triệu cổ phiếu, chiếm khoảng 5,4% lưu hành, đủ bao phủ 2 ngày; tổ chức nắm giữ 85%–90%. Độ bật đến từ chủ đề và kết quả kinh doanh, không đến từ ép short.
  1. Các yếu tố xúc tác gần đây:
  • Ngày 27/8, Q2 vượt kỳ vọng và nâng dự phóng doanh thu cũng như lợi nhuận cả năm.
  • Ngày 3/9, Wayfinder kết nối OpenAI Daybreak / GPT-5.6-Cyber, mở ra các phân tích rủi ro mã mới, đánh giá sự cố.
  • Ngày 10/9, hội thảo quản lý Communacopia của Goldman Sachs giải thích về bảo mật Agentic.
  • Ngày 16–19/9, vừa kết thúc hội nghị tình báo mối đe dọa LABScon do tự tổ chức, chủ đề tấn công và phòng thủ AI hiện diện nổi bật.
  • Ngày 14/9 tăng ngay +14,5% trong ngày, khối lượng giao dịch khoảng 16,3 triệu cổ phiếu, gấp đôi trung bình ba tháng; ngày 21/9 lại tăng mạnh, vượt lên trên tất cả các đường trung bình ngắn - trung hạn.
  • Nhóm phân tích bán có: Susquehanna mục tiêu giá 28 USD, Wedbush 25 USD; mục tiêu đồng thuận khoảng 24,4 USD, đỉnh 28 USD.
  1. Phân tích chênh lệch kỳ vọng
Nhận định phổ biến trên thị trường: giá đã tăng mạnh, giá hiện tại sát đỉnh 52 tuần, giá mục tiêu do Wall Street dự phóng phần lớn gom quanh 24, tương ứng việc “vượt dự báo + nâng dự phóng” đã được định giá. GAAP vẫn lỗ, P/S khoảng 7 lần, mức này với tăng trưởng 20% là không rẻ; nếu so với CRWD, PANW thì quy mô nhỏ và thương hiệu yếu hơn. Sau phiên ngày 27/8 bật, ngày 28/8 đóng cửa mất khoảng 5%, phản ánh chính là “doanh thu vượt kỳ vọng, EPS dự báo còn thận trọng”. Bernstein ngày 17/9 cũng hạ xếp hạng từ Outperform xuống Market Perform.
 
Thực tế có thể khác: Thị trường vẫn còn định giá theo kiểu “bảo mật endpoint truyền thống”, nhưng công ty này trên 50% ARR đến từ lĩnh vực dữ liệu, đám mây và bảo mật AI, AI Security tăng trưởng gấp ba. RPO +45%, hợp đồng giá trị lớn nhiều hơn, tầm nhìn tốt hơn tốc độ tăng trưởng doanh thu. Nếu Purple / Prompt thực sự trở thành sản phẩm ARR trăm triệu mới, P/S còn nhiều dư địa tái định giá — đây là chênh lệch kỳ vọng trung hạn, không phải thị trường sẽ ép short ngắn hạn.
Các yếu tố thúc đẩy đã xảy ra: Q2 vượt kỳ vọng + nâng dự phóng doanh thu/lợi nhuận cả năm + AI Security tăng gấp ba + kết nối với model OpenAI + hội thảo của Goldman Sachs + hội nghị LABScon.
 
Cần tiếp tục theo dõi: tiêu chí công bố AI Security ARR, hợp đồng lớn bảy-tám con số, tỷ trọng Flex, tốc độ tăng trưởng dữ liệu & đám mây, cảm xúc nhóm cổ phiếu an ninh mạng.
 
Mốc thời gian rõ ràng: Báo cáo thu nhập quý tiếp theo (Q3 FY27) dự kiến vào đầu tháng 12, lịch của các bên thứ ba đa phần là sau phiên 3–8/12, chính xác sẽ theo thông báo chính thức của IR công ty. Đó là thời điểm kiểm chứng “AI Security có thực sự biến câu chuyện thành đơn đặt hàng hay chưa”, cũng là khoảnh khắc quyết định xem giá còn nâng thêm một tầng nữa không.
  1. Các điểm vào lệnh then chốt
【Cổ phiếu meme Mỹ】rS: Tăng gấp đôi từ đáy! Đơn đặt hàng an toàn AI đang tăng tốc, cơ hội giao dịch đến? image 0
Luận điểm rõ ràng: thâm nhập AI Security + việc nền tảng hóa đẩy biên lợi nhuận tăng + nhóm cổ phiếu an ninh mạng đồng thuận tăng, ba động lực cùng xuất hiện. Thanh khoản ở mức trung bình, biến động cao, phù hợp giao dịch theo sự kiện, không nên đuổi giá bất chấp trên 24.
 
Hỗ trợ tham khảo: quanh mức 22,50 (đáy ngày 18/9 / vùng MA 10 ngày), hỗ trợ mạnh hơn tại 21,30 (MA 30 ngày) và 20,50 (vùng breakout mạnh ngày 14/9).
 
Mục tiêu ngắn hạn: 24,30 vượt đỉnh 52 tuần, xa hơn là 26–28 (phạm vi mục tiêu của bên phân tích bán).
 
Trung hạn, nếu mảng an ninh AI tiếp tục tăng trưởng ba con số, dòng cổ phiếu không rút lui thì mới có thể bàn về định giá lại lên trên 30, chứ chưa nên hứa trong mục tiêu hiện tại.
 
Tham khảo cắt lỗ: thủng 22,50 cần cảnh giác breakout thất bại; mất tiếp 21,30 thì nhịp tăng tháng 9 này coi như kết thúc.
 
  1. Lưu ý: Đã sát đỉnh mới, vị thế chỉ nên là vị thế linh hoạt, tránh dồn full vị thế như rCRWD / rZS / rPANW.
 
Tiện ích độc quyền Bitget: rS giao dịch 24/7, qua Bitget rToken rS, bạn có thể:
Chủ động linh hoạt: không phải đợi Mỹ mở cửa mới hành động, có thể chớp biến động ngoài giờ trong phiên
Giá minh bạch: theo sát giá tài sản gốc, thanh khoản khá tốt
Giữ an nhàn: tự động tracking, không cần theo dõi bằng tay
 
  1. Cảnh báo rủi ro
 
Rủi ro lớn nhất là chốt lời giá cao và định giá bị kéo căng. Giá hiện tại chỉ còn cách đỉnh 52 tuần chưa đến 2%, giá mục tiêu đồng thuận gần như không còn vùng an toàn; nếu nhóm an ninh mạng hạ nhiệt hoặc báo cáo tháng 12 tăng trưởng an ninh AI chậm lại, giá sẽ nhanh chóng điều chỉnh. Công ty vẫn lỗ GAAP, đối thủ cạnh tranh là CRWD, PANW, ZS, khách hàng chuyển dịch và chiến tranh giá đều sẽ đè tăng trưởng. Tỷ lệ short không đủ dày, không có “nhiên liệu” cho cú ép tăng giá kiểu ép short. Chủ yếu là tổ chức nắm giữ, sau giai đoạn bùng nổ cảm xúc thì giao dịch dễ co lại. Cổ phiếu biến động cao, quản lý vị thế và kỷ luật cắt lỗ là then chốt.
 
Chú ý! Sau khi được thúc đẩy bởi thành tích kinh doanh và câu chuyện AI, tâm lý thị trường đã lên cao, một phần kỳ vọng tăng trưởng đã được phản ánh vào giá, nhưng điểm phân hóa thực sự sẽ phải chờ đến tháng 12 khi kết quả và đơn hàng mới rõ ràng.
Số liệu và mức giá chỉ mang tính tham khảo, không cấu thành lời khuyên đầu tư, giao dịch cần tự quản lý rủi ro


🔥 Đã có radar điểm nóng chứng khoán Mỹ!  3 chủ đề chính của cổ phiếu Mỹ + 6 mã cổ phiếu chọn lọc + 7 sự kiện lịch kinh tế lớn, tuần này cơ hội thị trường ở đâu? Bấm vào đây xem 22 hướng giao dịch chỉ qua 1 bức ảnh→
0
0

Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.

PoolX: Khóa để nhận token mới.
APR lên đến 12%. Luôn hoạt động, luôn nhận airdrop.
Khóa ngay!

Bạn cũng có thể thích

Goldman Sachs lần đầu tiên xếp hạng “Trung tính” đối với Tempus AI (TEM.US): Doanh thu từ hoạt động chẩn đoán và các lĩnh vực khác sẽ mang lại lợi nhuận, nhưng hợp đồng dữ liệu đang bước vào giai đoạn “kiểm chứng”.

Goldman Sachs đánh giá Tempus AI ở mức "trung lập" với giá mục tiêu 75 đô la; xT và xF có kỳ vọng về lợi nhuận hoàn trả, nhưng hợp đồng với các công ty dược lớn và tính bền vững của lợi thế cạnh tranh vẫn cần được xác minh.

智通财经2026/09/22 06:56

Tesla (TSLA.US) mở rộng tại Việt Nam: Đối mặt với lợi thế sân nhà của VinFast (VFS.US), tấn công phân khúc cao cấp liệu có tạo bước đột phá?

Tesla (TSLA.US) đang chuẩn bị thâm nhập thị trường Việt Nam, nhắm vào thị trường xe điện đang phát triển nhanh nhưng đã có các đối thủ nội địa mạnh.

智通财经2026/09/22 05:56