
Tesla 2026-ci il Q3 maliyyə hesabatı: Enerji saxlama gəliri aşağı saldı, lakin azad pul axını pozitivdir, EPS gözləniləndən yüksəkdir, mənfəət marjası bərpa olunur!
 2026/10/22 04:33
🔥 ABŞ səhm bazarı isti gündəm radarı istifadəyə verilib! 3 əsas ABŞ səhm istiqaməti + 6 seçilmiş şirkət + 7 mühüm hadisə təqvimi, bu həftə ABŞ səhm bazarında imkanlar haradadır? Linkə klikləyərək bütün 22 ticarət istiqamətini bir baxışda gör→
Əsas fikir:
Tesla 2026-cı ilin üçüncü rübündə ümumi gəliri 28 milyard 046 milyon dollar olub, illik əsasda demək olar ki, sıfır artım göstərib, analitiklərin gözləntisi olan 28 milyard 130 milyon dollardan bir qədər aşağı, ikinci rübdəki 28 milyard 236 milyon dollardan təxminən 0,7% aşağı; avtomobil və xidmət biznesi gözləntiləri üstələyib, lakin enerji istehsalı və yaddaş biznesi illik əsasda 16% azalıb və gözləntilərdən xeyli aşağı olub, gəlirin gözləntini qarşılamamasının əsas səbəbi olub. Düzəliş edilmiş EPS 0,48 dollar, gözlənilən 0,44 dollardan (təxminən 9% yüksək), illik əsasda 4% azalma; GAAP EPS 0,22 dollar, illik əsasda 44% azalma. GAAP xalis mənfəət 787 milyon dollar, illik əsasda 43% azalma. Ümumi xalis mənfəət marjası 19,6%-ə yüksəlib, gözləntiləri üstələyib və kvartal üzrə yaxşılaşma göstərib. Azad pul axını 1 milyard 531 milyon dollar müsbət olub, gözləntilərdən xeyli yaxşı, əməliyyat pul axını 6 milyard 263 milyon dollar. Təslim edilmiş avtomobil sayı 486 500, illik əsasda 2% azalma; küllü enerji yerləşdirmə miqdarı 13,7 GWh, illik əsasda 10% artım; FSD aktiv abunə sayı 1 milyon 740 min, gözləntiləri üstələyib. Səhm bazarı bağlandıqdan sonra əvvəlcə 2%-dən çox yüksəlib, sonra aşağı düşüb; bazar diqqətini xalis mənfəət marjasının bərpası, pul axınının müsbətə çevrilməsi və FSD/Robotaxi irəliləyişlərinə yönəldib, eyni zamanda gəlirin missi, GAAP mənfəətinin azalması, avtomobil təslimatının zəifləməsi və enerji yaddaş biznesinin zəifliyindən narahat olub.
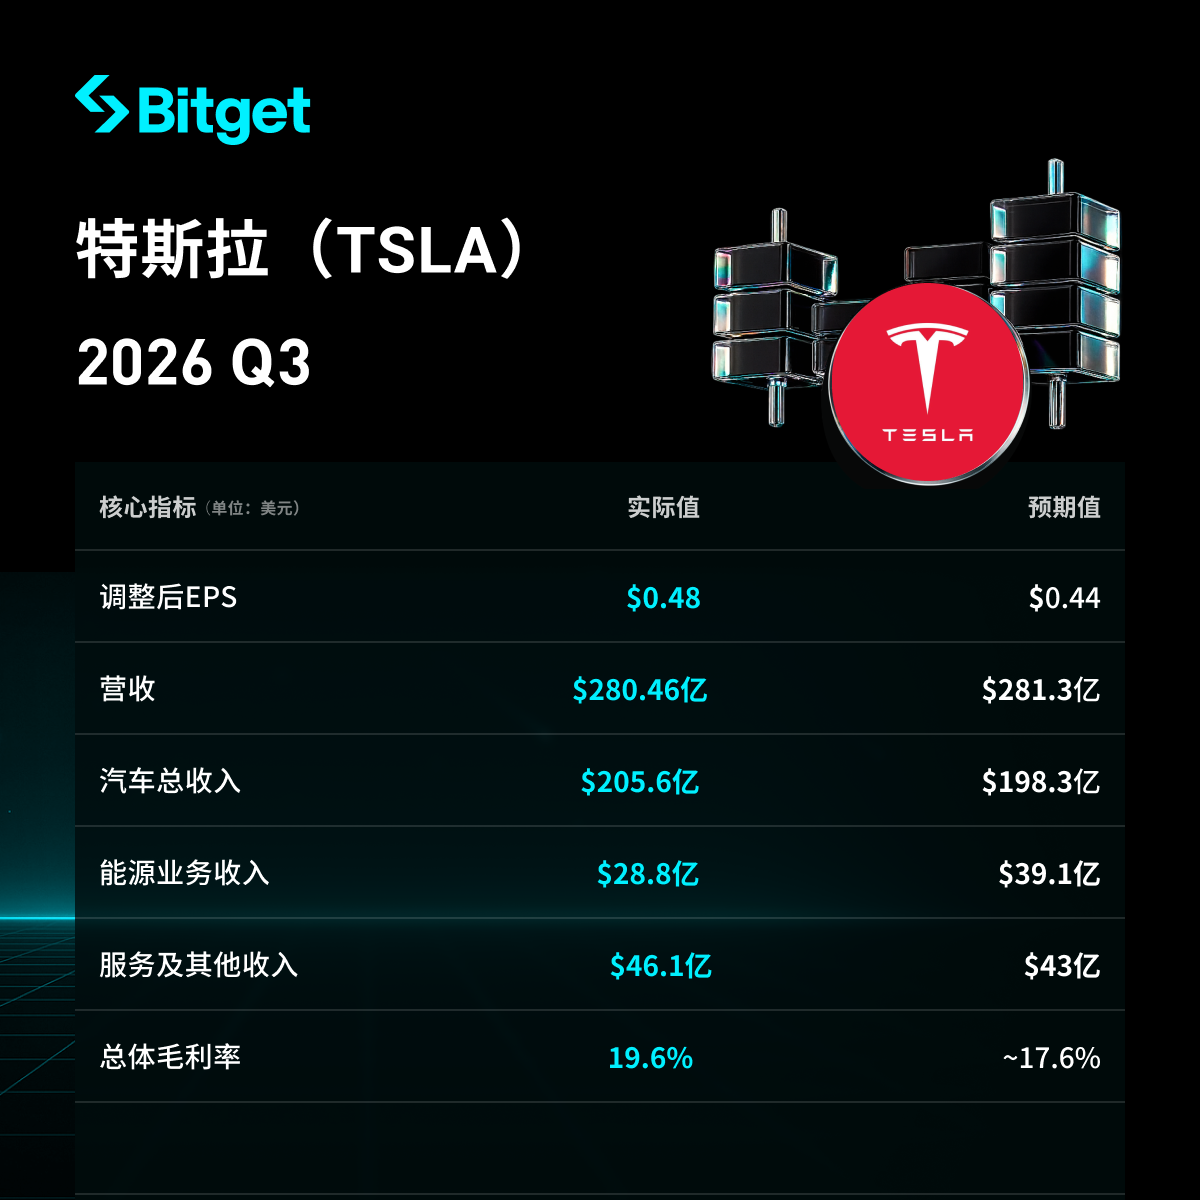
- Ümumi gəlir və mənfəət göstəriciləri
- Ümumi gəlir 28 milyard 046 milyon dollar, illik əsasda demək olar ki, sıfır artım, gözlənilən 28 milyard 130 milyon dollardan bir qədər aşağı, ikinci rübdəki 28 milyard 236 milyon dollardan təxminən 0,7% azalma.
- Düzəliş edilmiş EPS 0,48 dollar, gözlənilən 0,44 dollardan təxminən 9% yüksək, illik əsasda 4% azalma; GAAP EPS 0,22 dollar, illik əsasda 44% azalma.
- GAAP xalis mənfəət 787 milyon dollar, illik əsasda 43% azalma; düzəliş edilmiş xalis mənfəət 1 milyard 697 milyon dollar.
- Ümumi xalis mənfəət marjası 19,6%, gözləntiləri (təxminən 2 faiz bəndi) üstələyir, ikinci rübdəki 16,8%-dən artaraq illik əsasda təxminən 160 baza bəndi yüksəlib (ötən il eyni dövr təxminən 18%).
- Azad pul axını 1 milyard 531 milyon dollar, müsbətə çevrilib və gözlənilən mənfi 4 milyard 990 milyon dollardan xeyli yaxşıdır (ikinci rübdə mənfi 1 milyard 92 milyon dollardan müsbətə çevrilib); əməliyyat pul axını 6 milyard 263 milyon dollar.
- Rüb sonu pul, pul ekvivalentləri və qısamüddətli investisiyalar 45 milyard 447 milyon dollar, kvartal üzrə 1 milyard 900 milyon dollar artım.
- Kapital xərcləri 4 milyard 732 milyon dollar, gözlənilən 7 milyard 770 milyon dollardan aşağıdır.
- Avtomobil biznesi göstəriciləri
- Avtomobil biznesinin gəliri 20 milyard 560 milyon dollar, illik əsasda 3% azalma, lakin bazar gözləntisi olan 19 milyard 830 milyon dollardan yüksəkdir.
- Təslim edilmiş avtomobil sayı 486 500, illik əsasda 2% azalma; istehsal 464 400, illik əsasda 4% artım. Model 3/Y təslimi 478 200, illik əsasda 1% azalma; digər modellərin təslimi 8 295, illik əsasda 48% azalma.
- Qlobal avtomobil ehtiyatları 11 gün, ikinci rübdəki 15 gündən aşağıdır.
- Avtomobil biznesinin GAAP xalis mənfəət marjası 18,5%; tənzimləmə balı çıxarıldıqdan sonra avtomobil xalis mənfəət marjası 18,1%, ikinci rübdəki 16,3% və ötən ilki 15,4%-dən yüksəkdir.
- Tənzimləmə balı gəliri 113 milyon dollar, illik əsasda 73% azalma (ötən il eyni dövr 417 milyon dollar).
- Digər biznes bölmələrinin göstəriciləri
- Xidmət və digər gəlir 4 milyard 610 milyon dollar, illik əsasda 33% artım, gözlənilən 4 milyard 300 milyon dollardan yüksəkdir.
- Enerji istehsalı və yaddaş gəliri 2 milyard 880 milyon dollar, illik əsasda 16% azalma, gözlənilən 3 milyard 910 milyon dollardan xeyli aşağıdır (bir hissəsi tariflə əlaqədar müştəri geri ödəmələrinə görə), gəlirin gözləntiləri qarşılamamasının əsas səbəbi.
- Yaddaş yerləşdirmə miqdarı 13,7 GWh, illik əsasda 10% artım (ikinci rübdəki 13,5 GWh-dan bir qədər yüksək), sifariş nisbəti və sifariş ehtiyatları tarixi rekord səviyyədədir; enerji işinin xalis mənfəət marjası təxminən 33% (ikinci rübdə təxminən 20% xeyli yaxşılaşma).
- FSD aktiv abunə sayı 1 milyon 740 min, gözlənilən 1 milyon 570 mindən təxminən 11% yüksək, illik əsasda 67% artım; Şimali Amerika yeni avtomobillərdə FSD seçmə nisbəti 75%-dən yüksəkdir (ikinci rübdə təxminən 20 faiz bəndi artım).
- Robotaxi ümumi nəzarətsiz məsafə təxminən 2 milyon milə çatıb, kvartal üzrə 8 dəfə artım. Optimus Kaliforniyada yüksək istehsal xəttində ilk partiya kütləvi istehsal keyfiyyətinə uyğun robotların istehsalına başlanılıb.
- Kapital xərcləri və gələcək planlar
- Bu rübdə kapital xərcləri 4 milyard 732 milyon dollar, gözlənilən 7 milyard 770 milyon dollardan aşağıdır.
- Şirkət illik CapEx göstəricisini 25 milyard dollardan təxminən 20 milyard dollara endirib, daha səmərəli kapital yerləşdirməsi ilə xərclərin idarə olunmasına vurğu edib və əsasən əməliyyat pul axını ilə təmin etməyi planlaşdırıb.
- Əsas investisiya sahələri Optimus istehsal xətti, AI hesablama, Cybercab yüksəlişi və SpaceX-ə bağlı Terafab çip fabriki və s.-ni əhatə edir. İlin sonuna 400MW super intellektli təlim hesabatı əldə etməyi planlaşdırır.
- Texas Megafactory artıq istehsala başlayıb, layihə gücü 50 GWh-dir.
- Növbəti rüb göstəricisi və illik perspektiv
- Məqalədə Q4 üçün dəqiq gəlir və ya mənfəət göstəricisi detalları təqdim edilməyib.
- İllik CapEx hədəfi təxminən 20 milyard dollara endirilib (əsli 25 milyard dollar idi), əgər əvvəlki hədəf dəyişməz qalsaydı Q4 üçün təqribən 12 milyard dollar tələb olunacaqdı, amma faktiki olaraq aşağı salınıb.
- Şirkət vurğulayır ki, tələbat istehsalatdan xeyli çoxdur, yaddaş sifarişləri və ehtiyatları rekord səviyyədədir, FSD və Robotaxi irəliləyişləri davam edir.
- Bazar fonu və investor narahatlığı
- Əsas ziddiyyət ondan ibarətdir ki, gəlir yaddaş biznesinin gözləntilərdən xeyli aşağı olması səbəbindən miss olunub, avtomobil təslimatı illik əsasda azalıb, tənzimləmə balı xeyli azalıb, GAAP mənfəəti yüksək xərclər səbəbindən xeyli azalıb; eyni zamanda xalis mənfəət marjasının bərpası, düzəliş edilmiş EPS gözləntiləri üstələyir, azad pul axını müsbətə çevrilir (əsasən xərclərin azaldılması səbəbindən) və FSD abunə/Robotaxi irəliləyişi dəstək verir.
- Investorlar gəlirin gözləntilərdən aşağı olması, GAAP mənfəətinin azalması, avtomobil təslimatının zəifliyi, yaddaş biznesinin zəif fəaliyyəti və gələcək CapEx təzyiqindən narahatdırlar (bu rübdə gözləntilərdən aşağı və illik göstəricisi də endirilib), eyni zamanda AI, robot və avtomatlaşdırılmış idarə etmənin uzunmüddətli investisiyasının gəliri ilə də maraqlanırlar. Səhm bazarı bağlandıqdan sonra əvvəlcə 2%-dən çox yüksəlib, sonra aşağı düşüb; illik əsasda təxminən 14% azalıb.
Rəddnamə:Bu məqalənin məzmunu yalnız istinad üçün nəzərdə tutulub və heç bir investisiya məsləhəti kimi qəbul edilməməlidir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Goldman Sachs Lam Research Group (LRCX.US) üçün "al" reytinqini saxlayır: üçüncü rüb nəticələri gözlənilən kimi oldu, 2027-ci il üçün WFE proqnozu 200 milyard dolları keçir.
Goldman Sachs Panlin Qrupuna "al" reytinqini qoruyur, hədəf qiyməti 380 ABŞ dollarıdır.
Goldman Sachs United Continental Airlines (UAL.US) üçün 50% daha artımı pozitiv dəyərləndirir: Artım tendensiyası davam edəcək, yanacaq xərcləri təzyiq göstərsə də, mənfəətlilik hələ də sektorda liderdir.
Goldman Sachs United Continental Airlines-ə “al” reytinqi verib, hədəf səhm qiymətini 152 dollar olaraq müəyyən edib; bu, cari səhm qiymətinə nisbətən hələ də 50% potensial artım imkanının olduğunu göstərir.



