
Meta 2026-cı ilin üçüncü rüb maliyyə hesabatı: Gəlir gözləniləndən çox, 26% artaraq 64,6 milyard ABŞ dollarına çatdı, Muse AI on milyon istifadəçini keçərək süni intellekt üçün yeni artım hekayəsini qızışdırdı!
 2026/10/22 04:58
🔥 Amerika birjasında trend radar artıq istifadəyə verilib! 3 əsas ABŞ birja istiqaməti + 6 seçilmiş fərdi səhmlər + 7 əsas hadisə təqvimi, bu həftə ABŞ birjasında imkanlar haradadır? Keçidi klikləyib 22 ticarət istiqamətinin vizual xülasəsinə baxın→
Əsas Fikir:
Meta-nın üçüncü rüb gəliri 64.6 milyard dollar təşkil edib, illik müqayisədə 26% artıb və bazar gözləntilərini üstələyib, əsasən reklam biznesinin güclü hərəkəti nəticəsində. Təxminən 9.9 milyard dollar hüquqi məhkəmə xərcləri və AI infrastrukturuna böyük investisiya səbəbilə əməliyyat mənfəət marjı 20%-ə düşüb, azad pul axını isə mənfi olmuşdur. Yeni təqdim olunan fərdi AI agenti Muse ABŞ və Kanadada sürətlə on milyon istifadəçini aşdı, alış-veriş sahəsində əsas nəticələr əldə edib, rəhbərlik onu uzunmüddətli, daha yüksək ARPU üçün artım mühərriki kimi müəyyənləşdirir və AI genişlənməsini dəstəkləmək üçün yeni qeyri-səsvermə səhm növünü elan edib. Qeyri-rəsmi ticarətdən sonra şirkət səhmləri təxminən 2-5% yüksəlib, bazar daha çox gəlir proqnozu və Muse narrativinə, qısa müddətli mənfəət təzyiqinə deyil, fokuslanır.
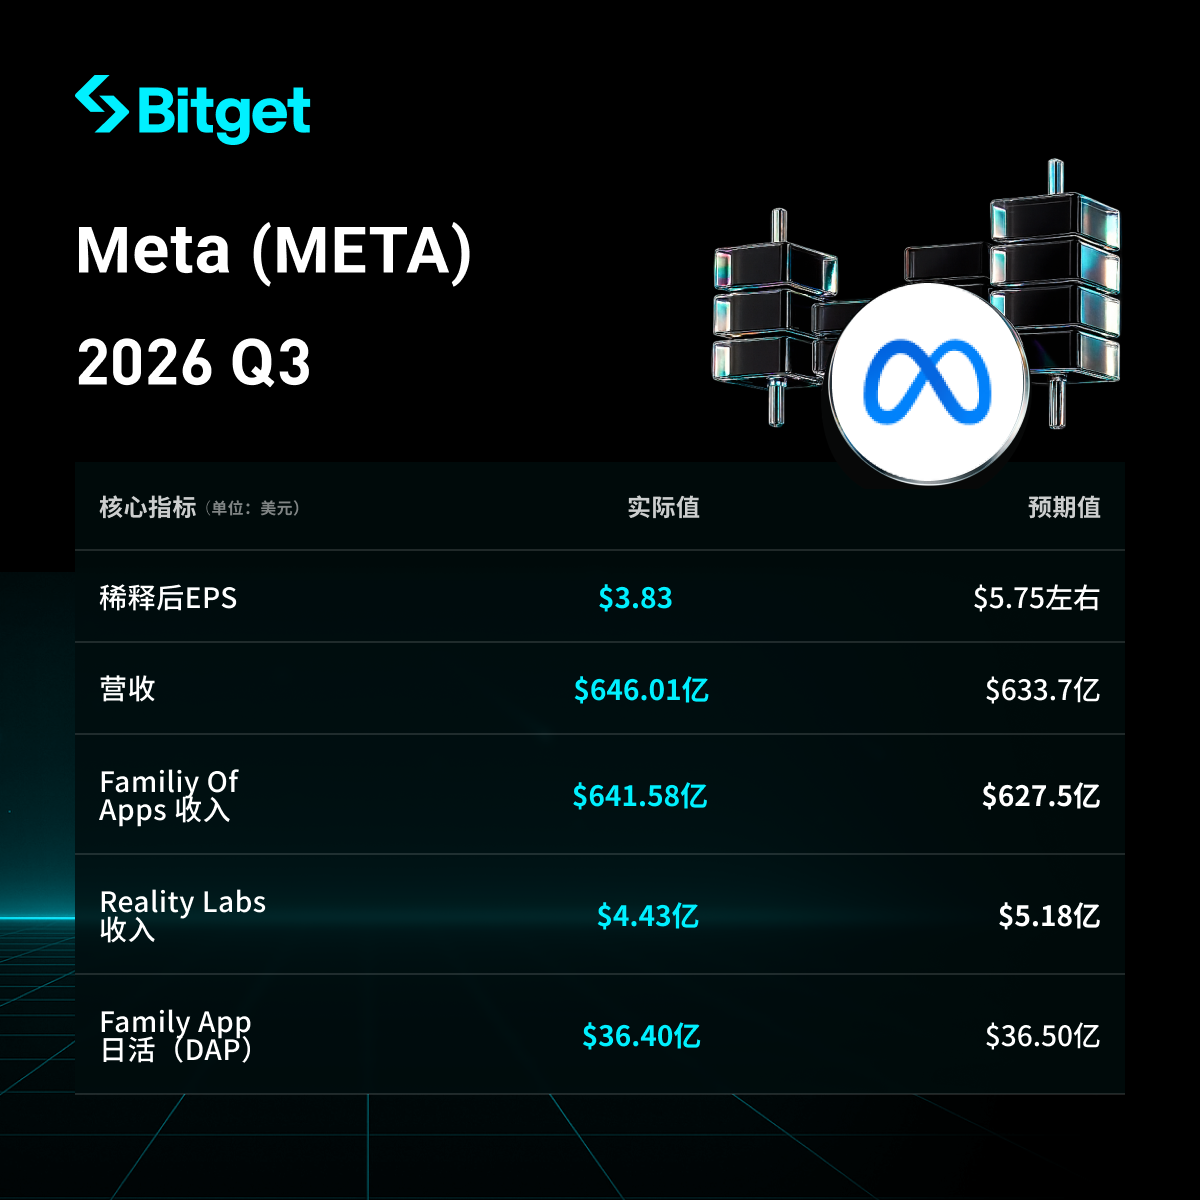
Ətraflı açıqlama
1. Ümumi gəlir və mənfəət göstəriciləri
- Rüblük gəlir 64.601 milyard dollar, illik müqayisədə 26% artım (hesabat və sabit valyuta terminləri eynidir), LSEG və digər bazar gözləntiləri olan təxminən 63.37 milyard dolları üstələyib.
- GAAP şərti ilə düzəldilmiş hər səhmə mənfəət 3.83 dollar (98.9 milyard dollar çoxştatlı baş prokuror məhkəmə xərcləri daxildir); bu xərclər və əlaqəli vergi təsiri xaric, düzəldilmiş hər səhmə EPS 7.40 dollardır.
- Əməliyyat gəliri 12.988 milyard dollar, illik müqayisədə 37% azalma; əməliyyat mənfəəti marjı 20% (ötən ilin eyni dövründə 40%). Hüquqi xərclər xaric, əməliyyat gəliri təxminən 22.88 milyard dollar, marj təxminən 35%.
- Xalis mənfəət 9.86 milyard dollar, illik müqayisədə 264% artım (ötən ilin eyni dövrü yüksək vergi xərcləri ilə az baza olub).
- Əməliyyat pul axını 32.786 milyard dollar; azad pul axını mənfi 2.12 milyard dollar (ötən ilin eyni dövründə müsbət 10.63 milyard dollar), əsas səbəb kapital xərclərinin kəskin artmasıdır.
- Reklam göstərimi illik müqayisədə 10% artıb, hər reklam üçün orta qiymət illik müqayisədə 14% artıb, reklam tələbatının və AI tövsiyə effektivliyinin artması təsdiqlənir.
- Ümumi işçi sayı 66,775 nəfər, illik müqayisədə 15% azalıb.
2. Muse AI agentinin performansı
- Sentyabrın əvvəllərində təqdim olunduğundan ABŞ və Kanadada 10 milyondan çox istifadəçi Muse fərdi agentini aktiv edib (təxminən 6 həftə ərzində), təxminən 25% istifadəçi gündəlik istifadə edir, bu da qalıcı istifadəni artırır.
- Alış-veriş ən çox istifadə olunan ssenaridir: iştirak edən istifadəçilərin 25%-dən çoxu AI agenti ilə alış-veriş edir və orta alış məbləği 200 dolları keçir; Plaid bağlantısı fəaliyyəti sektoral gözləntiləri üstələyib.
- Rəhbərlik bildirir ki, Muse artıq məhsul-bazar uyğunluğunu tapıb, genişmiqyaslı əməliyyat mərhələsinə keçir, məqsəd milyardlarla istifadəçiyə xidmət etməkdir; super milyard istifadəçi güc tutumu qurmaq planı var.
- Hazırda “hesablama xərcləri olduqca yüksəkdir” və zərər edilir; gələcək bir ildə xərclərin effektivliyi 10 dəfədən çox artacaq və genişmiqyaslıdırsa, gəlir əldə olunacaq.
- Monetizasiya yolu: əksər istifadəçilərə pulsuzdur, əməliyyat komissiyası, premium model/map token abunəsi, müəssisə xidmətləri və API ödənişi ilə; uzunmüddətli hər istifadəçi gəliri (ARPU) cari ev tətbiqlərindən (ABŞ istifadəçiləri illik ARPU təxminən yüzlərlə dollar) yüksək olacaq gözlənilir.
- Eyni zamanda Muse Wonder (ilk qabaqcıl model) və kiçik bizneslərə yönəlik bacarıq genişləməsi (Shopify, QuickBooks bağlantısı, reklam optimizasiyası və əməliyyata kömək); Meta eynəklərində inteqrasiya və gizlilik üçün VM funksiyaları təqdim olunacaq.
3. Digər biznes bölmələrinin performansı
- Family of Apps: Gəlir təxminən 64.2 milyard dollar (reklam gəliri təxminən 63.1 milyard dollar, illik müqayisədə 26% artım); gündəlik aktiv istifadəçi (DAP) sayı 3.64 milyard, illik müqayisədə 3% artım. AI tövsiyəsi iştirakçılığı artırır (məsələn, Reels baxış müddəti artır), generativ AI reklam alətləri 10 milyon reklamveren tərəfindən istifadədədir.
- Digər gəlirlər: Təxminən 1.1 milyard dollar, illik müqayisədə 59% artım (WhatsApp pullu mesajları və abunələr daxil).
- Reality Labs: Gəlir 443 milyon dollar, illik müqayisədə 6% azalma (Quest satışları azalıb, qismən AI eynək artımı ilə kompensasiya edilib); bu rübdə əməliyyat zərəri təxminən 4.13 milyard dollar. İllik gözlənilən zərər 18-19 milyard dollar, 2027-ci ildə təxminən 15 milyard dollar, strateji diqqət AI və smart eynəklərə yönəlir.
4. Kapital xərcləri və AI investisiya planı
- Üçüncü rübdə kapital xərcləri (maliyyə icarəsinin əsas məbləğləri daxil) 34.9 milyard dollar təşkil edib, əsasən serverlər, data mərkəzləri və şəbəkə infrastrukturuna yönəlib.
- İllik kapital xərcləri proqnozu 135-145 milyard dollar aralığına daralır (əvvəl minimum 130 milyard idi).
- Əsas investisiya sahələri: AI hesablama gücü (Muse genişlənməsini və əsas biznesin təklifini dəstəkləyir), data mərkəzlərinin qurulması; yeni C sinif adi səhm növü (qeyri-səsvermə, 2027-ci ilin yanvarından qüvvədə, 2:1 səhm bölməsi kimi), maliyyələşmə, işçi əmək haqqı və alımlar üçün, Zuckerberg-in idarəetmə hüququnu qoruyur.
- Rəhbərlik gözləyir ki, AI-yə investisiyalar 2027-dək əsas biznesdə güclü artımı davam etdirəcək və yeni gəlir imkanları yaradacaq.
5. Növbəti rüb proqnozu (2026 Q4)
- Gəlir proqnozu 73-76 milyard dollar, orta göstərici təxminən 74.5 milyard dollar, bazar gözləntilərindən (təxminən 73.7 milyard dollar) yüksəkdir; 1% illik xarici valyuta əleyhinə təsiri qəbul edilir.
- İllik xərclər proqnozu 175-179 milyard dollar (hüquqi xərclər daxil); üçüncü rüb hüquqi xərcləri xaric, ilin sonunda əməliyyat gəliri 2025-dən yüksək olacaq.
- Dördüncü rüb vergi dərəcəsi proqnozu 15%-17%.
- Reality Labs illik zərər proqnozu 18-19 milyard dollar, 2027-də təxminən 15 milyard dollar.
| Gəlir | 64.6 milyard dollar (+26%) | 73-76 milyard dollar | - |
| CapEx | 34.9 milyard dollar | - | 135-145 milyard dollar |
| Xərclər | 51.6 milyard dollar | - | 175-179 milyard dollar |
| Reality Labs zərəri | ~4.1 milyard dollar | - | 18-19 milyard dollar (2027 təxminən 15 milyard) |
6. Bazar konteksti və investorların narahatlıqları
- Əsas əkslik: reklam biznesi və AI tövsiyəsi davamlı artım təmin edir, lakin AI hesablama gücünə investisiya azad pul axınını mənfi edir, mənfəət marjını sıxır; Muse erkən istifadəçiliyi və alış-veriş məlumatları yeni bir narrativdir, lakin hesablama xərcləri yüksək, monetizasiya hələ gecikmişdir.
- Bazar çətinliyi: hüquqi xərclər bir dəfəlik mənfəətə zərbə vurur; Muse yalnız ABŞ və Kanadada mövcuddur, miqyaslandırmada effektivlik artırılmalı; Reality Labs davamlı itkiləri gözlənilən azalır, lakin hələ də pul istehlakı nöqtəsidir. İnvestorlar Muse-un uzunmüddətli ARPU-nun mövcud tətbiqləri keçib-keçməyəcəyi, hesablama səmərəliliyinin 10 qat yaxşılaşmasının mümkünlüyü və 2027-ci ildə artımın davamlılığına diqqət ayırır.
- Investor reaksiyası: gəlir proqnozu gözləniləndən yüksək və güclü Q4 proqnozu, Muse-un mövcudluğu ilə birlikdə, qeyri-rəsmi ticarətdə şirkət səhmləri təxminən 2-5% yüksəlib, bazar ilk sırada artım potensialını qiymətləndirir, qısamüddətli pul axını təzyiqindən çox.
İmtina: Bu məqalənin məzmunu yalnız istinad məqsədi daşıyır, heç bir investisiya məsləhəti deyil.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Goldman Sachs Lam Research Group (LRCX.US) üçün "al" reytinqini saxlayır: üçüncü rüb nəticələri gözlənilən kimi oldu, 2027-ci il üçün WFE proqnozu 200 milyard dolları keçir.
Goldman Sachs Panlin Qrupuna "al" reytinqini qoruyur, hədəf qiyməti 380 ABŞ dollarıdır.
Goldman Sachs United Continental Airlines (UAL.US) üçün 50% daha artımı pozitiv dəyərləndirir: Artım tendensiyası davam edəcək, yanacaq xərcləri təzyiq göstərsə də, mənfəətlilik hələ də sektorda liderdir.
Goldman Sachs United Continental Airlines-ə “al” reytinqi verib, hədəf səhm qiymətini 152 dollar olaraq müəyyən edib; bu, cari səhm qiymətinə nisbətən hələ də 50% potensial artım imkanının olduğunu göstərir.



