
【🔥Resumen semanal de acciones estadounidenses de Bitget】 La inflación se enfría + ¡Explosión triple de bancos, ASML y TSMC! Los traders primero se relajan, luego se sorprenden por el Capex
 2026/07/17 09:56
Esta semana las acciones estadounidenses vivieron un clásico rebote en forma de V. El lunes, el conflicto entre EEUU e Irán volvió a intensificarse sumado a la caída abrupta de SK Hynix en Corea del Sur, lo que llevó al Nasdaq a desplomarse hasta un 1,6%; posteriormente, los datos del CPI y PPI resultaron mucho más bajos de lo esperado, los grandes bancos superaron ampliamente las previsiones, ASML elevó significativamente su guía anual, y TSMC registró márgenes y utilidades netas récord, lo que provocó una rápida recuperación del ánimo del mercado.Sin embargo, el jueves, cuando TSMC publicó un informe financiero sorprendente y elevó de manera significativa su Capex a 60-64 mil millones de dólares, las acciones de chips corrigieron en bloque y el mercado volvió a debatirse sobre si “la IA está gastando demasiado rápido”. Para el jueves, el S&P500 acumulaba en la semana aproximadamente un +1,2%, el Nasdaq +1,5% y el Dow Jones cerró ligeramente en verde; la tesis del hardware de IA quedó confirmada, pero la sensibilidad al Capex aumentó notablemente bajo valoraciones altas.
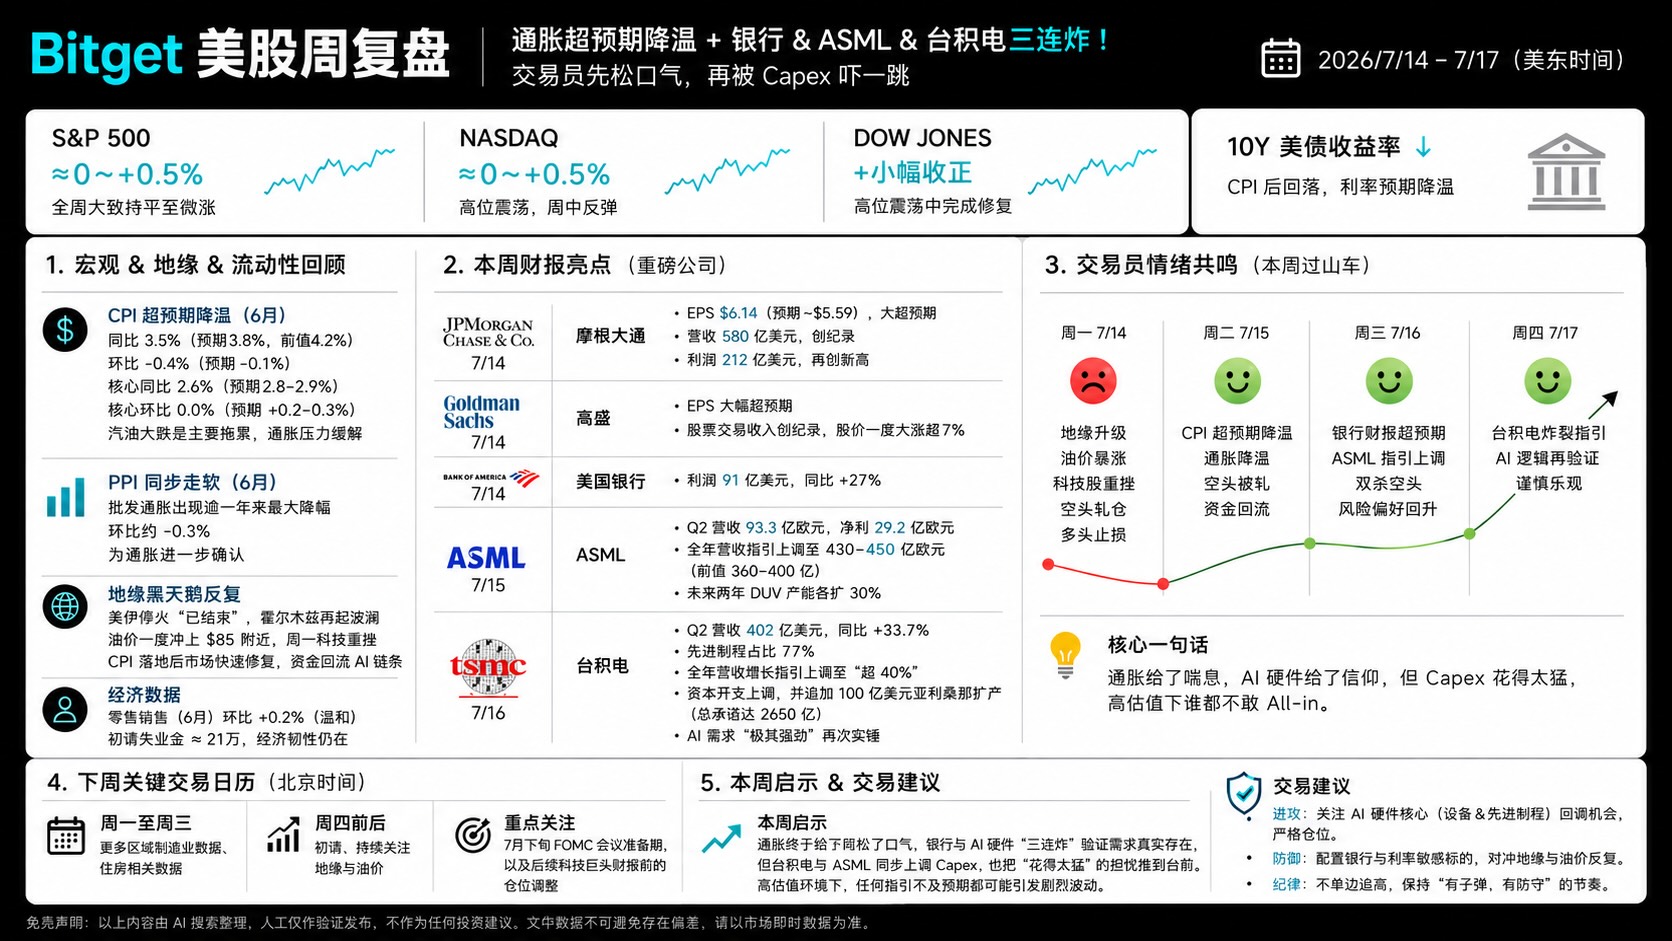
- Inflación desciende inesperadamente: el CPI de junio cayó un 0,4% mensual (esperado -0,2%, mayor descenso desde abril de 2020), y el anual fue del 3,5% (esperado 3,8%); el CPI core se mantuvo sin cambios mensualmente y sólo aumentó un 2,6% anual. El PPI descendió un 0,3% mensual y creció un 5,5% anual (muy por debajo del esperado 6,2%). El motivo principal fue la caída energética, lo que eliminó las expectativas de aumento de tasas en julio. El rendimiento de los bonos del Tesoro a 10 años se redujo a cerca de 4,55%, permitiendo a los activos de riesgo recuperarse.
- Conflicto entre EEUU e Irán renace (mayor cisne negro): Trump declaró previamente el fin del alto al fuego, las fuerzas estadounidenses continuaron los ataques, el riesgo de Ormuz reapareció, y el Brent oil saltó por encima de los 83 dólares el lunes, lo que generó una fuerte caída en los índices bursátiles. Luego surgieron noticias de mediación y el precio del petróleo retrocedió parcialmente hacia el rango de 79-80 dólares, mientras el mercado fue digiriendo el impacto.
- Rápido cambio en liquidez y flujo de capitales: tras los datos de inflación, el dinero fluyó de sectores defensivos hacia valores de crecimiento y semiconductores; pero el jueves, tras la fuerte subida de Capex de TSMC, las acciones de chips realizaron beneficios y la volatilidad se intensificó en posiciones altamente apalancadas.
- Acciones de bancos arrancan perfecto (14-15 de julio): JPM marcó utilidades récord de 21,1 mil millones de dólares (EPS 7,70 dólares, ajustado 6,14 dólares superando ampliamente las expectativas), y el negocio de banca de inversión y trading explotó; BAC, Citi, Wells Fargo y GS todos superaron las previsiones, con fuertes crecimientos en ingresos por trading y tarifas de banca de inversión (incluyendo aportes de SpaceX). La fortaleza de los bancos demuestra que “el dinero se mueve, la volatilidad también genera ganancias”, y eleva directamente el apetito por el riesgo.
- El rey de los equipos para semiconductores ASML (15 de julio): ventas netas de 9,3 mil millones de euros (muy por encima del rango previsto de 8,4-9 mil millones), margen bruto de 54,0%, utilidad neta de 2,9 mil millones de euros, EPS de 7,59 euros. Más importante aún, elevó su guía anual a 43-45 mil millones de euros (antes 36-40 mil millones), y la proyección del tercer trimestre llega a 11-12 mil millones. El CEO fue enfático en que la demanda de IA es extremadamente fuerte y el negocio de Installed Base superó las expectativas. El precio de la acción subió hasta 8% durante la jornada y cerró con un alza de 3% aproximadamente, encendiendo toda la cadena de equipamiento para IA.
- TSMC (16 de julio): ingresos del Q2 de 40,2 mil millones de dólares (excediendo la guía), margen bruto de 67,7% (guía de 65,5-67,5%, muy por encima de lo esperado), utilidad neta récord de 21,98 mil millones de dólares (+77,4% interanual). Proyección de ingresos para el Q3 de 44,6-45,8 mil millones de dólares, crecimiento anual ajustado a “algo más de 40%” (antes “más de 30%”), Capex subió fuertemente a 60-64 mil millones de dólares (antes 52-56 mil millones), y se sumaron 10 mil millones adicionales de inversión en Arizona. Pero el resultado fue “demasiadas buenas noticias”: TSM cayó fuerte después del cierre, arrastrando a NVDA, MU, SK Hynix y otras acciones de chips el jueves. Los traders validan el superciclo de IA pero temen que “se está gastando demasiado y el ciclo de retorno se prolonga”.
- 20 de julio: indicadores económicos adelantados
- 21-22 de julio: balances industriales/automotrices como 3M y General Motors
- 23 de julio: solicitudes iniciales de seguro de desempleo
- Seguimiento: avances de negociación entre EEUU e Irán, volatilidad del precio del petróleo, más balances de tecnología/consumo
- Aviso importante: 28-29 de julio FOMC (reunión clave bajo la presidencia de Kevin Warsh)
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Por qué las acciones de los bancos estadounidenses bajaron tanto esta semana? La advertencia de Bank of America fue solo el detonante, la inflación es el “asesino invisible”.
El índice KBW de acciones bancarias cerró el miércoles con una caída del 2,9%, su mayor descenso diario desde febrero, ampliando la caída semanal al 5%.
¡Las empresas japonesas rara vez desprecian el yen débil! La volatilidad del tipo de cambio es “perjudicial”; la debilidad del yen podría causar caos en los mercados financieros.
Los ejecutivos de empresas japonesas están pidiendo un fortalecimiento del yen, incluso aquellas compañías que se benefician de la debilidad de la moneda.

Después de que la Reserva Federal emitió señales de postura agresiva, Goldman Sachs cambió su pronóstico: ahora prevé un aumento adicional de 25 puntos básicos en octubre.
La lógica central detrás de que Goldman Sachs incluya una subida de tasas en octubre como escenario base es la siguiente: ya que la Reserva Federal ha calificado este aumento de tasas como una medida para “retornar más oportunamente” al objetivo del 2%, realizar subidas consecutivas en reuniones seguidas resulta más natural que alternarlas. Sin embargo, Goldman Sachs considera que más de dos subidas adicionales no son el escenario base, principalmente porque sus propias previsiones de inflación son más bajas que la media de los miembros de la Reserva Federal.
Precios de las criptos
Más


