
Ensayo: Utilizando estadísticas de compra de TSMC basadas en el modelo X para inferir el momento de cambio en la corrección de los semiconductores

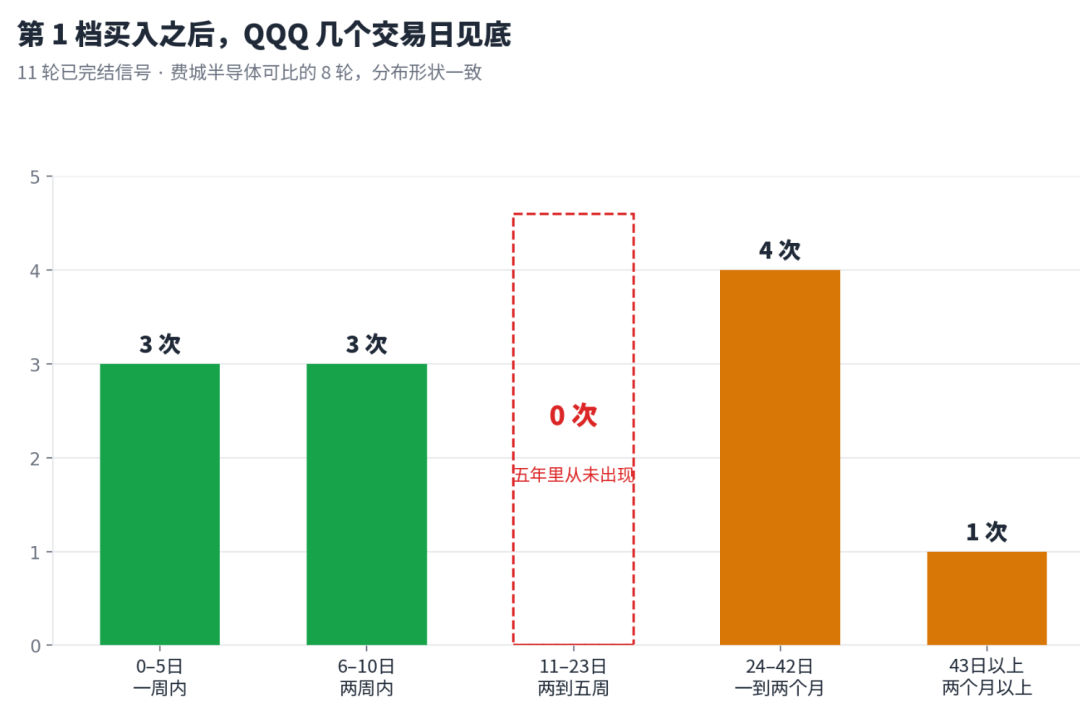
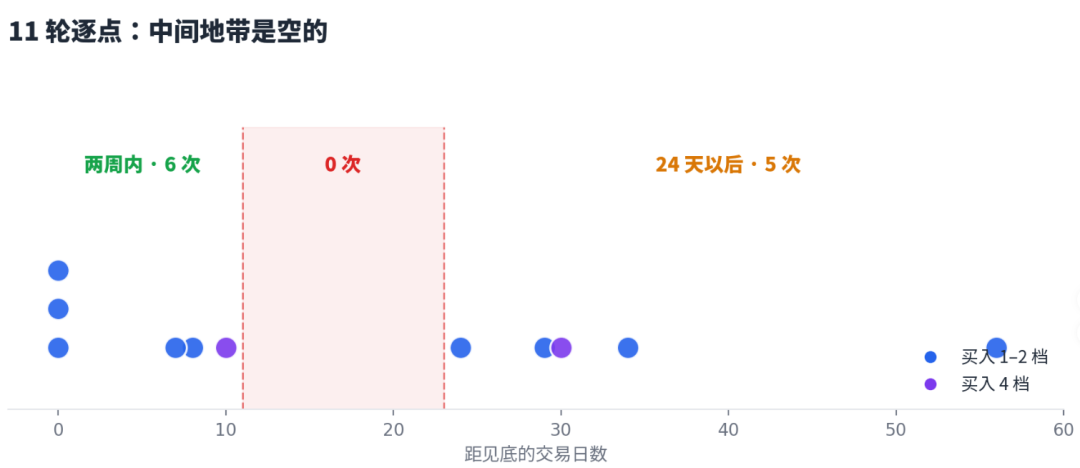
O es ahora mismo (dentro de dos semanas), o queda aún uno a dos meses. La opción intermedia nunca apareció en cinco años.
Este hueco no viene de recortar la muestra. Si sólo tomo los últimos tres años, la forma es igual; si cambio la ventana de 60 días a 45 o 90 días, el hueco permanece; el sector de semiconductores de Filadelfia tiene 8 rondas comparables, también presentan distribución en los extremos y cero en el medio.
Otro dato: después de la primera compra, ¿cuánto más cayó el índice?
Las rondas más leves, tras comprar, apenas caen menos de tres puntos y tocan fondo.
La ronda más profunda,febrero de 2025, en pleno conflicto de aranceles de abril, tras la primera compra QQQ retrocedió otro 21,7%.
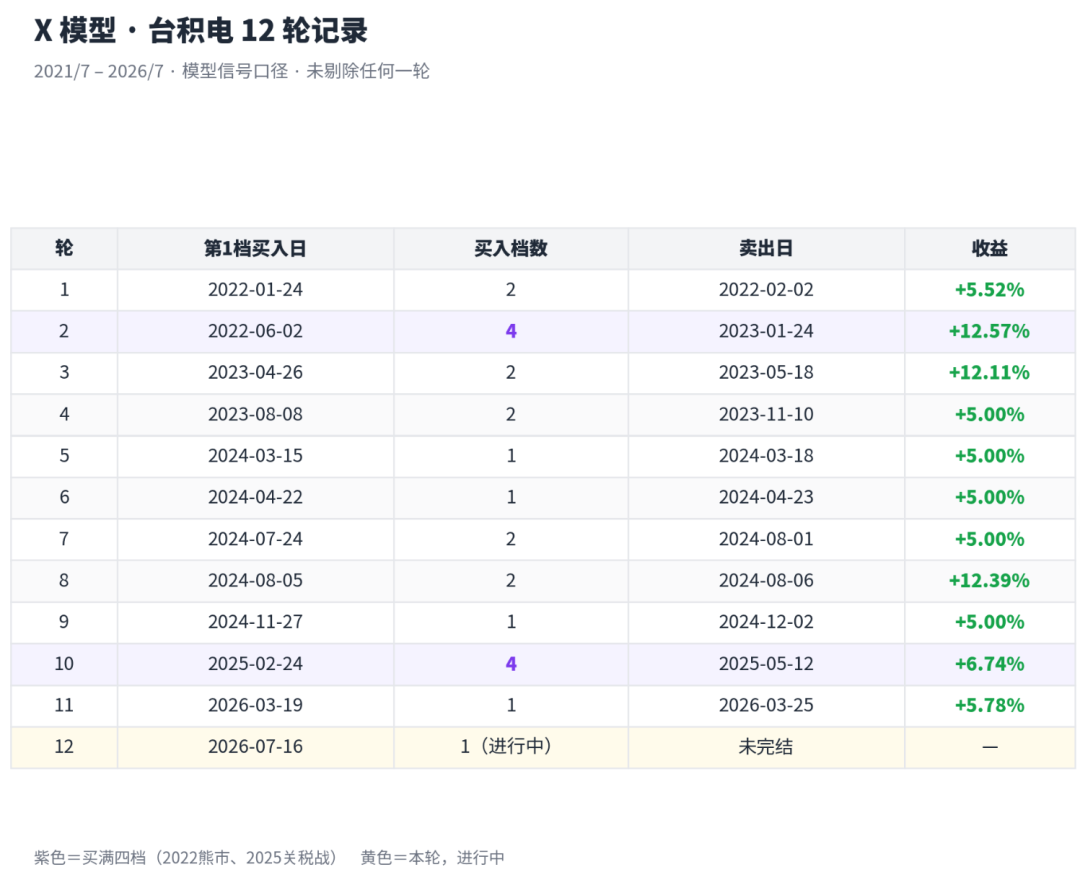
Aclaro: no excluí ninguna ronda en la muestra. La caída de 2022 está incluida, así como el conflicto de aranceles de 2025. Para una malla de compras de retroceso, el pánico no es un valor atípico a excluir—en cinco años el modelo sólo agotó las cuatro compras dos veces, y fue justamente en esas circunstancias. El pánico es el terreno principal del modelo.
Esto vuelve a la razón por la que uso TSMC como referencia. Es de baja volatilidad, así que cuántos tramos logra comprar, ya es una medición de la presión del mercado: 1 tramo, leve retroceso; 4 tramos, pánico sistémico. Las dos veces que se agotaron cuatro tramos, el fondo llegó tras 10 y 30 días; las otras nueve veces que sólo se compraron 1-2 tramos, la mediana fue 8 días. Cuanto más profunda la compra, más lejano el fondo—las cuatro compras sólo tienen dos muestras, pueden servir como orientación.
Pero esto significa una cosa: si en esta ronda las próximas compras se ejecutan, el fondo no está más cerca, sino que el ajuste será más profundo de lo que parece ahora.
Sobre la siguiente acción de mi modelo:
Volviendo a esta ronda. El 16 de julio, primera compra ejecutada. Conforme a la distribución de las 11 rondas, hay dos caminos: el fondo está a unos días, o queda uno a dos meses. El camino intermedio nunca apareció en la historia.
¿Cuál de los dos? Yo no lo sé, ni el modelo lo sabe.
Esta señal indica que la zona de riesgo ya entró en su punto álgido, así que no hay que adivinar si es ajuste o solo retroceso simple; las próximas tres compras están pautadas: si sube hay punto de venta, si baja, punto de compra. Eso es lo que dije al principio, toda acción de trading tiene un plan previo.
En qué tramo se ubica esta ronda, en qué día toca fondo el índice, en qué intervalo se cae, si TSMC se vende, lo publicaré en tiempo real en mi módulo independiente "Archivo de Trading"lo registraré tramo a tramo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Por qué las acciones de los bancos estadounidenses bajaron tanto esta semana? La advertencia de Bank of America fue solo el detonante, la inflación es el “asesino invisible”.
El índice KBW de acciones bancarias cerró el miércoles con una caída del 2,9%, su mayor descenso diario desde febrero, ampliando la caída semanal al 5%.
¡Las empresas japonesas rara vez desprecian el yen débil! La volatilidad del tipo de cambio es “perjudicial”; la debilidad del yen podría causar caos en los mercados financieros.
Los ejecutivos de empresas japonesas están pidiendo un fortalecimiento del yen, incluso aquellas compañías que se benefician de la debilidad de la moneda.

Después de que la Reserva Federal emitió señales de postura agresiva, Goldman Sachs cambió su pronóstico: ahora prevé un aumento adicional de 25 puntos básicos en octubre.
La lógica central detrás de que Goldman Sachs incluya una subida de tasas en octubre como escenario base es la siguiente: ya que la Reserva Federal ha calificado este aumento de tasas como una medida para “retornar más oportunamente” al objetivo del 2%, realizar subidas consecutivas en reuniones seguidas resulta más natural que alternarlas. Sin embargo, Goldman Sachs considera que más de dos subidas adicionales no son el escenario base, principalmente porque sus propias previsiones de inflación son más bajas que la media de los miembros de la Reserva Federal.
Precios de las criptos
Más


