
¿Por qué hoy el mercado solo premia a Microsoft si todos invierten igual en IA?

Microsoft subió alrededor de un 10% después del cierre, Meta cayó cerca del 1%. Ambas empresas están invirtiendo fuertemente en AI, pero Wall Street mostró actitudes completamente opuestas hacia ellas.
La razón es bastante directa: el mercado ya no paga por “quién se anima a gastar plata”, sólo recompensa a quienes pueden demostrar que “el dinero invertido se convierte directamente en ingresos”.
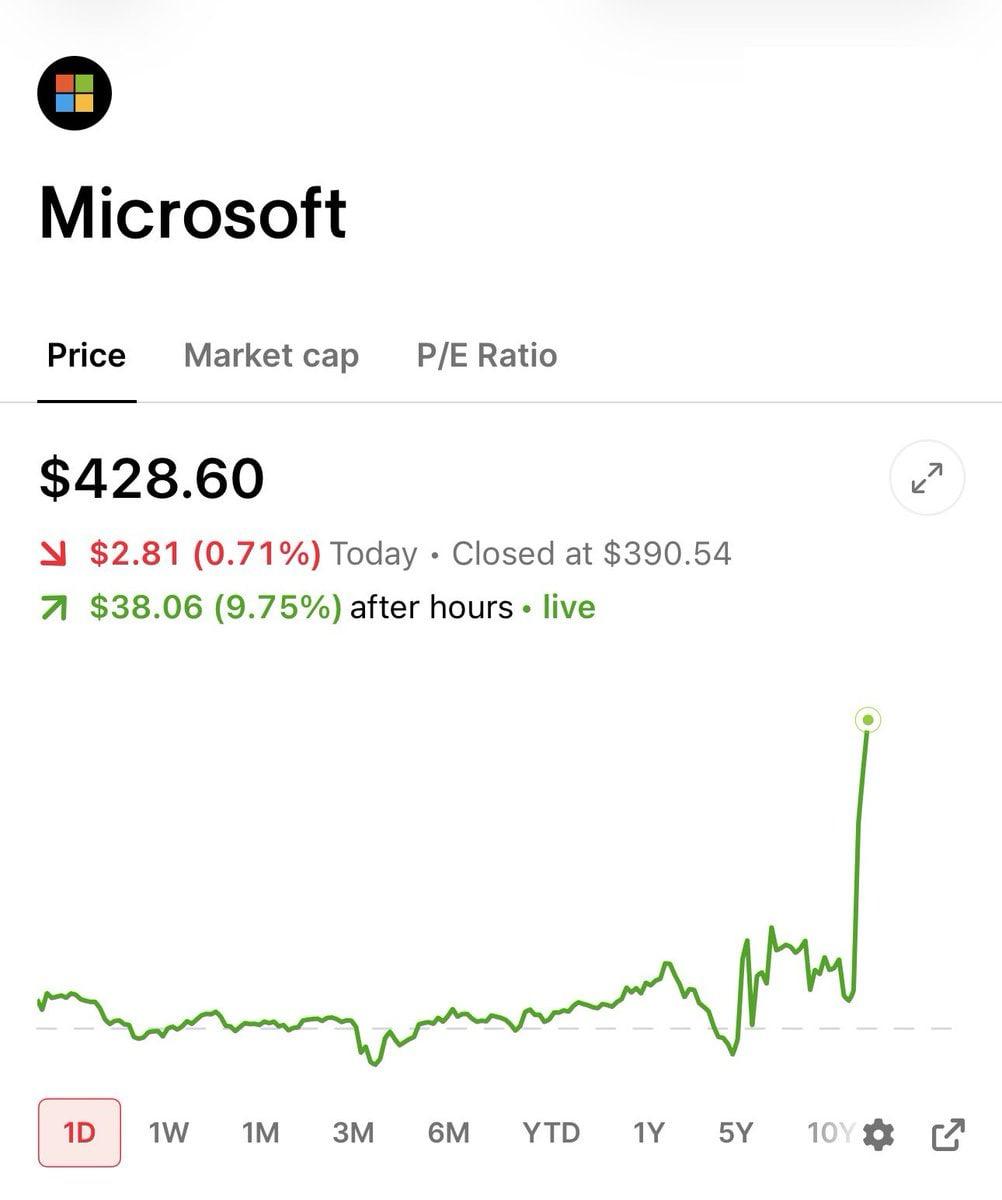
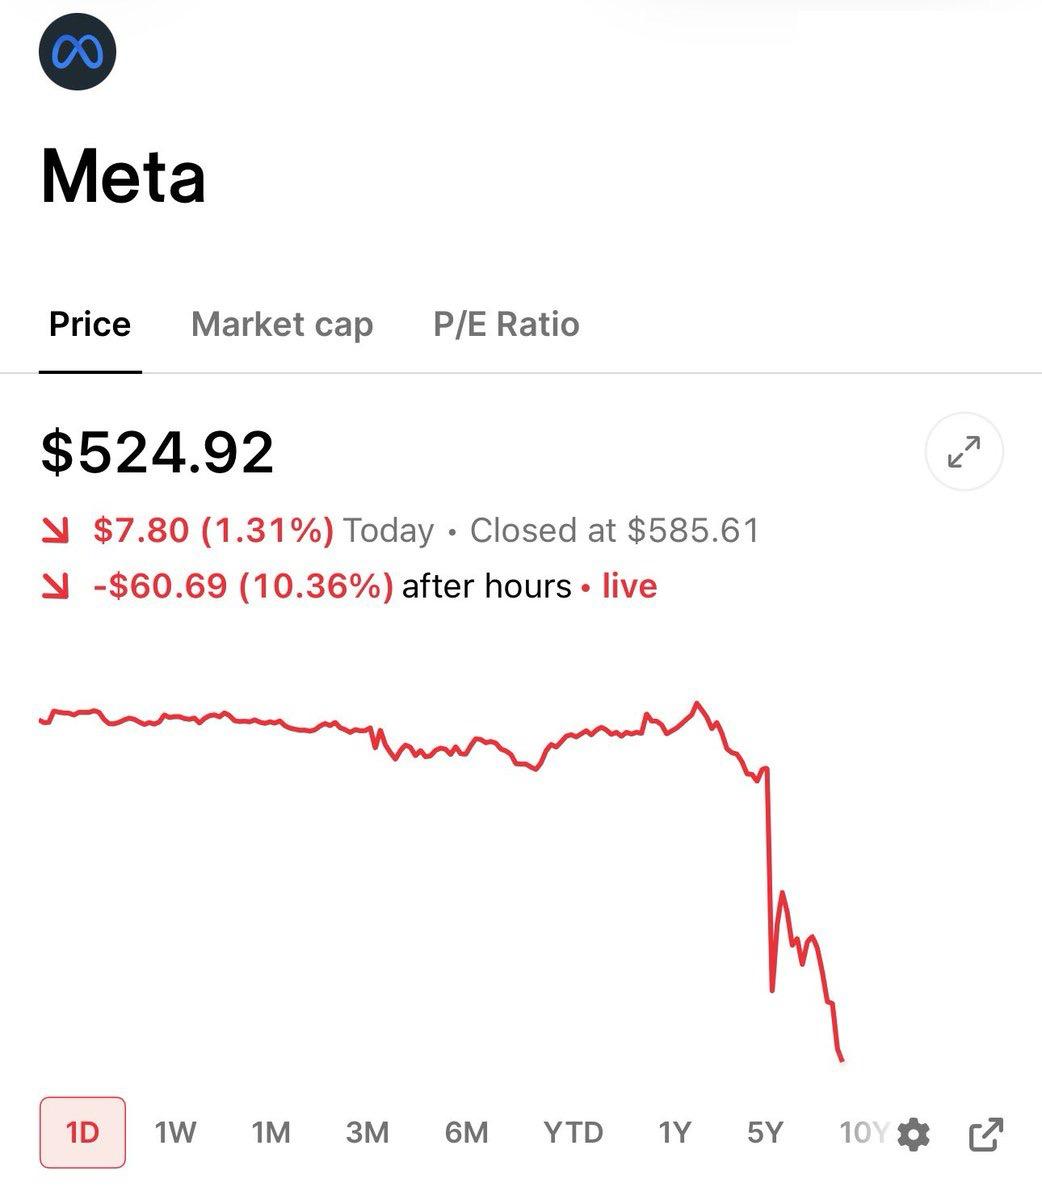
Veamos primero Microsoft
El aumento de Microsoft parece deberse a que Azure creció un 43% este trimestre, superando expectativas, pero la verdadera fuerza vino del conference call: la dirección proyectó un crecimiento del 45% para el próximo trimestre y remarcó que la demanda sigue limitada por la oferta de capacidad de cómputo; apenas se pone en línea nueva capacidad, los clientes la absorben de inmediato.
Esta frase es clave para el mercado: Microsoft no construye el data center y espera a los clientes, sino que hay clientes haciendo fila, y apenas se habilita el poder de cómputo, se transforma en ingresos para Azure. La demanda originada por modelos open source y despliegue multi-modelo sigue absorbiendo capacidad en la nube.
Sobre el CapEx anual, que bajó de 190 mil millones a 175 mil millones de dólares, que nadie se deje engañar por la forma contable. Sólo cambió el criterio financiero: antes era “compra de activos”, ahora una parte se registra como “alquiler a largo plazo”, así que el gasto de efectivo del año parece menor en los libros, pero el compromiso de alquiler futuro subió de 197 mil millones a 329 mil millones de dólares.
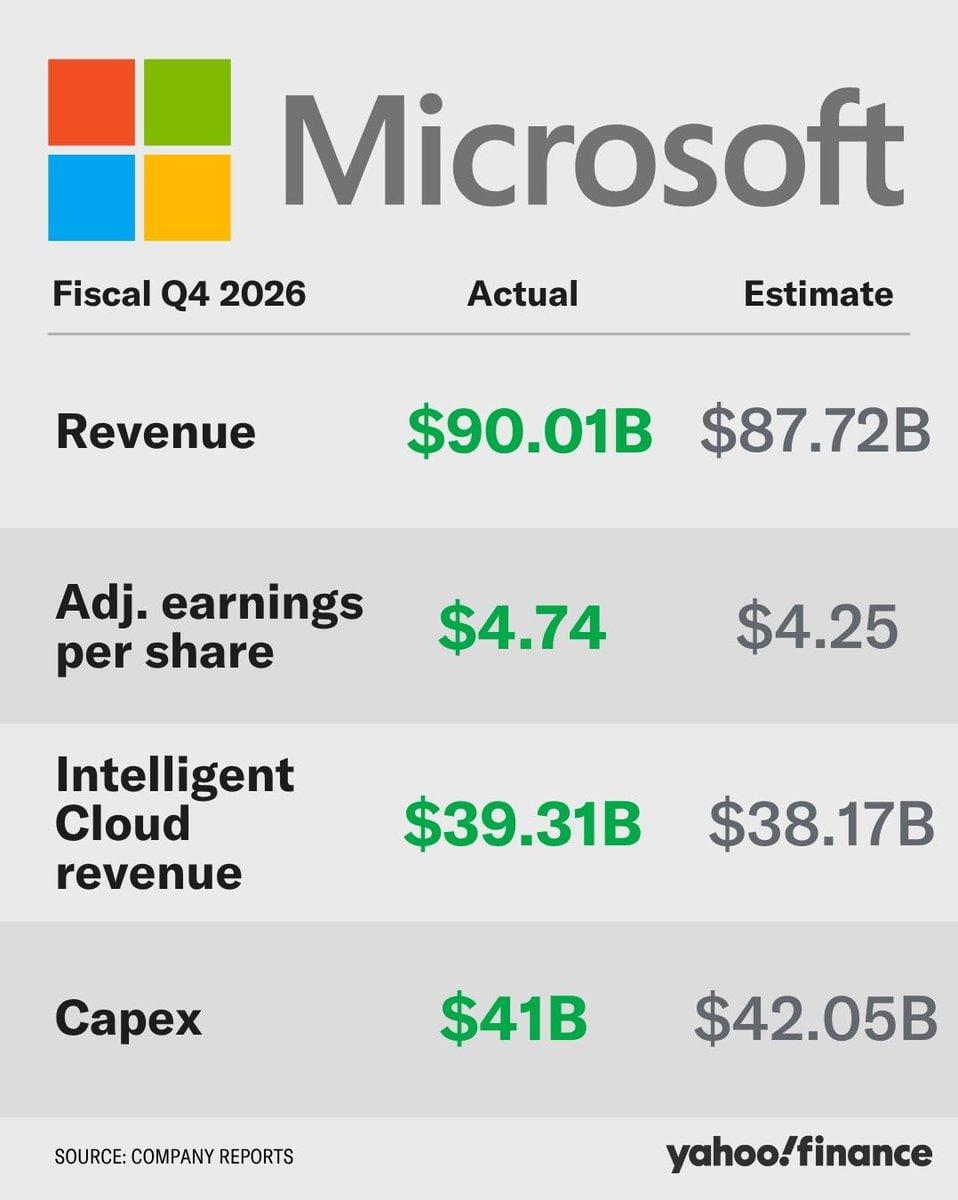
Lo que realmente cautivó al mercado de Microsoft es: CapEx no tiene nuevos aumentos desmedidos, Azure acelera del 43% al 45%, y la dirección enfatiza que el free cash flow para el FY27 sigue siendo positivo.
Inversión—capacidad—ingresos—cash flow, este ciclo está funcionando.
Veamos ahora a Meta
El problema de Meta no es que su CapEx sea mayor al de Microsoft, sino que ese dinero no está mostrando una vía de retorno igual de clara.
Los ingresos crecieron un 28% este trimestre, parece bien, pero los costos y gastos crecieron un 55%, el resultado operativo bajó un 8% y el EPS cayó un 13%.
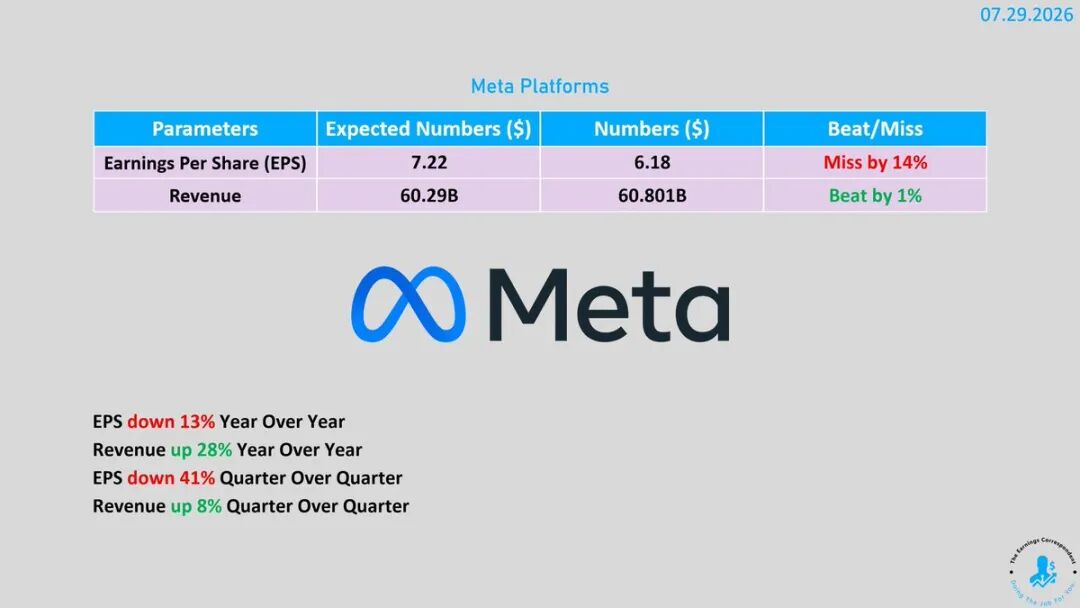
Lo más chocante es que el CapEx del trimestre llegó a 31.1 mil millones de dólares, el free cash flow quedó en apenas 784 millones.
Para ponerlo en perspectiva: una empresa valuada en 1.5 billones, después de un trimestre intenso, se queda con sólo 700 millones de cash. Es como si te consideraras millonario con 10 mil pesos, pero revisás tus bolsillos y sólo te quedan 5 pesos: no es que te falten activos, es que todo está invertido en propiedades y autos, y efectivo disponible es casi nulo.
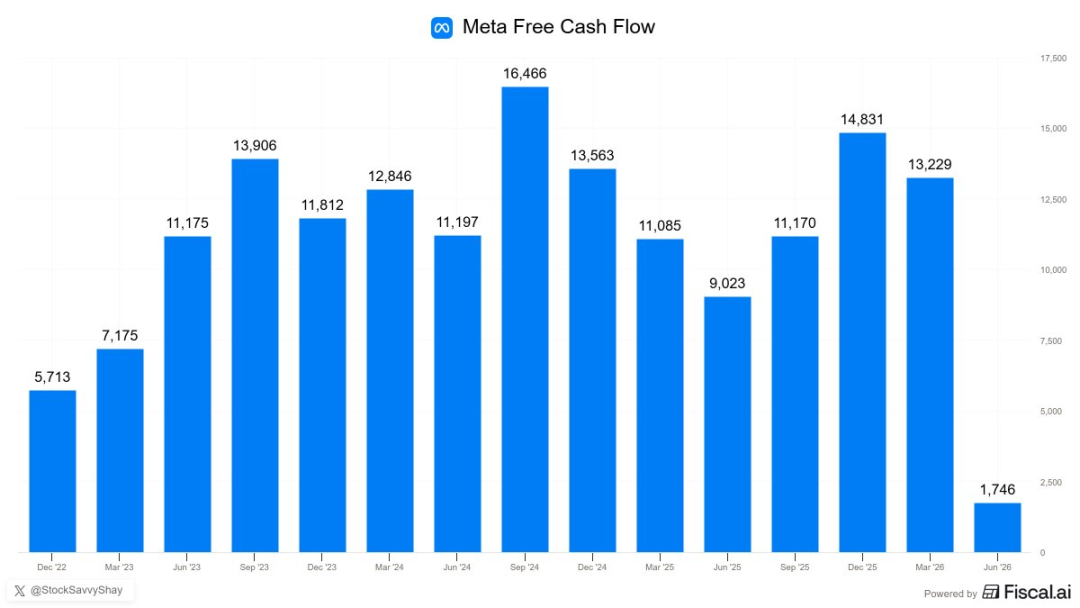
La guía anual de CapEx solo se ajustó de 125 a 145 mil millones de dólares a 130 a 145 mil millones, sin la suba descontrolada que preocupaba al mercado, pero la proyección de ingresos para el tercer trimestre no fue lo suficientemente impactante.
Ese es el motivo por el que el mercado no lo reconoce: Meta dice “voy a seguir invirtiendo”, pero no muestra un indicador externo de ingresos como el 45% de Azure de Microsoft, para demostrar que la nueva capacidad de cómputo se está monetizando rápido.
La AI de Meta realmente mejora las recomendaciones y la eficiencia de publicidad, pero esos beneficios quedan opacados por el crecimiento aún más rápido de la amortización, infraestructura y costos laborales: la inversión sube, pero el retorno no está claro.
Repasemos Google
Google Cloud creció un 82% en ingresos este trimestre, llegando a 24.8 mil millones de dólares, el resultado operativo pasó de 2.8 a 8.8 mil millones, la demanda de AI en la nube sí es fuerte.
Pero el CapEx del trimestre fue de 44.9 mil millones, superando los 39 mil millones del cash flow operativo, con un free cash flow negativo de 5.9 mil millones. Luego Google subió su proyección anual de CapEx, y su acción cayó casi un 7% después del cierre.
El problema de Google es típico: no es que no tengan retorno en AI, sino que su retorno y consumo de cash aumentan simultáneamente.
El mercado reconoce la aceleración de Cloud, pero no puede ignorar cómo se reduce drásticamente el free cash flow.
Perspectivas para Amazon
AWS presentará su balance después del cierre el jueves. El trimestre pasado, AWS creció un 28%, el mayor ritmo en 15 trimestres, pero el free cash flow de los últimos 12 meses cayó de 25.9 a 1.2 mil millones, principalmente por el aumento en inversiones en equipos AI de 5.93 mil millones interanual.
Con los resultados de Microsoft, Meta y Google de fondo, Amazon claramente sabe qué teme el mercado.
No es probable que caigan en el error de titular “CapEx sigue volando”. Aunque tengan que subir el CapEx, es probable que lo comuniquen en términos más suaves: destacando ventajas de chips propios, clientes en espera, o amortiguando el impacto contable con compromisos de alquiler a largo plazo.
Pero cambiar la forma de comunicar no modifica el estándar del mercado. Wall Street sólo quiere ver tres cosas: ¿AWS puede acelerar? ¿El free cash flow puede dejar de caer? ¿La nueva capacidad de cómputo se puede monetizar al instante?
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Por qué las acciones de los bancos estadounidenses bajaron tanto esta semana? La advertencia de Bank of America fue solo el detonante, la inflación es el “asesino invisible”.
El índice KBW de acciones bancarias cerró el miércoles con una caída del 2,9%, su mayor descenso diario desde febrero, ampliando la caída semanal al 5%.
¡Las empresas japonesas rara vez desprecian el yen débil! La volatilidad del tipo de cambio es “perjudicial”; la debilidad del yen podría causar caos en los mercados financieros.
Los ejecutivos de empresas japonesas están pidiendo un fortalecimiento del yen, incluso aquellas compañías que se benefician de la debilidad de la moneda.

Después de que la Reserva Federal emitió señales de postura agresiva, Goldman Sachs cambió su pronóstico: ahora prevé un aumento adicional de 25 puntos básicos en octubre.
La lógica central detrás de que Goldman Sachs incluya una subida de tasas en octubre como escenario base es la siguiente: ya que la Reserva Federal ha calificado este aumento de tasas como una medida para “retornar más oportunamente” al objetivo del 2%, realizar subidas consecutivas en reuniones seguidas resulta más natural que alternarlas. Sin embargo, Goldman Sachs considera que más de dos subidas adicionales no son el escenario base, principalmente porque sus propias previsiones de inflación son más bajas que la media de los miembros de la Reserva Federal.
Morgan Stanley: El embalaje avanzado chino alcanzará mil millones en 2029, los proveedores de equipos serán mejores que las empresas de prueba y embalaje, recomendando ACM Research (ACMR.US) como la primera opción.
Morgan Stanley publicó un informe de investigación afirmando que el empaquetado avanzado en China sigue siendo una vía de crecimiento a largo plazo impulsada por la inteligencia artificial; sin embargo, existe una división entre el crecimiento en la escala de la industria y el aumento de las ganancias de las empresas de ensamblaje y pruebas.

Precios de las criptos
Más


