
Intervención del yen: ¿se puede atrapar este cuchillo volador?

Morning FX
Aunque llegó un poco tarde, finalmente apareció esta ronda de intervención sobre el yen. En solo dos días de operaciones, el USDJPY cayó un 4% hasta 157 y el índice del dólar también fue arrastrado hacia abajo.
Históricamente, la intervención sobre el yen no cambia la tendencia principal a largo plazo de depreciación; cada ronda retrospectivamente ha sido como el Ministerio de Finanzas regalando dinero al mercado. Entonces, queda la pregunta: ¿y esta vez? ¿Se puede tomar este cuchillo volador?
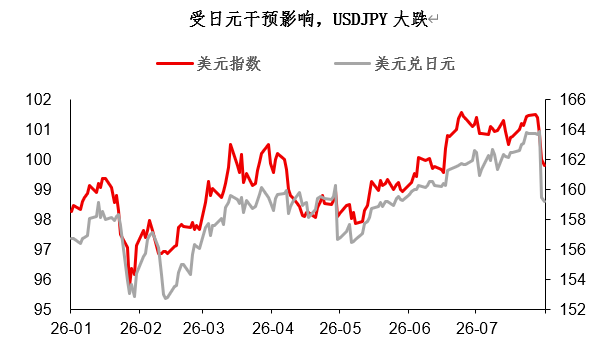
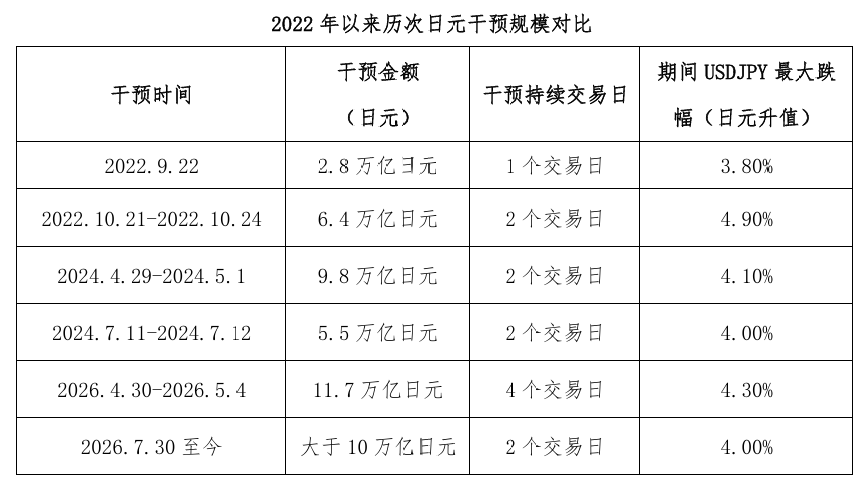
Para responder a esta pregunta, primero debemos evaluar la magnitud de la intervención de esta ronda. Mi opinión es que la mayor parte del impulso político de esta intervención del yen ya se ha liberado. Repasando las intervenciones sobre el yen desde 2022, su duración ha sido de entre 1 y 4 días operativos, y la apreciación del yen durante el periodo es de alrededor del 4%. Esta ronda lleva ya dos días, el USDJPY cayó un máximo de 4% y el monto de intervención superó los 10 billones de yenes. De acuerdo a la experiencia histórica, lo principal del impulso político ya debería haber sido liberado en esta ronda.
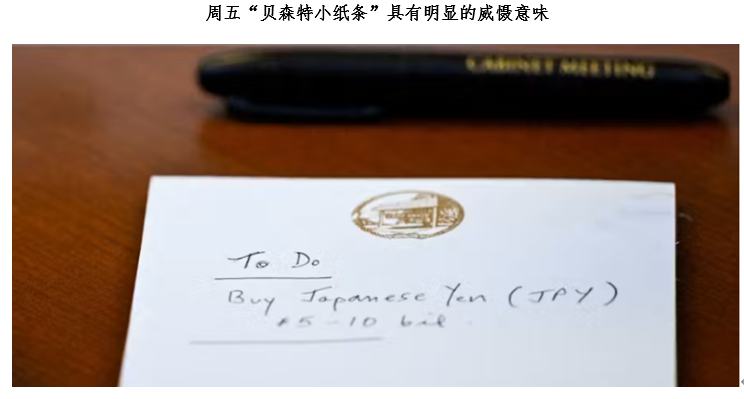
Lo particular de esta intervención es que se trata de una intervención conjunta entre EE. UU. y Japón. El viernes, el “papelito de Besant” del New York Fed Rate Check envió una clara señal de disuasión al mercado. Sin embargo, considero que la disuasión del “papelito de Besant” es más simbólica que real. Esto se debe a que, en comparación con otros países del G7, EE. UU. en realidad tiene unas reservas de divisas bastante pequeñas. Según datos oficiales del FMI, las reservas de EE. UU. suman apenas 38 mil millones de dólares, de los cuales unos 26 mil millones están en euros.
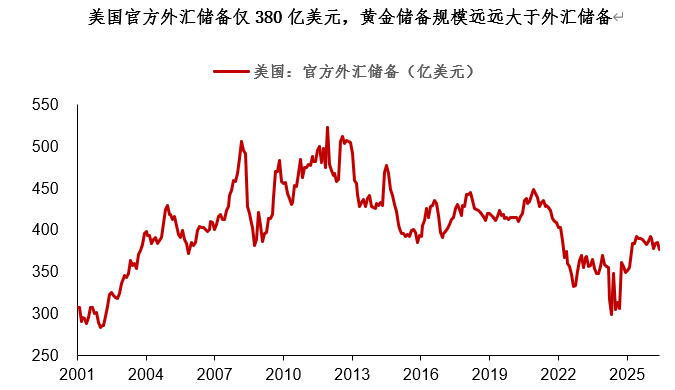
Como se ve en el gráfico, desde el año 2000 las reservas estadounidenses han cambiado poco, mientras tanto el mercado global de divisas creció más de ocho veces (datos del BIS). Además, el uso de las reservas en euros también conlleva ciertos costes políticos. Por eso sostengo que la disuasión del “papelito de Besant” tiene más peso simbólico que práctico.
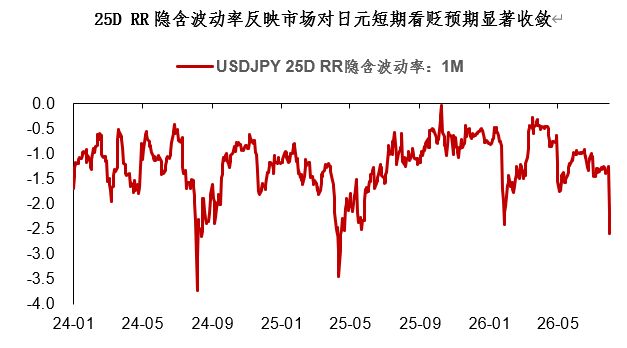
Desde una perspectiva de “disuasión táctica”, la intención de Besant ya logró su objetivo: actualmente, el USDJPY 25D RR a un mes se desplomó a -2,6, mínimo del año. Esto refleja que la expectativa de depreciación del yen a corto plazo se ha reducido significativamente en el mercado.
A largo plazo, la raíz de la expectativa de depreciación del yen está en que la economía japonesa no puede respaldar subas de tasas agresivas y coherentes por parte del BOJ, lo que hace que el yen siga siendo visto como moneda de financiamiento.
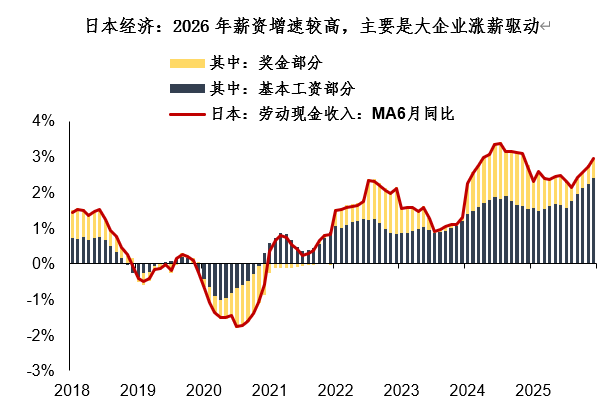
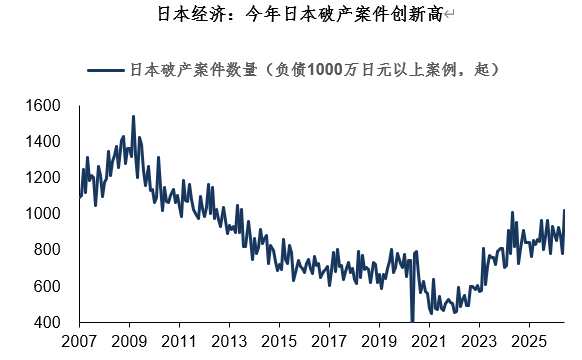
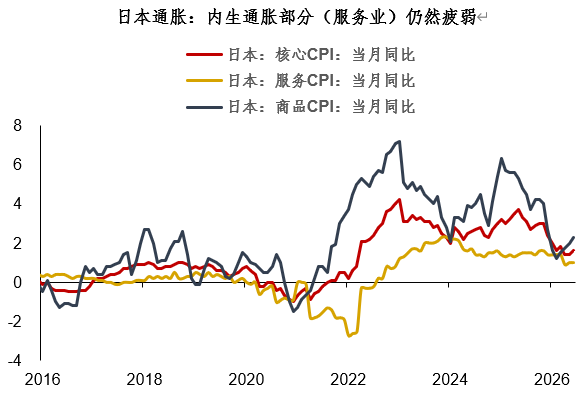
En concreto, la economía, salarios e inflación de Japón no logran generar un círculo virtuoso positivo. Este año, los salarios en Japón crecieron bien, pero el número de quiebras empresariales alcanzó el máximo de la década. El motivo es que el aumento de salarios fue impulsado principalmente por grandes empresas, mientras que pymes todavía enfrentan serias presiones de ganancias y salarios. En este contexto, la inflación (especialmente en servicios) sigue siendo débil y no respalda una política de subas rápidas y coherentes del BOJ.
En resumen, llegó la intervención sobre el yen, ¿se puede tomar este cuchillo volador? Mi opinión es que sí, se puede tomar.
Resumen de hoy:
1. La intervención sobre el yen ya lleva dos días, el USDJPY cayó hasta un 4% y el monto de intervención superó los 10 billones de yenes. De acuerdo a la experiencia histórica, lo principal del impulso político ya debería haberse liberado.
2. Lo particular de esta intervención es que es una intervención conjunta entre EE. UU. y Japón. Sin embargo, considero que la disuasión del “papelito de Besant” es más simbólica que real. Porque las reservas de divisas de EE. UU. en realidad son bastante pequeñas, y además usar las reservas en euros conlleva costes políticos.
3. A largo plazo, la expectativa de depreciación del yen surge porque la economía japonesa no logra respaldar subas de tasas agresivas y coherentes por parte del BOJ, así que el yen sigue siendo moneda de financiamiento. Este año subieron bastante los salarios, pero el número de quiebras de empresas alcanzó el récord de la década y la inflación interna es todavía baja. En general, este cuchillo volador de la intervención del yen se puede tomar. Para las empresas que reciben ingresos en yenes, este también es un excelente momento para cerrar operaciones a tipos altos.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Bajista hasta 159! Antes de la decisión del Banco de Japón este viernes, los estrategas de Wall Street apuestan colectivamente a la debilidad del yen.
El mercado de swaps ya ha descontado completamente la expectativa de un aumento de tasas por parte del Banco de Japón. Los estrategas advierten que si su postura hawkish no es tan agresiva como se prevé, podría provocar una venta masiva de yenes, lo que podría hacer que el tipo de cambio baje a corto plazo hasta el nivel de 159.
El precio de las acciones de Lucid (LCID.US) llegó a dispararse más de un 12%. El CEO afirma que finalizó la colaboración con el asesor de reestructuración, y surge una hoja de ruta para volver a la rentabilidad.
El director ejecutivo de Lucid Group Inc. declaró que el fabricante de autos eléctricos ha finalizado su colaboración con el equipo de asesores de reestructuración, lo que indica que la empresa, actualmente en dificultades, tiene un camino más claro para revertir su situación operativa.
¡La tasa de interés de las hipotecas a 30 años en Estados Unidos supera el 7%! Se agravan las dificultades en el mercado inmobiliario.
Según datos de Mortgage News Daily, la tasa promedio de interés fija para hipotecas a 30 años en Estados Unidos subió el 16 de septiembre a 7.24%, lo que representa un aumento significativo de 27 puntos básicos respecto al 6.97% de hace una semana. El 17 de septiembre, esta tasa retrocedió ligeramente a 7.19%, pero sigue claramente por encima del umbral del 7%. Actualmente, los propietarios enfrentan la dificultad de "vender la casa implica perder su préstamo con tasa baja", lo que genera poca voluntad de venta y precios de viviendas elevados, agravando la situación del mercado inmobiliario.
El “nuevo rey de la deuda”, Gundlach, advierte: la próxima recesión podría desencadenar una crisis de la deuda estadounidense y los bonos del Tesoro dejarán de ser un refugio seguro.
El "nuevo rey de la deuda", Jeffrey Gundlach, advierte que la próxima recesión económica en Estados Unidos podría desencadenar una crisis de deuda, impulsando significativamente los rendimientos a largo plazo de los bonos estadounidenses—lo que rompería la percepción tradicional de que los bonos siempre son un refugio seguro en tiempos de turbulencia económica.
Precios de las criptos
Más


