
Perspectiva de los resultados financieros del cuarto trimestre de Micron Technology: El superciclo se enfrenta a altas expectativas y presión de los bajistas
 2026/09/24 06:41
🔥 Radar de tendencias de acciones estadounidenses ya disponible! 3 ejes principales de acciones de EE. UU. + 6 acciones seleccionadas + 7 eventos principales en el calendario, ¿dónde están las oportunidades esta semana en Wall Street? Hacé clic para ver de un vistazo 22 direcciones de trading→
- Resumen de puntos clave para invertir
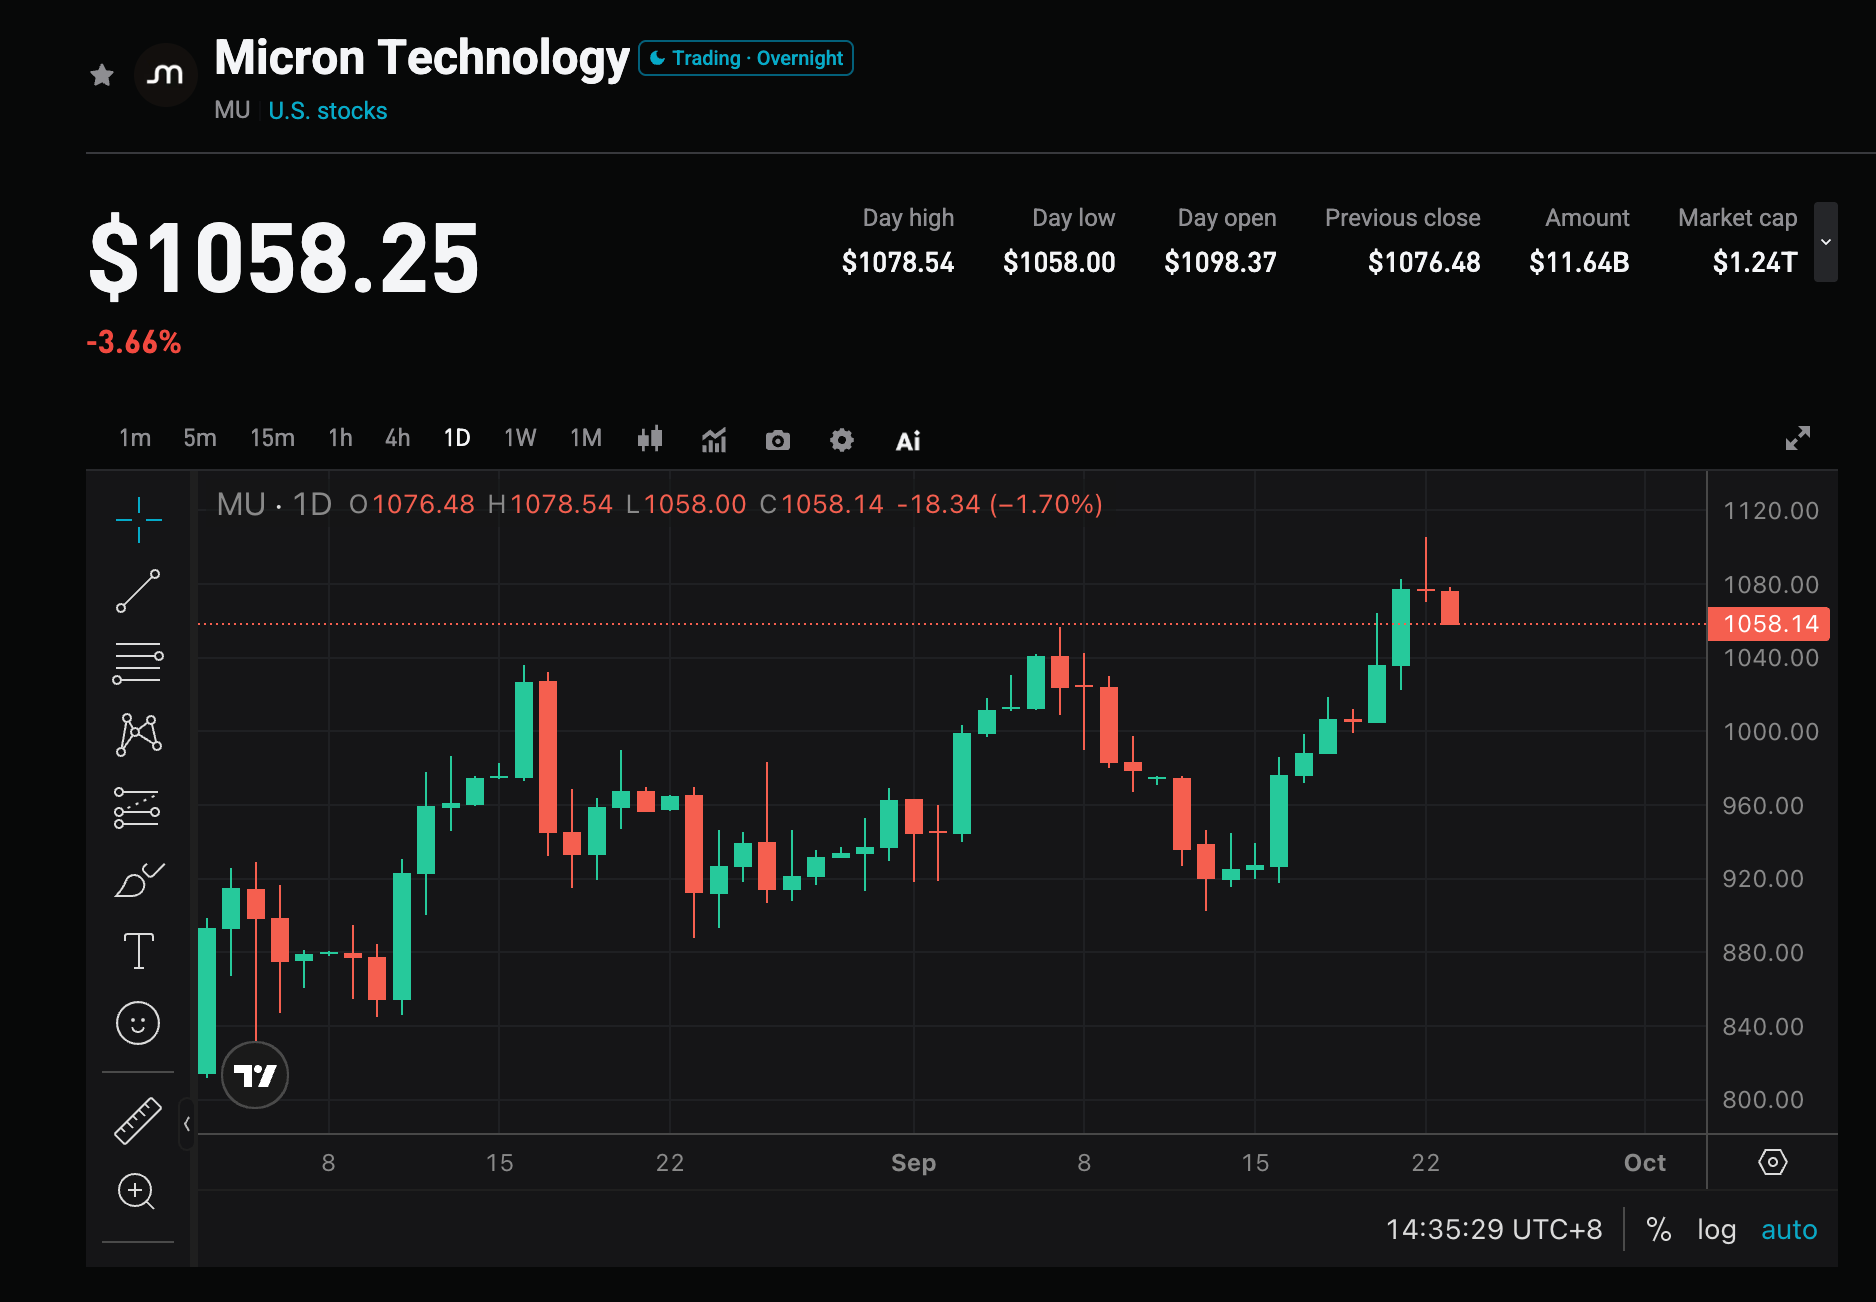
Micron Technology (MU.US) publicará los resultados del cuarto trimestre fiscal de 2026 al cierre del mercado estadounidense el 30 de septiembre de 2026, y la conferencia telefónica será a las 16:30 hs EST. La empresa previamente guió ingresos por 50 mil millones de dólares ±1.000 millones, margen bruto no-GAAP aproximadamente 86%, y utilidades ajustadas por acción (EPS ajustado) de unos 31 dólares ±1 dólar. El consenso de Wall Street estima ingresos de aproximadamente 50.8 a 51.1 mil millones de dólares (+349% interanual), y un EPS ajustado de unos 31.43 dólares (3.03 dólares en el mismo período del año pasado). Al cierre del 23 de septiembre cotizaba a 1.071,88 dólares, una baja diaria de 2,22%; en el año subió alrededor de 276%, pero aún está 14,6% por debajo del máximo de 1.255 dólares del 25 de junio. Antes del balance, hay tanto una acumulación de posiciones cortas como consenso de compras institucionales; el verdadero pulso del mercado gira en torno a si la proyección del próximo trimestre podrá elevarse de nuevo, y hasta dónde puede extenderse el ciclo alcista de los semiconductores de memoria.
- Cuatro focos de atención
Punto clave 1: ¿Podrán cumplirse los 50 mil millones de dólares? La proyección del próximo trimestre es la clave para la valuación
En el Q3 los ingresos ya alcanzaron los 41.460 millones de dólares (+345,7% interanual) y el EPS ajustado fue de 25,11 dólares, muy por encima del consenso de entonces. El guidance de Q4 ya era récord y el mercado espera un poco más que la propia empresa. Algunos analistas estiman ingresos de 50.800 a 52.000 millones de dólares para el Q4 y quieren ver un guidance de EPS para el Q1 FY2027 dentro del rango de 35 a 37 dólares. Si sólo se cumple con la proyección media y la perspectiva del siguiente trimestre es conservadora, en este entorno de alta expectativa serán más probables las tomas de ganancia.
Punto clave 2: ¿Cuánto tiempo más podrán sostenerse la producción plena de HBM y el alza de precios en DRAM?
La demanda de HBM y DRAM de gran capacidad para entrenamiento e inferencia de IA sigue siendo protagonista. La empresa ya indicó que la capacidad de HBM de 2026 está vendida y algunos informes apuntan que la visibilidad de pedidos se extiende hasta 2027; además, los acuerdos de suministro a largo plazo están aumentando la previsibilidad de resultados. Al mismo tiempo, la gerencia adelantó en el Q3 que el guidance para el margen bruto de Q4 ya incluye una desaceleración en el ritmo de suba de precios. Si el precio contractual de DRAM en el tercer trimestre calendario logra sostener un alza de dos dígitos y la expansión en HBM4, se determinará cuánto margen queda para que los resultados superen expectativas.
Punto clave 3: ¿El margen bruto está cerca del fin de su ciclo expansivo?
En Q3 el margen bruto no-GAAP llegó a 84,9%, y el guidance para Q4 es de alrededor del 86%. Algunos en Wall Street creen que más del 80% de la expansión de márgenes ya se ha concretado, y que la flexibilidad que queda dependerá más de la mezcla de envíos, la adhesión de precios y la revaluación, antes que de otra suba importante del margen bruto. Si el margen real se queda en torno al 86% y la gerencia enfatiza la desaceleración en el alza de precios, el discurso de mercado puede cambiar de expansión de rentabilidad a trading en busca del pico de ciclo.
Punto clave 4: El impacto de la narrativa bajista en la valuación
El 23 de septiembre, MU cerró con una baja del 2,22% en 1.071,88 dólares, catalizado directamente por el aumento de posiciones cortas conocidas, tanto en Micron como en el ETF de semiconductores y algunas acciones de IA. El argumento: tras reconstituirse la oferta regular de DRAM, podría iniciarse una fase bajista, reforzada por comentarios desde la demanda acerca de más vendedores que compradores para DDR4. El porcentaje oficial de posiciones cortas no es extremo: el 2,6% de las acciones en circulación, unos 29,71 millones de papeles. Lo realmente peligroso no es la cantidad de cortos, sino que, si el balance no logra refutar el cambio de ciclo, las operaciones basadas en la emoción pueden amplificar la volatilidad. Al 23 de septiembre, el mercado de opciones descontaba una volatilidad implícita de ±10,3% para los resultados post-cierre del 30 de septiembre.
- Riesgos y oportunidades
Catalizadores al alza:
- Ingresos, EPS y margen bruto de Q4 superan la proyección media y el guidance para el Q1 FY2027 es mayor al consenso.
- HBM sigue a plena capacidad, crece la cobertura de acuerdos a largo plazo y la gerencia confirma que la tensión entre oferta y demanda puede extenderse hasta 2027-2028.
- Flujo de caja libre y retorno a accionistas superan expectativas, reforzando la idea de alta rentabilidad realizable y no sólo "ganancias de ciclo" contables.
Riesgos a la baja:
- Resultados en línea con la proyección, guidance moderado para próximos trimestres, lo que puede activar "compra con el rumor, vendé con la noticia".
- Aumentan señales de debilidad en precios de DRAM/NAND convencionales y el mercado teme presión sobre productos más allá de HBM.
- Expansión de capacidad de fabricantes chinos, alivio en cuellos de botella o rumores sobre cancelaciones de pedidos, sumados a la gran suba anual que requiere corrección de valuación.
- Recomendaciones de estrategia de trading
- Lógica alcista: si el Q4 supera claramente los 50 mil millones/31 dólares de la proyección media, y se revisa al alza el guidance del próximo trimestre y la información sobre HBM y contratos es fuerte, podría refrenar momentáneamente la narrativa bajista, impulsando una revaluación del beneficio proyectado para el próximo año fiscal.
- Riesgo de baja: si los resultados sólo cumplen las previsiones y se enfatiza una desaceleración en la expansión del margen o la dirección es más prudente para la oferta/demanda 2027, con expectativas altas y presión de ventas cortas, la baja en el corto plazo puede igualar o superar la volatilidad implícita de las opciones.
Datos clave:
- Ingresos totales y tasas de crecimiento interanual y trimestral
- Margen bruto no-GAAP y EPS ajustado
- Envíos de HBM, cobertura de contratos a largo plazo y guidance de FY2027 Q1
- Flujo de caja libre, inversiones de capital y retorno a accionistas
Notas tácticas (al cierre del 23 de septiembre en 1.071,88 dólares):
- Previo al balance: el precio repuntó desde la zona 902-925 a mediados de septiembre, cierre en 1.096,16 el 22/9, subió a 1.105,50 el día siguiente pero terminó en 1.071,88. Media de 20 días: 979,69; de 50 días: 933,51; de 200 días: 652,70. Resistencia próxima: 1.096-1.106, arriba 1.132 / 1.154 / 1.213-1.255. Soporte próximo: 1.064 / 1.044-1.048, luego 1.016 / 975-980. El perfil riesgo/retorno previo al evento no es superior, la volatilidad implícita de opciones es ±10,3% (aprox. 961-1.182). Controlá la exposición al evento, mantené posiciones livianas. Evitá apalancar posiciones largas debajo de 1.030.
- Estructura alcista: cierre sostenido por encima de 1.096-1.106, con pullback y soporte firme en 1.044-1.048. Próximos objetivos: 1.132 / 1.154 y más allá, en 1.213 / 1.255 como últimos máximos. Stop loss sugerido en 1.030, o, para menos tolerancia al riesgo, en la media de 20 días (cerca de 979).
- Estructura bajista / cobertura: si después de una caída no recupera 1.044-1.048 o si falla en superar 1.096-1.106. Próximos soportes: 1.016 / 975-980 / 933 (media 50 días) / 900.
Consejo operativo: Las expectativas ya son altas; el trading sobre resultados debe enfocarse más en la pendiente del guidance que en el aumento interanual. Si la sorpresa es positiva y la perspectiva es buena, buscá estructuras sobre pullbacks entre 1.044-1.096 tras la volatilidad; si los datos son mediocres o el ciclo se muestra débil, evitá comprar en subas y tené en cuenta la erosión de la volatilidad implícita sobre posiciones de opciones largas. Asegurá que el tamaño y los stops de tu posición combinen con tu tolerancia al riesgo.
Descargo de responsabilidad: El contenido anterior es solo para referencia y no constituye una recomendación de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La inteligencia artificial pide dinero, ¡y los gobiernos occidentales también lo quieren! Se desata una "guerra mundial por el capital", y la tormenta de bonos apenas está "comenzando".
La construcción de infraestructuras de IA y el déficit fiscal de los gobiernos están compitiendo simultáneamente por el capital limitado a nivel global. Este año, los cinco principales operadores de centros de datos de IA en Estados Unidos ya han emitido deuda por aproximadamente 220 mil millones de dólares, mientras que el déficit fiscal estadounidense ha superado los 1,99 billones de dólares. La combinación de estas dos enormes demandas de financiamiento está impulsando un aumento sistémico en el costo del capital a nivel mundial. El costo de financiación para prestatarios de baja calificación ya está cerca de los dos dígitos, el mercado de crédito está comenzando a racionar y segmentar, las acciones bancarias europeas han caído bruscamente, y los activos franceses también están siendo reevaluados. Esta "gran contracción del capital" podría golpear primero a los mercados de capitales y, posteriormente, afectar gravemente a la economía real.
¡El frío persiste para las acciones aeroespaciales y de defensa en la bolsa estadounidense! JPMorgan advierte: el panorama del gasto militar se oscurece y la demanda de aviación se enfría; ni siquiera buenos resultados en el tercer trimestre podrían revertir la tendencia negativa.
JPMorgan considera que las empresas de aeroespacio y defensa están a punto de enfrentar una temporada de resultados del tercer trimestre llena de desafíos.

Goldman Sachs: sigue viendo perspectivas positivas para la industria de refinación. Valero Energy (VLO.US), Marathon Petroleum (MPC.US) y HF Sinclair (DINO.US) son las opciones preferidas.
Goldman Sachs sigue siendo optimista sobre el entorno general de la industria de refinamiento y destaca su preferencia por las acciones calificadas como "compra", incluyendo Valero Energy, Marathon Petroleum (MPC.US) y HF Sinclair (DINO.US).
Precios de las criptos
Más


