
Informe financiero de Tesla para el tercer trimestre de 2026: el almacenamiento de energía afectó los ingresos, pero el flujo de caja libre fue positivo, el EPS superó las expectativas y el margen bruto volvió a subir.
 2026/10/22 04:33
🔥 Radar de Tendencias de Acciones de EE.UU. ya disponible! 3 principales ejes de las acciones estadounidenses + 6 acciones seleccionadas + 7 eventos clave en el calendario. ¿Dónde están las oportunidades de acciones en EE.UU. esta semana? Hacé clic y mirá de un vistazo 22 direcciones de trading→
Puntos clave:
Tesla tuvo ingresos totales de 28.046 millones de dólares en el tercer trimestre de 2026, con un crecimiento interanual prácticamente neutro, levemente por debajo de la previsión de 28.130 millones, y una caída del 0,7% respecto al segundo trimestre (28.236 millones). Negocio automotor y de servicios superaron expectativas, pero el segmento de generación de energía y almacenamiento cayó un 16% interanual y resultó significativamente menor a lo previsto, siendo el principal lastre de los ingresos. El EPS ajustado fue de 0,48 dólares, superando la expectativa de 0,44 (alrededor de un 9% más), pero bajando un 4% interanual; el EPS bajo GAAP fue de 0,22 dólares, un 44% menos interanual. La ganancia neta bajo GAAP fue de 787 millones de dólares, una baja del 43% interanual. El margen bruto total repuntó a 19,6%, superando lo esperado y mejorando respecto al trimestre anterior. El flujo de caja libre fue positivo en 1.531 millones, muy por encima de la previsión negativa; el flujo de caja operativo fue de 6.263 millones. Las entregas fueron de 486.500 vehículos, un 2% menos interanual, el despliegue de almacenamiento fue de 13,7 GWh (+10% interanual), y las suscripciones activas de FSD llegaron a 1,74 millones, por encima de lo esperado. La acción primero subió más de 2% en el after market y luego cayó; el mercado se enfocó en la recuperación del margen bruto, el flujo de caja libre positivo y los avances en FSD/Robotaxi, pero hay preocupaciones por ingresos menores, utilidades GAAP en baja, debilidad en entregas de autos y almacenamiento.
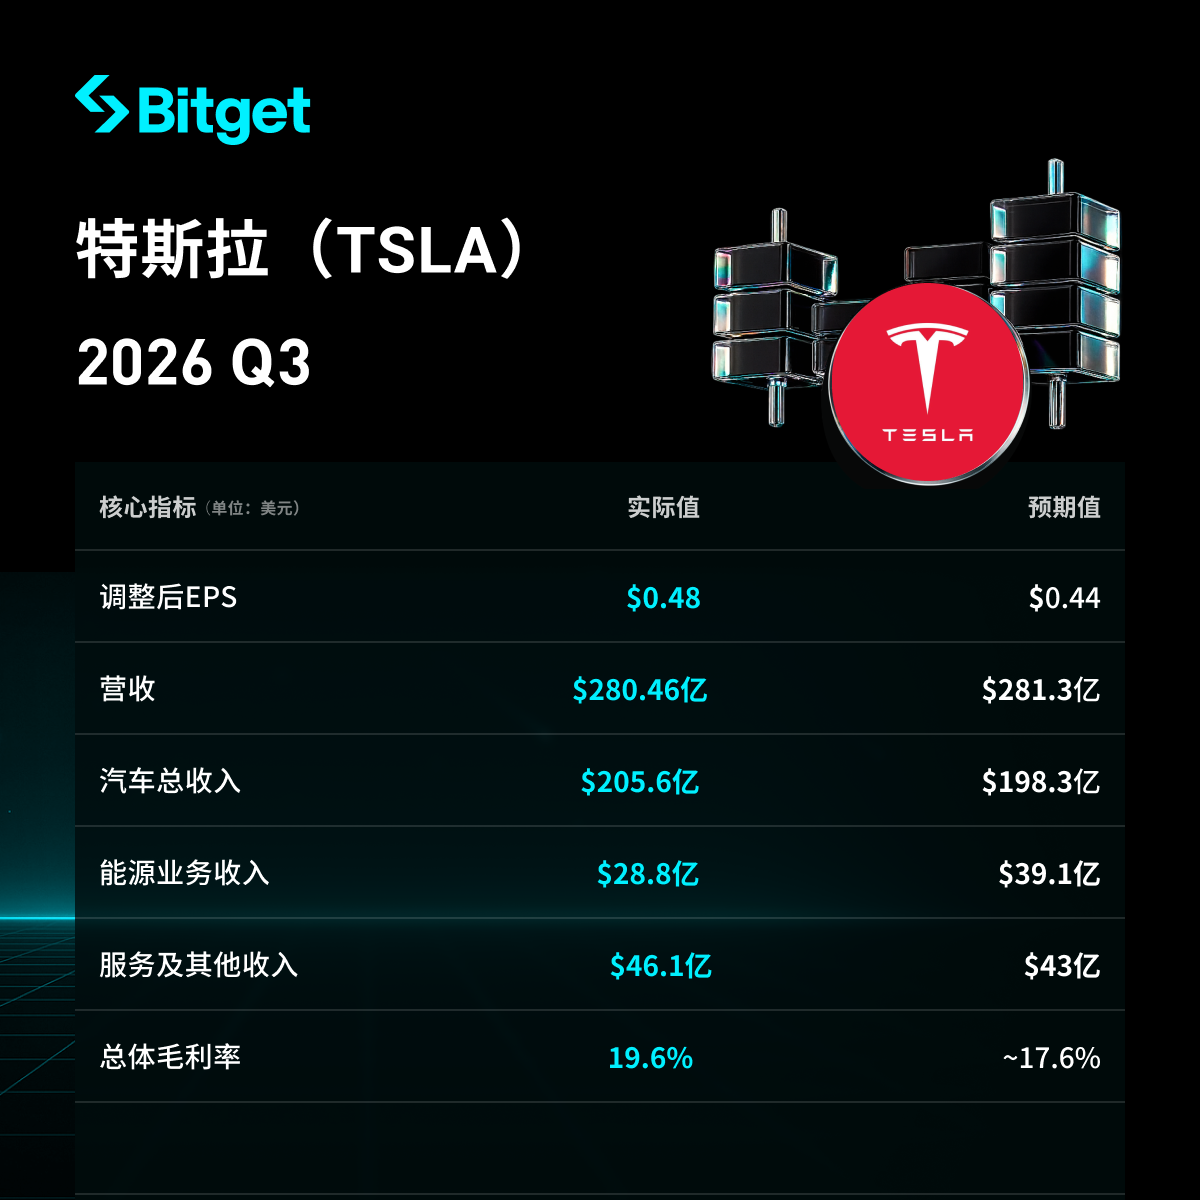
- Desempeño general de ingresos y utilidades
- Ingresos totales de 28.046 millones de dólares, sin crecimiento interanual relevante, ligeramente por debajo de lo esperado (28.130 millones), y casi 0,7% menos que el segundo trimestre (28.236 millones).
- EPS ajustado de 0,48 USD, por encima de los 0,44 previstos (alrededor de un 9% más), pero 4% menos interanual; EPS GAAP de 0,22 USD, caída del 44% interanual.
- Ganancia neta GAAP de 787 millones de dólares, 43% menor interanual; ganancia neta ajustada de 1.697 millones.
- Margen bruto total de 19,6%, casi 2 puntos más alto que lo esperado, subiendo del 16,8% del segundo trimestre y unos 160 puntos básicos más que el año pasado (18,0%).
- Flujo de caja libre positivo en 1.531 millones de dólares, revirtiendo y mucho mejor que la expectativa negativa de -4.990 millones (también mejor que los -1.092 millones del segundo trimestre); flujo de caja operativo de 6.263 millones.
- Al final del período, efectivo, equivalentes de efectivo e inversiones a corto plazo sumaron 45.447 millones de dólares, aumentando 1.900 millones secuencialmente.
- Gastos de capital de 4.732 millones de dólares, menor a los 7.770 millones previstos.
- Desempeño del negocio automotriz
- Ingresos automotrices de 20.560 millones de dólares, un 3% menos interanual, pero superior a los 19.830 millones esperados por el mercado.
- Entregas de 486.500 vehículos, caída interanual del 2%; producción de 464.400 unidades, suba del 4%. Entrega del Model 3/Y: 478.200 vehículos (-1% interanual); otros modelos: 8.295 unidades (-48% interanual).
- Inventario global de vehículos, 11 días, menor a los 15 días del segundo trimestre.
- Margen bruto GAAP del negocio automotriz: 18,5%; margen automotriz excluyendo créditos regulatorios: 18,1%, superando el 16,3% del segundo trimestre y el 15,4% de hace un año.
- Ingresos por créditos regulatorios de 113 millones de dólares, baja del 73% interanual (417 millones hace un año).
- Desempeño de otros segmentos de negocio
- Ingresos por servicios y otros: 4.610 millones de dólares, un aumento del 33% interanual, superando los 4.300 millones esperados.
- Ingresos por generación y almacenamiento de energía: 2.880 millones de dólares, caída del 16% interanual, mucho menor a los 3.910 millones esperados (parcialmente afectado por devoluciones de clientes relacionadas a aranceles), siendo el principal lastre de ingresos.
- Despliegue de almacenamiento: 13,7 GWh, 10% más interanual (un poco mejor que los 13,5 GWh del segundo trimestre); tasa de pedidos y pedidos pendientes en máximos históricos; margen bruto del negocio energético de aproximadamente 33% (muy superior al 20% del segundo trimestre).
- Suscripciones activas de FSD: 1,74 millones, un 11% por encima de lo esperado (1,57 millones), 67% más interanual; la tasa de selección FSD en vehículos nuevos en Norteamérica superó el 75% (casi 20 puntos más que el segundo trimestre).
- Robotaxi acumula casi 2 millones de millas recorridas sin supervisión, un aumento de 8 veces secuencial. Optimus inició la producción de los primeros robots de calidad de volumen en la línea de California.
- Gastos de capital y planes futuros
- Gastos de capital este trimestre: 4.732 millones de dólares, menor a los 7.770 millones previstos.
- La compañía bajó su guía anual de CapEx de 25.000 millones a unos 20.000 millones, enfatizando la gestión eficiente del capital e indicando que piensa financiarse principalmente con flujo de caja operativo.
- Las áreas de inversión principales incluyen la línea de producción Optimus, computación AI, escalado de Cybercab y Terafab para chips (relacionado a SpaceX). Planean lograr 400 MW en potencia de entrenamiento de IA para fin de año.
- La Megafactory de Texas ya comenzó producción, con una capacidad planificada de 50 GWh.
- Perspectiva para el próximo trimestre y visión anual
- El artículo no proporciona detalles específicos acerca de la guía de ingresos o utilidades para el cuarto trimestre.
- La meta anual de CapEx bajó a unos 20.000 millones (originalmente 25.000 millones); si el objetivo inicial seguía, serían necesarios unos 12.000 millones en el Q4, pero se ha ajustado a la baja.
- La empresa enfatiza que la demanda supera significativamente la producción, los pedidos y backlog de almacenamiento están en máximos, y que los avances en FSD y Robotaxi siguen en marcha.
- Contexto de mercado y preocupaciones de inversores
- La principal contradicción es que los ingresos decepcionaron por la fuerte debilidad en el segmento de almacenamiento, las entregas de autos bajaron, los créditos regulatorios cayeron drásticamente y las utilidades bajo GAAP sufrieron por la alta inversión; al mismo tiempo, la recuperación del margen bruto, el EPS ajustado mejor de lo esperado, el flujo de caja libre positivo (sobre todo por “menos gasto”) y los avances en FSD/Robotaxi brindan soporte.
- Los inversores se muestran preocupados por ingresos menores a lo esperado, la caída de utilidades GAAP, la debilidad en entregas de autos, el flojo desempeño de almacenamiento y la presión futura sobre CapEx (aunque este trimestre estuvo bajo lo esperado y la previsión anual bajó). También siguen de cerca la inversión a largo plazo en AI, robótica y conducción autónoma. La acción subió más del 2% en post-mercado para luego bajar, y en lo que va del año cae un 14%.
Descargo de responsabilidad: El contenido de este artículo es solo a título informativo y no constituye asesoramiento de inversión de ningún tipo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Goldman Sachs mantiene la calificación de "Comprar" para Lam Research Corporation (LRCX.US): los resultados del tercer trimestre estuvieron en línea con las expectativas, y la perspectiva de WFE para 2027 supera los 200 mil millones de dólares.
Goldman Sachs mantiene la calificación de "compra" para Lam Research Group, con un precio objetivo de 380 dólares.
Goldman Sachs confía en que United Airlines (UAL.US) aumente un 50% más: se espera que la tendencia de crecimiento continúe, el costo del combustible ejerce presión pero la rentabilidad sigue siendo líder en la industria.
Goldman Sachs asignó una calificación de "Comprar" a United Continental Airlines, ajustando el precio objetivo a 152 dólares, lo que representa un potencial de aumento del 50% respecto al precio actual de la acción.

Precios de las criptos
Más


