
Meta informó sus resultados financieros del tercer trimestre de 2026: los ingresos superaron las expectativas, aumentando un 26% hasta alcanzar los 64.600 millones de dólares, y Muse AI superó los diez millones de usuarios, impulsando una nueva narrativa de crecimiento en la inteligencia artificial.
 2026/10/22 04:58
🔥 Radar de tendencias de acciones estadounidenses ya disponible! 3 principales ejes del mercado accionario estadounidense + 6 acciones seleccionadas + 7 eventos clave del calendario, ¿dónde están las oportunidades esta semana? Hacé clic acá para ver de un vistazo 22 direcciones de trade→
Puntos clave:
Meta reportó ingresos de USD 64.600 millones en el tercer trimestre, un crecimiento interanual del 26%, superando las expectativas del mercado, impulsado principalmente por el sólido desempeño del negocio publicitario. Debido a costos legales de unos 9.900 millones de dólares y una fuerte inversión en infraestructura de IA, el margen operativo cayó al 20% y el flujo de caja libre se tornó negativo. El nuevo agente personal de IA Muse superó rápidamente los 10 millones de usuarios en EE.UU. y Canadá, destacándose especialmente en escenarios de compras online. La dirección lo posiciona como un motor de crecimiento a largo plazo para un ARPU más alto y anunció una nueva clase de acciones sin derecho a voto para apoyar la expansión en IA. Tras el informe, las acciones subieron entre 2-5% en el after market; el mercado prioriza la guía de ingresos y la narrativa de Muse, más allá de la presión sobre beneficios de corto plazo.
Análisis detallado
1. Desempeño general en ingresos y utilidades
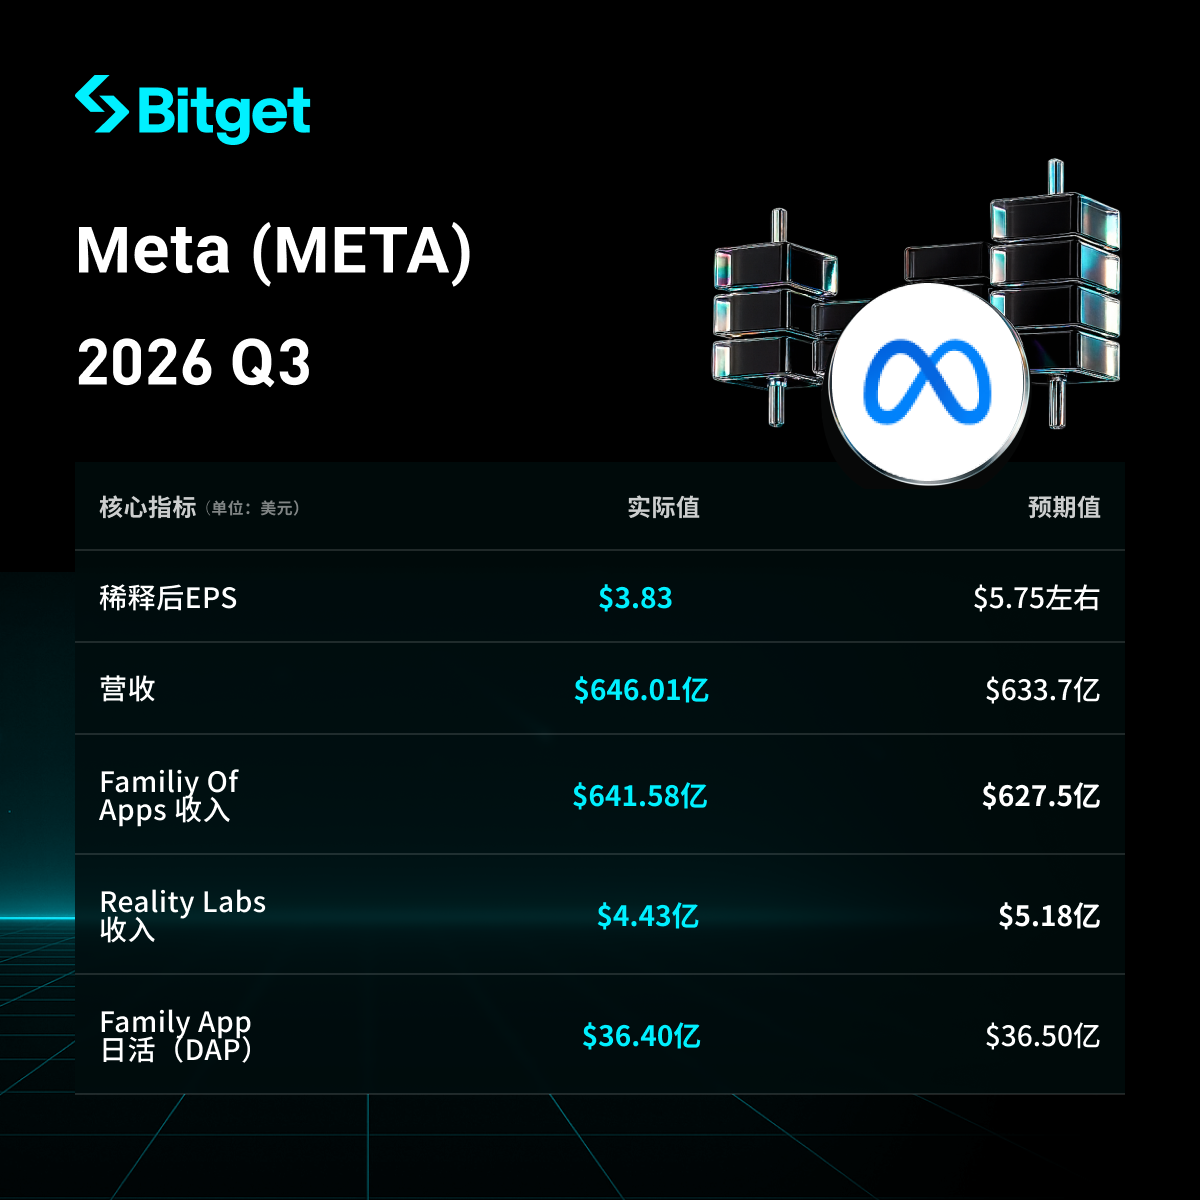
- Ingresos trimestrales de USD 64.601 millones, un crecimiento interanual del 26% (igual en términos reportados y moneda constante), superando la previsión del mercado estimada por LSEG de aproximadamente USD 63.370 millones.
- GAAP EPS diluido de USD 3,83 (incluye gastos legales de USD 9.890 millones por el litigio con fiscales generales estatales); excluyendo este gasto e impactos impositivos asociados, el EPS diluido ajustado fue de USD 7,40.
- Ingresos operativos de USD 12.988 millones, una caída interanual del 37%; margen operativo del 20% (vs. 40% un año atrás). Excluyendo gastos legales, el ingreso operativo sería de unos USD 22.880 millones, con un margen operativo del 35% aprox.
- Utilidad neta de USD 9.860 millones, un aumento interanual del 264% (el año anterior la base era baja por gastos impositivos extraordinarios).
- Flujo de caja operativo de USD 32.786 millones; flujo de caja libre negativo de USD 2.120 millones (el año anterior fue positivo en USD 10.630 millones), principalmente por el fuerte aumento en inversiones de capital.
- Las impresiones de anuncios crecieron un 10% interanual, y el precio promedio por anuncio subió un 14%, mostrando que la demanda publicitaria y la eficiencia de las recomendaciones de IA crecieron juntas.
- El total de empleados fue de 66.775, un descenso interanual del 15%.
2. Desempeño de Muse, el agente de IA
- Desde su lanzamiento a principios de septiembre, más de 10 millones de usuarios en EE.UU. y Canadá configuraron su agente personal Muse (en unas 6 semanas), y alrededor del 25% de los usuarios configurados lo usan diariamente, mejorando la retención.
- La compra online es el uso más común: más del 25% de los usuarios participantes compraron a través del agente de IA, con un ticket promedio superior a USD 200; la actividad del conector Plaid superó las expectativas del sector.
- La dirección afirma que Muse ha alcanzado un product-market fit y que ya se encuentra en fase de operaciones a escala, apuntando a servir a miles de millones de usuarios; planean construir capacidad de cómputo para dar soporte a más de mil millones de usuarios.
- Actualmente el producto opera con pérdidas debido al “altísimo costo computacional”; proyectan mejorar su eficiencia en más de 10 veces en el próximo año y lucrar tras la escalabilidad.
- Vía de monetización: gratis para la mayoría, cobrando comisiones por transacción, suscripción a modelos avanzados/token, servicios empresariales y API; calculan que el ARPU de largo plazo por usuario superará el de las apps familiares actuales (usuarios estadounidenses generan algunos cientos de dólares por año).
- Se lanzaron Muse Wonder (el primer modelo de IA de vanguardia) y extensiones de habilidades para pequeñas empresas (integración con Shopify, QuickBooks, etc., para mejorar la gestión de anuncios y operaciones); planean integrar con las gafas Meta y lanzar funciones de privacidad como VM confidencial.
3. Desempeño de otros segmentos del negocio
- Aplicaciones familiares (Family of Apps): ingresos de alrededor de USD 64.200 millones (incluyendo USD 63.100 millones de publicidad, un 26% más interanual); usuarios activos diarios (DAP) de 3.640 millones, subiendo un 3%. Las recomendaciones de IA aumentaron la participación (por ejemplo, minutos vistos en Reels); casi 10 millones de anunciantes utilizan herramientas de anuncios generativos.
- Otros ingresos: cerca de USD 1.100 millones, un 59% más interanual (incluye WhatsApp pagos y suscripciones).
- Reality Labs: ingresos de USD 443 millones, un 6% menos interanual (baja en ventas de Quest, compensada en parte por el aumento de gafas de IA); la pérdida operativa trimestral fue de unos USD 4.130 millones. Se espera que la pérdida anual sea de USD 18.000-19.000 millones, y que se reduzca a USD 15.000 millones en 2027, enfocándose en IA y gafas.
4. Gastos de capital e inversiones en IA
- El CapEx del tercer trimestre (incluyendo leasing financiero) fue de USD 34.900 millones, principalmente destinado a servidores, centros de datos e infraestructura de red.
- La guía anual de CapEx se ajustó a USD 135.000-145.000 millones (previo mínimo: USD 130.000 millones).
- Áreas clave de inversión: capacidad de IA (para escalar Muse y recomendaciones centrales), construcción de centros de datos; se anunció la creación de una nueva clase de acciones comunes tipo C sin derecho a voto (vigente desde enero 2027, equivale a un split 2:1), para facilitar financiamiento, pago de empleados y adquisiciones, mientras se mantiene el control de Zuckerberg.
- La dirección prevé que la inversión en IA seguirá impulsando el crecimiento central hasta 2027 y liberará nuevas oportunidades de ingresos.
5. Guía para el próximo trimestre (Q4 2026)
- Guía de ingresos: USD 73.000-76.000 millones, valor medio en USD 74.500 millones, superior a la expectativa de mercado de alrededor de USD 73.700 millones; estiman un viento en contra cambiario del 1% interanual.
- Guía anual de gastos: USD 175.000-179.000 millones (ya incluye gastos legales); excluyendo gastos legales de Q3, se espera que el ingreso operativo anual sea superior al de 2025.
- Guía de tasa impositiva para el cuarto trimestre: 15%-17%.
- Guía de pérdida anual para Reality Labs: USD 18.000-19.000 millones, reducción a unos USD 15.000 millones en 2027.
| Ingresos | USD 64.600 millones (+26%) | USD 73.000-76.000 millones | - |
| CapEx | USD 34.900 millones | - | USD 135.000-145.000 millones |
| Gastos | USD 51.600 millones | - | USD 175.000-179.000 millones |
| Pérdida de Reality Labs | ~USD 4.100 millones | - | USD 18.000-19.000 millones (alrededor de USD 15.000 millones en 2027) |
6. Contexto de mercado y preocupaciones de inversores
- Conflicto central: el negocio publicitario y las recomendaciones vía IA siguen creciendo, pero la inversión en capacidad computacional lleva el flujo de caja libre a negativo y comprime márgenes; Muse y sus datos iniciales aportan una nueva narrativa, aunque los costos de cálculo siguen altos y aún no hay monetización significativa.
- Desafíos de mercado: impacto único de gastos legales sobre beneficios; Muse opera solo en EE.UU. y Canadá y necesita ganar eficiencia a escala; Reality Labs sigue arrojando pérdidas aunque se espera una reducción, sin dejar de ser un punto de consumo de efectivo. A los inversores les preocupa si el ARPU de Muse superará el de los productos actuales, si la mejora de eficiencia 10x en cómputo es viable y la sustentabilidad del crecimiento tras 2027.
- Respuesta del inversor: ingresos mejores a lo esperado y fuerte guía de Q4 sumados al atractivo de Muse impulsaron la acción entre 2-5% luego del cierre; el mercado prioriza el potencial de crecimiento sobre las presiones de caja a corto plazo.
Descargo de responsabilidad: Este contenido es solo de referencia y no constituye ninguna recomendación de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Goldman Sachs mantiene la calificación de "Comprar" para Lam Research Corporation (LRCX.US): los resultados del tercer trimestre estuvieron en línea con las expectativas, y la perspectiva de WFE para 2027 supera los 200 mil millones de dólares.
Goldman Sachs mantiene la calificación de "compra" para Lam Research Group, con un precio objetivo de 380 dólares.
Goldman Sachs confía en que United Airlines (UAL.US) aumente un 50% más: se espera que la tendencia de crecimiento continúe, el costo del combustible ejerce presión pero la rentabilidad sigue siendo líder en la industria.
Goldman Sachs asignó una calificación de "Comprar" a United Continental Airlines, ajustando el precio objetivo a 152 dólares, lo que representa un potencial de aumento del 50% respecto al precio actual de la acción.

Precios de las criptos
Más


