
低金利の幻想

Morning FX
米ドルが利上げサイクルに入った後、資金調達コストを下げるため、一部の企業は市場で低金利通貨による外債を借り入れることで、ドル建てや人民元建ての貸付を代替しようとします。
しかし、多くの企業が気付いていないのは、低金利外債を借り入れた場合でも、先物為替ヘッジのコストを加味すると、実質的には直接ドル建てで借りるのと違いがないということです。
理由は、為替先物レートの価格決定が金利平価理論に基づいているからです。
金利平価理論によれば、二国間の金利に差がある場合、投資家はクロスボーダーでアービトラージ(例えば円金利が低く、ドル金利が高い場合、初めに円を借りてドルに換えて高金利を得て、満期時にドルを円に換えて借金を返済)を行い、その結果、低金利通貨のスポットは下落し、先物レートは上昇し、高金利通貨は逆の傾向を示します。為替スワップポイントによるコスト換算がちょうど二国間の金利差と等しくなった時、アービトラージは終息します。
金利平価の公式は以下の通りです(左辺:スワップポイントによるコスト、右辺:二国間の金利差):
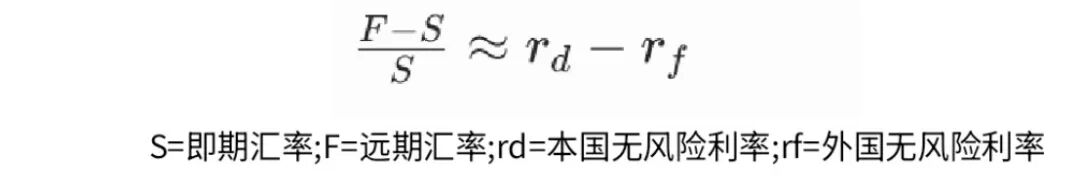
したがって、為替先物レートは本質的に将来のレート予想ではなく、金利差による価格補償です。理想的な金利平価の下では、為替リスクをヘッジすることで、どの通貨を借りてもコストは同じになります。(もちろん、現実的には、取引の変動や市場のセグメントなどの要因で乖離が生じます。)
円は長期間低金利が続いているため、市場で最も一般的なのは円の低金利ローンを借り、これによってドルや人民元のローンを代替する方法です。しかし、この方法でも実質的な調達コストの問題は解決されません。
例1:1年物円ローンのコストが1%の場合、企業は円を161.7のレートでドルに交換して使用し、先物でドルを円に交換するレートを156.79に固定しています。スワップポイントは-491pips。先物はディスカウントで、満期時には初めより多くのドルが必要となるため、円ローン返済時に追加の為替コストが発生します。
この取引の為替コスト:(161.7-156.79)/161.7=3.03%
この取引の総資金コスト:1.00%+3.03%=4.03%
つまり、総資金コスト=円金利+為替コスト ≈ドル金利となります。

先物ヘッジコストを考慮すると、その他の手数料を除けば、円の低金利ローンと直接ドルローンを借りるコストに大きな差はないことがわかります。
もう1つ例を見てみましょう。
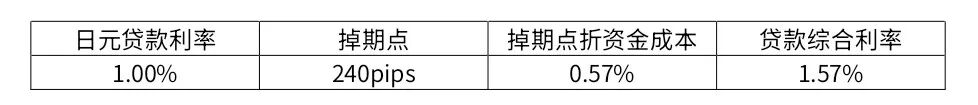
例2:1年物円ローンのコストが1%の場合、企業は円を4.21のレートで人民元に換えて使用し、先物で人民元を円に換えるレートを4.2340に固定しています。スワップポイントは240pips。先物はプレミアムで、満期時には初めより多くの人民元が必要となるため、円ローン返済時に追加の為替コストが発生します。
この取引の為替コスト:(4.2340-4.21)/4.21=0.57%
この取引の総資金コスト:1.00%+0.57%=1.57%
つまり、総資金コスト=円金利+為替コスト=人民元ベースの金利となります。
これを米ドル建てローンと比較してみましょう。米ドル1年物の借入コストは4.10%、ドル/元の1年スワップポイントは-1760pipsで、先物はディスカウント、ヘッジ後にはより少ない人民元でドルローンを返済できます。
よって、この取引の総資金コスト=ドル金利−為替益=4.1%−2.57%=1.53%=人民元ベースの金利となります。
手数料等の費用を考えなければ、円を借りて人民元に換える場合も、ドルを借りて人民元に換える場合も、結果的なコストは同等であることが分かります。
全体として、低金利ローンによる代替というこのモデルは、本質的には資金コスト削減という目的を達成できず、「低金利の幻想」に過ぎません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ベセント氏、米国による円買いを擁護:「象徴的」な資金のみ投入 円高は米国の輸出と米国債市場に有利
米国財務長官ベセントは火曜日に、米国財務省が以前日本と協調して円を買った際に、「象徴的」規模の資金しか使用しておらず、この珍しい外国為替市場介入を擁護したと述べました。

米国株式マーケットサマリー|主要3指数が2日連続で下落、10年米国債利回りが2007年以来の最高水準に上昇、WTI原油が4%大幅上昇
取引終了時点で、ダウ平均株価は328.09ポイント下落し、0.63%の下落で52,093.10ポイントとなりました。S&P500指数は34.25ポイント下落、0.45%の下落で7,585.73ポイント。ナスダック指数は204.84ポイント下落、0.78%の下落で25,981.57ポイントとなりました。

利率決定の発表が目前 市場は利上げの確率を94%と予想 据え置きの場合、30年以上ぶりの最大の「ハト派サプライズ」になる可能性
米連邦準備制度理事会(FRB)が水曜日に利率決定を発表する直前、債券トレーダーたちは利上げが最終的な結果になるとほぼ確信しています。

銀価格は安定、金価格は下落、原油ショックで利上げ圧力が上昇

暗号資産価格
もっと見る


