
Сделка между США и Ираном: что ждёт золото и американские облигации?

Утренний FX
Трамп снова заключил сделку, на этот раз с Ираном.
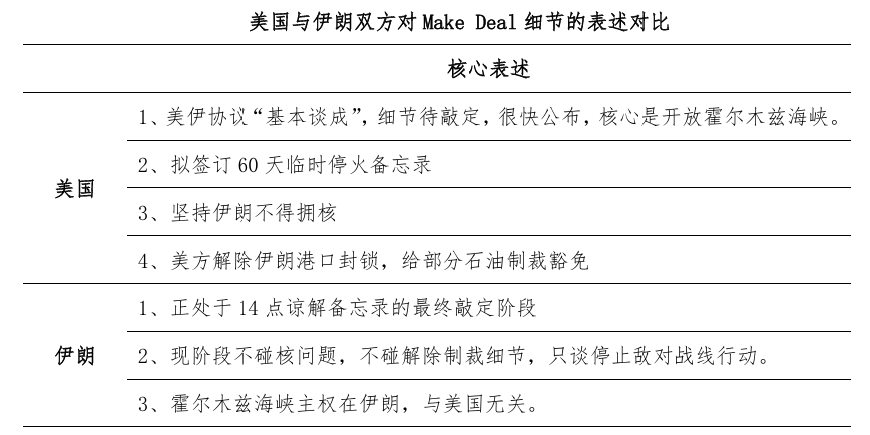
В течение выходных Трамп и официальные лица Белого дома интенсивно давали сигналы о скором Make Deal с Ираном. По прошлому опыту, новости между США и Ираном необходимо рассматривать в комплексе с обеих сторон. Сравнивая сообщения от США и Ирана за выходные, вероятность достижения некого "меморандума о перемирии" уже велика.
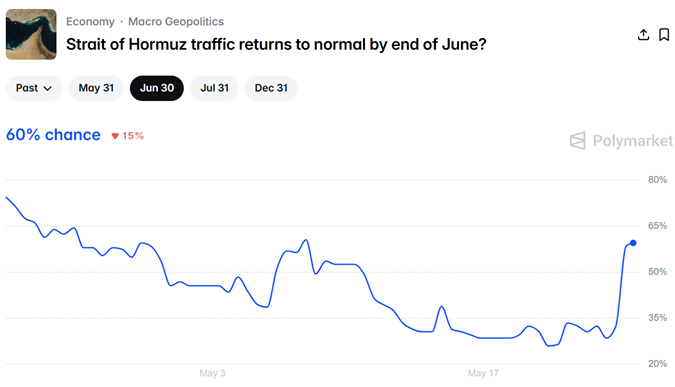
Ключевой индикатор успеха Make Deal, несомненно, — восстановление судоходства через пролив. По данным Polymarket, ожидания рынка по восстановлению нормального потока через Ормузский пролив до конца июня выросли примерно до 60%, что является максимумом за последний месяц.
По моему мнению, полное восстановление судоходства до довоенного уровня в проливе уже маловероятно, но даже маргинальное улучшение (например, до 30 проходов судов в сутки) уже станет положительным фактором для торговли. В этом году, под влиянием инфляции и ожиданий по ставкам, все инструменты с глобальной плавающей ставкой (казначейские облигации США, SOFR, золото и др.) сильно буксуют; Make Deal — долгожданная передышка в засуху.
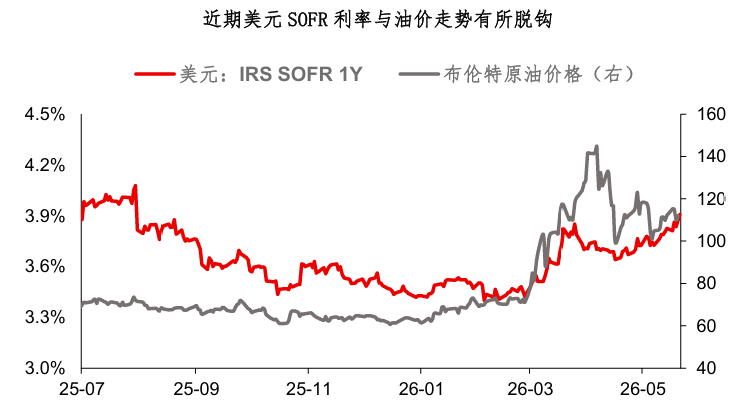
С другой стороны, вызовы для глобальных инструментов процентных ставок сейчас не ограничиваются только проливом и нефтью.Многие обратили внимание, что за последний месяц средний уровень цен на нефть постепенно снижается (110→100), а центр доходности казначейских облигаций США продолжает расти. В том числе после выхода новости о Make Deal в выходные - цена нефти на внебиржевом рынке упала на 8%, а цена золота выросла всего на 0,7%, рост золота абсолютно не соответствует падению нефти… Все эти данные указывают, что вызовы для инструментов ставок — это не только высокие цены на нефть. Даже если блокада пролива будет снята и нефть подешевеет, это не означает сразу крупные движения по US Treasuries и золоту.
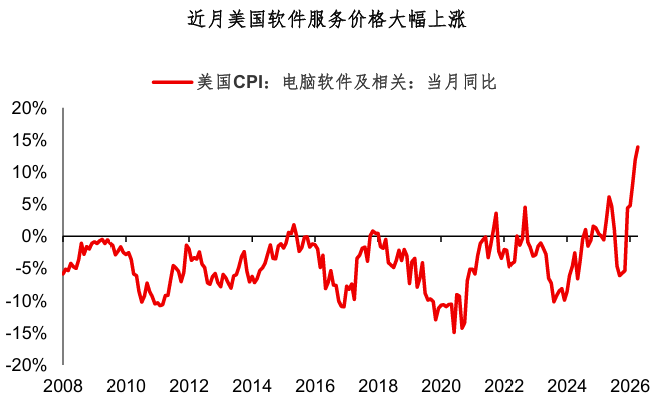
Недавний исследовательский доклад Deutsche Bank (FX blog, 21 мая) заслуживает внимания — автор George Saravelos, глава глобального валютного анализа банка.Джордж отмечает, что нынешняя фаза глобального роста инфляции вызвана не только ценами на нефть, а циклом капитальных вложений и спроса вместе.В частности, он приводит следующие мысли:
1. Искусственный интеллект (AI) способствует инфляции. Судя по данным по занятости, CPI, экспорту, зарплатам за этот год, влияние AI на экономику ведет к инфляционному, а не дефляционному эффекту.
2. На рынке присутствует «скрытая бюджетная поддержка». Джордж указывает, что Корея, Япония и другие страны удерживают пределы цен на бензин, и при уровне нефти 100 долларов за баррель размер субсидий сопоставим с 0,5% ВВП этих стран. Это фактически “невидимая поддержка”, потребители не чувствуют прямого удара.
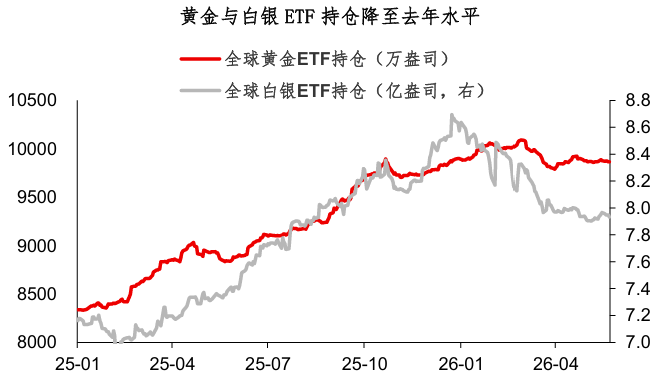
В более широком смысле, общий недостаток на рынках золота и казначейских бумаг в этом году — “тонкий” рынок. Если просто, мало “длинных” денег. Например, сейчас количество ETF по золоту опустилось до уровня декабря прошлого года, ETF по серебру — до августа прошлого года. “Тонкая” структура рынка затрудняет формирование единого тренда; для золота среднесрочная и долгосрочная логика более очевидна, чем для US Treasuries, но для её реализации будет нужно время.
Резюмируя сегодняшний обзор:
1. Трамп снова заключил Make Deal. Сравнивая сообщения от США и Ирана за выходные, вероятность достижения некого “меморандума о перемирии” уже велика. Для US Treasuries и золота восстановление судоходства — это плюс для сделок, но не факт, что это вызовет крупное движение рынка;
2. Исследование Deutsche Bank отмечает, что нынешнюю инфляционную волну движет не только нефть, а общий цикл капитальных затрат и спроса. В том числе, после выхода новости о Make Deal, снижение цены нефти и рост золота на внебиржевом рынке абсолютно не сопоставимы... В целом, вызовы для инструментов процентных ставок в этом году очень сложны, а инфляция еще далеко не закончилась;
3. В более широком смысле, проблема рынка золота и казначейских бумаг США в этом году — “тонкая” ликвидность. Я склоняюсь к тому, что при 1Y SOFR 3.7%, 10-летних облигациях США 4.4% уже можно рассматривать фиксацию прибыли. Долгосрочная логика золота более определенная, чем у казначейских бумаг США, но для этого также потребуется время.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Один из девятнадцати отсутствует, председатель Уош снова не "выполнил домашнее задание" по точечной диаграмме Федеральной резервной системы
Председатель ФРС Уолш дважды подряд отказался включить свои прогнозы по процентной ставке в "dot plot", прямо заявив, что этот инструмент "не полезен для реализации политики". "Dot plot" функционирует с 2011 года и публикуется четыре раза в год, отражая ожидания чиновников по ставкам и служа важным ориентиром для оценки направления монетарной политики рынком. Однако из-за отсутствия консенсуса, анонимности и участия глав, не обладающих правом голоса, этот инструмент давно подвергается критике. Отношение предыдущих председателей к нему различалось, однако позиция Уолша является самой жёсткой.
Обзор американского фондового рынка за ночь | ФРС ожидаемо повысила ставку на 25 базисных пунктов, три основных индекса закрылись в минусе, SpaceX (SPCX.US) выросла более чем на 5%
По итогам торгов индекс Dow Jones снизился на 630,56 пункта (–1,21%) и составил 51 462,55 пункта; индекс S&P 500 упал на 33,51 пункта (–0,44%) до уровня 7 552,22 пункта; композитный индекс Nasdaq уменьшился на 3,15 пункта (–0,01%) и составил 25 978,42 пункта.

Иностранные инвесторы в июле сократили вложения в государственные облигации США на 50,4 млрд долларов: Япония и Китай уменьшили объем, а Великобритания напротив нарастила покупки
Согласно данным, опубликованным Министерством финансов США в среду, объем государственных облигаций США, находящихся в собственности иностранных инвесторов в июле, значительно снизился, уменьшившись на 50,4 миллиарда долларов по сравнению с июнем и составив 9,25 триллиона долларов, что является самым низким показателем с октября прошлого года.

ФРС впервые за три года повысила процентную ставку! Уолш подает сигналы ястребиной политики, возможно, в этом году ставка увеличится еще на 25 базисных пунктов.
ФРС в среду повысила базовую процентную ставку на 25 базисных пунктов до диапазона 3,75%-4,00%, что стало первым повышением ставки с июля 2023 года.

Цены на крипто
Далее


