
Глубокое обновление японских электронных компонентов: заказы, связанные с AI, переходят к фиксации прибыли; Ibiden расширяет производство; ценообразование на MLCC и восстановление силовых полупроводников

Если коротко
1.Оценка отрасли сместилась от «подтверждения спроса» к «реализации прибыли». Goldman Sachs ожидает, что совокупная операционная прибыль охваченных компаний за FY3/27 составит 27,031 трлн иен, рост на 36% год к году, что на 9% выше консенсус-прогноза Bloomberg; за FY3/28 прогнозируется 33,604 трлн иен, рост на 24% и на 13% выше консенсуса. Результаты за апрель—июнь, скорее всего, будут сильными, но ключевым фактором динамики акций остается способность менеджмента представить доказательства по заказам, мощностям и ценам, которые поддержат прибыльность во второй половине 2026 года, в FY3/28 и в долгосрочной перспективе.
2.Ibiden по-прежнему компания с самой крутой динамикой прибыли и самыми высокими требованиями к проверкам. Использование новых линий на заводе Ооно, массовое производство Rubin-подложек и спрос на CPU и коммутационные чипы могут привести к росту операционной прибыли в FY3/27 до 102,5 млрд иен; однако рынку также необходимо удостовериться, будет ли расширение мощностей сверх уже утвержденных капитальных затрат в 500 млрд иен, и останется ли цель по операционной прибыли в 300 млрд иен на FY3/31 с потенциалом для повышения.
3.Ключевой вопрос для MLCC — кто сможет извлечь высокую маржу из сжатия спроса и предложения, при этом нет доказательств тотального повышения цен. Murata и Taiyo Yuden должны объяснить соотношение заказов и отгрузок, сроки поставки, долгосрочные контракты на 2027 год и темпы роста продаж центрам обработки данных для AI. Некоторые неяпонские производители уже повысили цены, но обе компании ранее не планировали поднимать цены, поэтому в этом цикле важнее структура портфеля, выход годных изделий и использование мощностей, полагаться на всеобщее повышение цен не стоит.
4.Восстановление в аналоговых и силовых полупроводниках начинает отражаться в прибылях. Renesas Electronics должна подтвердить, что узкие места по тестовым установкам, контрактному производству пластин и собственным мощностям будут устранены в срок, а Rohm — что улучшит цены на аналоговые и силовые продукты, сократит убытки в SiC и что интеграция с Toshiba не будет нивелирована издержками сделки и амортизацией гудвилла.
5.Оценка уже требует от компаний доказательств на будущий период. С учётом цен на 23 июля 2026 года, Goldman Sachs видит потенциал роста целевых цен для Taiyo Yuden, Murata, Ibiden, Rohm и Renesas Electronics на 74%, 48%, 41%, 34% и 29% соответственно. Эти цифры стоит рассматривать как чек-лист для проверки, а не как подушку безопасности: если по качеству заказов, выходу годных, наращиванию мощностей или ценообразованию возникнут сбои, долгосрочная стоимость может скорректироваться раньше, чем текущая прибыль.
СодержаниеВступайте в «Знаниевая планета», чтобы получить полный оригинальный отчет и ознакомиться с источниками аналитических отчетов
- I. Новое в данном прогнозе
- II. Прогноз прибыли силён, но среди компаний нет синхронности
- III. Ibiden: самый сильный спрос и самые высокие требования к исполнению
- IV. MLCC: Murata — упор на продуктовую линейку, Taiyo Yuden — на выход годных
- V. Renesas Electronics и Rohm: восстановление полупроводников должно пройти через мощности и интеграцию
- VI. Оставшиеся главы
Ключевая задача текущего отчетного сезона — проверить, способны ли заказы пройти через мощности, выход годных изделий, ценообразование и затраты и в итоге превратиться в устойчивую прибыль.
I. Новое в данном прогнозе
Предыдущий квартал японских производителей электронных компонентов уже показал: AI-серверы стимулируют рост прибыли в мультислойных керамических конденсаторах (MLCC), подложках ABF, HDD-головках и высококлассных коннекторах.Тогда акцент был на том, смогут ли прибыли апреля—июня превысить изначальный прогноз компании. Эта июльская аналитика Goldman Sachs на 24 июля 2026 года делает шаг вперёд:Краткосрочная сильная прибыльность становится консенсусом, а главный вопрос — сможет ли такой уровень сохраняться после 2027 года.
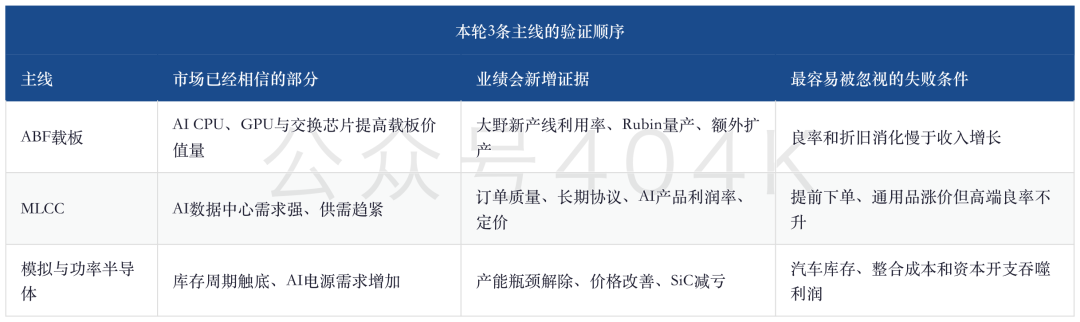
Goldman Sachs концентрирует новые сигналы на трёх цепочках.Первая — подложки ABF (мониторинг загрузки мощностей и капиталовложений), вторая — MLCC (качество заказов, долгосрочные контракты, цены), третья — аналоговые и силовые полупроводники (устранение производственных узких мест, улучшение цен, интеграция бизнеса). Все они ведут к единому вопросу: спрос со стороны AI очевиден, но какая часть прибыли останется у компаний — зависит от внутреннего исполнения.
Это также объясняет, почему важнее не только результат «выше ожиданий».Если заказы поступают заранее ради резервирования мощностей, отгрузки будут бурными, но затем может наступить спад; если рост выручки идёт за счет низкомаржинальной продукции, то рост использования мощностей не обязательно даст аналогичный рост прибыли; если повышение цен только компенсирует удорожание драгметаллов, энергии или аутсорса, маржинальность существенно не увеличится. Напротив, если соотношение заказов и отгрузок стабильно превышает 1, сроки исполнения растут без увеличения отмен, доля высококлассных продуктов растет, выход годных повышается, а новые мощности осваиваются по плану — тогда есть шанс на долгий цикл повышения прибыльности, выходящий за рамки текущей конъюнктуры.
II. Прогноз прибыли силён, но среди компаний нет синхронности
Goldman Sachs ожидает, что суммарная операционная прибыль охваченных компаний за FY3/27 составит 27,031 трлн иен (+36% г/г), на 9% выше консенсус-прогноза Bloomberg, а за FY3/28 — 33,604 трлн иен (+24% г/г), что на 13% выше консенсуса.Это означает, что аналитические модели продавцов больше не рассматривают отрасль как волатильную по кварталам, а закладывают долгосрочную благоприятную конъюнктуру AI-ЦОД, баланс спроса и предложения и улучшения продуктового портфеля.
Но если рассмотреть детали, эластичность прибыли различается.Преимущество Murata — масштаб и портфель высококлассных MLCC, Taiyo Yuden — циклическая эластичность, Ibiden — стоимость подложек для AI, Renesas Electronics должен устранить производственные узкие места, а для Rohm значимы и восстановление сектора, и реструктуризация бизнеса.
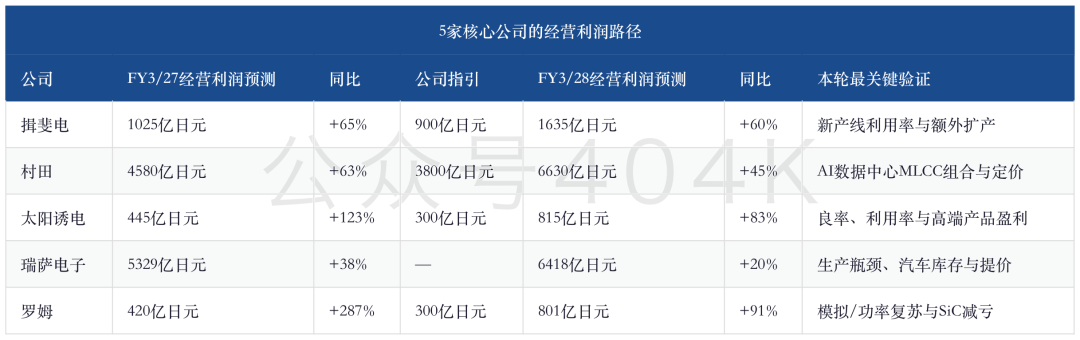
Renesas Electronics использует финансовый год, заканчивающийся в декабре, поэтому в таблице указаны FY12/26 и FY12/27; Goldman Sachs использует операционную прибыль по не-GAAP, а консенсус Bloomberg — по GAAP, поэтому нельзя напрямую сравнивать удар по ожиданиям в процентах.Такие различия особенно критичны: кажущийся широкий диапазон в модели может частично объясняться разницей в определениях, а не в реальных изменениях бизнеса.
Стоит смотреть и на поквартальный ритм.Goldman Sachs ожидает операционную прибыль Ibiden в апреле—июне 20,7 млрд иен, далее ежеквартально — 24,3 млрд, 26,8 млрд и 30,7 млрд иен; Murata — 99,5 млрд, 117,5 млрд, 126 млрд и 115 млрд иен; Taiyo Yuden — 6,6 млрд, 12,4 млрд, 13,4 млрд и 12,1 млрд иен. Рынок фокусируется не только на расширении прибыли в июле–декабре, но и на динамике после отчетности за апрель—июнь. Если компания показывает лишь сильный квартал, но не может объяснить последующие заказы и мощности — динамика акций может быть слабее, чем рост прибыли.
III. Ibiden: самый сильный спрос и самые высокие требования к исполнению
Ibiden — самый яркий пример в отчёте, где прибыльность определяется именно мощностями.По оценке Goldman Sachs, загрузка новых линий на заводе Ooно во второй половине FY3/27 может быть выше консервативных предположений компании, а спрос на ABF-подложки поддерживают одновременно AI CPU, платформа Rubin, коммутационные чипы и новые клиенты ASIC. Если загрузка мощностей ускорится, эластичность прибыли при высоких фиксированных издержках будет очень значительной, что и объясняет прогноз роста операционной прибыли в FY3/27 на 65% и в FY3/28 ещё на 60%.
Новые сигналы касаются не только заказов, но и капзатрат.Компания уже утвердила инвестиции в размере 500 млрд иен; дальше предстоит ответить, достаточно ли этого для реализации дорожных карт клиентов, или потребуется новое расширение. Если потребуется, то рост амортизации и сложность освоения новых линий могут привести к смещению поступления прибыли по времени. Рынок также будет спрашивать, остаётся ли цель по операционной прибыли 300 млрд иен на FY3/31 только потолком, или есть простор для повышения.
На продуктовом уровне выделяют четыре момента.Первое — Rubin-подложки должны выйти на массовое производство по плану. Второе — Agentic AI может повысить спрос на CPU. Третье — передовые типы упаковки как EMIB-T способны увеличивать стоимость на одно устройство. Четвёртое — новые сетевые клиенты и клиенты ASIC должны снижать зависимость только от одной платформы. Каждый из этих факторов по отдельности недостаточен — идеальный вариант, когда количество клиентов, стоимость на устройство, загрузка линий и выход сливаются воедино.
Исходя из цены в 18 075 иен на 23 июля, целевая цена Goldman Sachs — 25 500 иен, потенциал роста 41%. Но целевой мультипликатор — примерно 40,2 P/E на FY3/29, текущая цена соответствует 28,5.Оценка недешёвая и требует, чтобы операционная прибыль на FY3/29 составила 230 млрд иен (+41% г/г). Основные риски для Ibiden — изменения у клиентов, медленный запуск линий, слабый выход или завышенная амортизация. Даже если спрос на AI останется, темпы роста прибыли могут отставать от переоценки акций.
IV. MLCC: Murata — упор на продуктовую линейку, Taiyo Yuden — на выход годных
Murata и Taiyo Yuden находятся на подъёме рынка MLCC, но задачи у них разные.Murata должна подтвердить рост доли и динамики в высококлассных продуктах, а Taiyo Yuden — что может не только следовать отраслевому циклу, но и конвертировать заказы от AI-ЦОД в более высокую маржинальность.
У Murata четыре ключевых вопроса.Во-первых, отражают ли соотношение заказов и отгрузок, сроки и отмены реальный спрос или клиенты просто дублируют заказы. Во-вторых, есть ли запросы на долгосрочные контракты, охватывающие 2027 год, что свидетельствует о дефиците. В-третьих, смогут ли рост продаж MLCC для AI-ЦОД в апреле—июне, июле–сентябре и дальнейшем сопровождаться ростом маржи. В-четвёртых, неяпонские поставщики уже подняли цены на обычные MLCC, и если Murata и не планировала повышение, то при сохраняющемся дефиците в сегменте high-end может пересмотреть стратегию цен или управления заказами.
Рост Murata связан не только с MLCC.Продукты вроде промежуточных DC-DC-конверторов (IBC) и литиевых ячеек для резервных блоков питания (BBU) для AI-серверов также могут увеличить средней стоимости на устройство. Однако основная проблема — распределение внутренних ресурсов: чему отдавать приоритет — автопрому, бытовой электронике или AI-ЦОД? Сильный спрос не значит, что любой заказ выгоден — успех определяется оптимальным распределением ограниченных производственных мощностей на более рентабельные продукты.
Спрос у Taiyo Yuden аналогичен, но для проверки важнее производственный блок.Goldman Sachs прогнозирует операционную прибыль FY3/27 в 44,5 млрд иен, что на 14,5 млрд выше прогноза самой компании. Рынку нужно понять, идет ли эта разница от продуктового портфеля и выхода годных для AI-ЦОД, либо от общего повышения загрузки мощностей. Компания планирует ежегодно наращивать мощности примерно на 10%, но если при этом не будет расти выход годных и прибыль в расчете на единицу продукции, то увеличение объёмов приведет лишь к росту амортизации, а не к равнозначной прибыли.
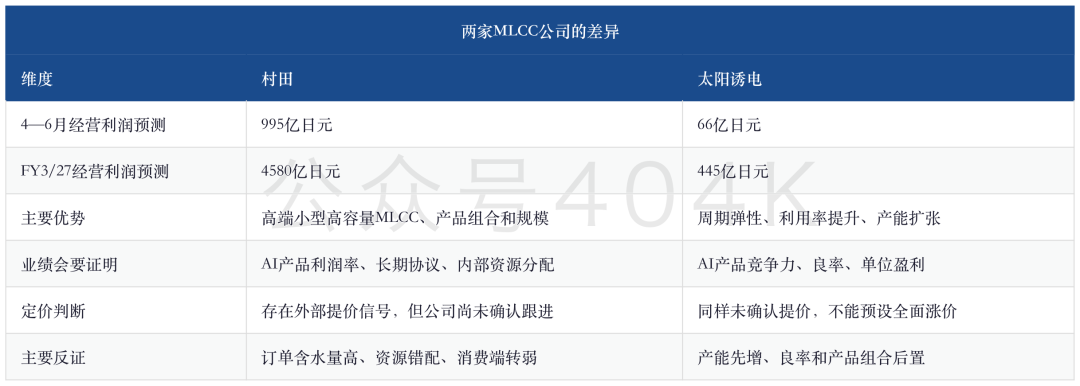
В оценке уже явно отражена эластичность Taiyo Yuden.Целевая цена Goldman Sachs — 21 200 иен, что на 74% выше цены 12 155 иен от 23 июля; мультипликатор P/E по целевой цене — 30,8 на FY3/29, при текущей цене — 17,7. Для Murata целевая цена — 12 600 иен, что на 48% выше текущей (8 538 иен), при мультипликаторе 30 на FY3/29. Мультипликаторы у обеих компаний схожи, но базовый уровень прибыли Taiyo Yuden ниже и кривая роста круче, потому любые отклонения по выходу годных или спросу могут значительно скорректировать прогнозы.
V. Renesas Electronics и Rohm: восстановление полупроводников должно пройти через мощности и интеграцию
Ключевая возможность для Renesas Electronics — в совпадении улучшения спроса в AI-ЦОД и автосекторе с поэтапным снятием производственных ограничений.Планируется расширение парка тестовых машин в июле–сентябре, затем увеличение закупок пластин на контракте и рост собственных мощностей в январе 2027. Если всё реализуется по плану, доходы и маржинальность в сегментах PMIC, интерфейсов памяти и автопродукции продолжат расти.
Однако для Renesas Electronics возможны ситуации, когда рост доходов не конвертируется в рост прибыли.Бизнес таймеров был продан 1 июля 2026, потому влияние сделки и операционной выручки следует разделять; автомобильный сегмент требует контроля запасов по регионам; планируемое повышение цен в июле–декабре рассматривается лишь как опция, пока не факт. Реальным доказательством успжного курса станет сочетание роста производства, нормализации сроков поставки, роста маржи, отсутствия снижения запасов в автосегменте и способности покрыть рост издержек по аутсорсу и материалам.
Rohm сочетает ставки на восстановление рынка и реструктуризацию компании.Заказы на аналоговые и силовые полупроводники вновь растут с начала года, и если дефицит подтолкнёт цены, траектория операционной прибыли — 42 млрд иен в FY3/27, 80,1 млрд — в FY3/28 — получит поддержку. AI-ЦОД также может ускорить операционный выход SiC-подразделения на безубыточность к FY3/28, раньше прежних ожиданий.
Однако на прибыль Rohm влияют риски слияний и поглощений.Компания проходит due diligence по бизнесу Toshiba в области аналоговых и силовых полупроводников: стоимость сделки, амортизация гудвилла, архитектура интеграции и реализация синергии будут определять итоговую прибыль для акционеров; границы сотрудничества с Mitsubishi Electric по силовой электронике также требуют ясности. Целевая цена Goldman Sachs — 6 500 иен (+34% к цене в 4 863 иены на 23 июля), при целевом P/E 24,6 на FY3/29. Если выход SiC в плюс и восстановление традиционной аналитики оправдаются, оценка оправдана; если же издержки по интеграции наступят раньше, чем появится операционный эффект, вся рост прибыли не обязательно отразится на чистой прибыли.
Оставшиеся 30% можно посмотреть в «Знаниевая планета». Полный оригинал и ссылки на аналитические отчеты доступны внутри — присоединяйтесь!
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Один из девятнадцати отсутствует, председатель Уош снова не "выполнил домашнее задание" по точечной диаграмме Федеральной резервной системы
Председатель ФРС Уолш дважды подряд отказался включить свои прогнозы по процентной ставке в "dot plot", прямо заявив, что этот инструмент "не полезен для реализации политики". "Dot plot" функционирует с 2011 года и публикуется четыре раза в год, отражая ожидания чиновников по ставкам и служа важным ориентиром для оценки направления монетарной политики рынком. Однако из-за отсутствия консенсуса, анонимности и участия глав, не обладающих правом голоса, этот инструмент давно подвергается критике. Отношение предыдущих председателей к нему различалось, однако позиция Уолша является самой жёсткой.
Обзор американского фондового рынка за ночь | ФРС ожидаемо повысила ставку на 25 базисных пунктов, три основных индекса закрылись в минусе, SpaceX (SPCX.US) выросла более чем на 5%
По итогам торгов индекс Dow Jones снизился на 630,56 пункта (–1,21%) и составил 51 462,55 пункта; индекс S&P 500 упал на 33,51 пункта (–0,44%) до уровня 7 552,22 пункта; композитный индекс Nasdaq уменьшился на 3,15 пункта (–0,01%) и составил 25 978,42 пункта.

Иностранные инвесторы в июле сократили вложения в государственные облигации США на 50,4 млрд долларов: Япония и Китай уменьшили объем, а Великобритания напротив нарастила покупки
Согласно данным, опубликованным Министерством финансов США в среду, объем государственных облигаций США, находящихся в собственности иностранных инвесторов в июле, значительно снизился, уменьшившись на 50,4 миллиарда долларов по сравнению с июнем и составив 9,25 триллиона долларов, что является самым низким показателем с октября прошлого года.

ФРС впервые за три года повысила процентную ставку! Уолш подает сигналы ястребиной политики, возможно, в этом году ставка увеличится еще на 25 базисных пунктов.
ФРС в среду повысила базовую процентную ставку на 25 базисных пунктов до диапазона 3,75%-4,00%, что стало первым повышением ставки с июля 2023 года.

Цены на крипто
Далее


