
Maker a16z Crypto tomonidan qo‘llab-quvvatlandi, ammo bu harakat savollarni keltirib chiqardi

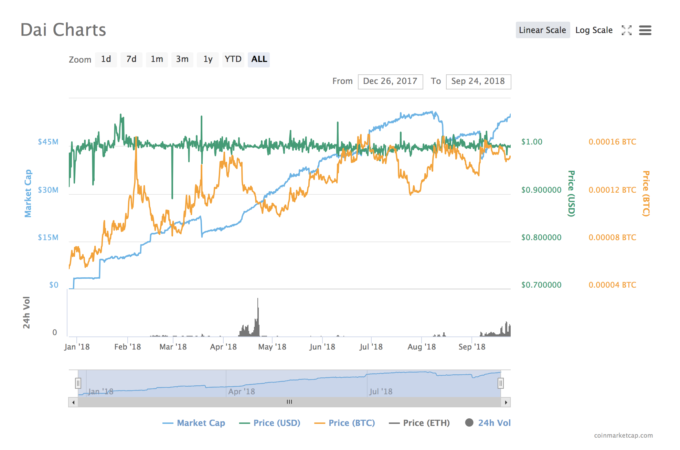 Shunday qilib, a16z Crypto qilgani — MKR tokenlarining jami hajmining 6% ini, taxminan 25% chegirma bilan, Meltem Demirors Twitter'da aytganidek, sotib olish bo'ldi. Maker rejalari esa aniq ko'rsatilgan: " Ushbu hamkorlik doirasida MakerDAO keyingi o'sish bosqichida ishlash uchun kapital, MakerDAO hamjamiyatiga 3 yil davomida qo'llab-quvvatlash va eng muhimi, Andreessen Horowitz a16z jamoasining 80+ kishilik to'liq operatsion yordamiga ega bo'ladi. Xususan, Dai Stablecoin'ni ommalashtirish va tartibga solish bo'yicha yordam birinchi navbatdagi ustuvor yo'nalishlardandir." Ikki token yo'lda ajraladi Maker Dai stablecoin'ini targ'ib qilayotgan bo'lsa-da, u ish yuritishda MKR'ga tayanadi. MKR murakkabligi esa o'ziga xos mavzu. 2015 yilda tasvirlanganidek, MKR uchta vazifani bajaradi: (1) protokol boshqaruvi uchun ishlatiladi, (2) Dai'ni ta'minlovchi garov qabul qilinadigan darajadan pastga tushsa, barqarorlikni ta'minlash uchun mablag' yig'ishda ishlatiladi va (3) garov uchun to'lovlarni amalga oshirishda ishlatiladi. (Batafsil tushuntirish bu yerda va to'liq o'qishga arziydi, lekin bugungi yangilik doirasidan tashqarida.) Biroq, MKR an'anaviy ma'noda aksiyadorlik instrumenti emas — garchi bugun shunday ko'rinsa ham. Aynan shu va boshqa jihatlar Demirors'ning Twitter'dagi izohlarida e'tiborini tortdi. MKR narxiga nisbatan chegirma odatda yirik ulush sotib olayotganda uchrashi mumkinligini qayd etishdan tashqari, Demirors Maker uchun bu nimani anglatishini tanqid qildi. "Blog postga ko'ra, 15 million dollar keyingi 3 yil operatsion xarajatlarini moliyalashtirish uchun ishlatiladi. Ishonchim komilki, odamlar bu loyihaning muvaffaqiyati deb o'ylashadi — yuqori sifatli kapital jalb qilish mumkinligi. Lekin, menimcha, bu boshqaruv va loyiha menejmentida katta muvaffaqiyatsizlik," deb yozdi u. "Bu masalada hech qanday ovoz berish bo'lmadi, garchi boshqaruv loyiha asosiy tamoyillaridan biri bo'lsa ham." Balki bundan ham tashvishlisi shundaki, a16z Crypto qo'lidagi 6% ulush shunchaki havodan yaratilgandek ko'rinadi. Ehtimol, bu Dai foundation tomonidan ushlab turilgan 39% dan olingan bo'lishi mumkin, u aslida rivojlanish ishlarini moliyalashtirish uchun mavjud edi. Lekin bu yangi tokenlar yoki boshqaruv/egalikdagi o'zgarishmi, baribir ko'pchilik emas, ozchilik istagiga ko'ra sodir bo'ldi. Va yuqorida aytilgan garov yetishmovchiligi bo'lsa, MKR zaruratga ko'ra yaratilishi kerak bo'lsa-da, dastlabki tushunchaga ko'ra, rivojlanish uchun mablag' yig'ish maqsadida yaratilmasligi kerak edi. Odamlarni tashvishga solishi kerak bo'lgan narsa shuki, bu yerda shaffof boshqaruv va'da qilinmoqda, lekin amalda bunday emasdek ko'rinadi. Va Dai stablecoin barqarorligi aynan MKR'ga bog'liq bo'lganligi sababli, shubha qilish uchun asos bor. Qiziqarli davrlar Shunga qaramay, a16z Crypto tomonidan qo'llab-quvvatlash muhim. Ularning blog postini o'qing va bu ular sovuqqon qaragan loyiha emasligini ko'rasiz. Maqsad — aynan shu stablecoin'ni ommalashtirish va bunday instrumentlarga ehtiyoj borligiga ishonch. O'tgan dekabrda Preston Byrne " Stablecoin'lar muvaffaqiyatsizlikka mahkum" maqolasida bu tushunchani tanqid qilgan edi va yanvarda biroz g'alaba tantanasini nishonlagan edi. Oradan sakkiz oy o'tdi va Dai bugungi MKR va Maker'ga sarmoya kiritilishi orqali katta qo'llab-quvvatlash oldi. Odamlar bitcoin'ni sarflashdan ko'ra ushlab turishni afzal ko'rishlari, asosan, kelajakda bitcoin qimmatroq bo'lishiga ishonchlari bilan bog'liq. Bu esa kriptovalyutaning to'lov vositasi sifatida rivojlanishini sekinlashtirdi, bu yerda stablecoin'lar ekotizimni oldinga siljitishda yordam berishi mumkin. Bu qanday sodir bo'lganiga oid savollar bir chekkada tursa-da, bu texnologiya va Maker jamoasiga kuchli ishonch bildirishdir.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Delta Air Lines daromad prognozini pasaytirdi, chunki yoqilg‘i narxi chiptalar narxining o‘sishidan yuqori bo‘ldi
Delta Airlines yoqilg‘i xarajatlari 6 mlrd dollar oshgani sababli yillik daromad prognozini pasaytirdi. Chipta narxlari sezilarli oshgani yo‘lovchilarning sabr-toqatini sinovdan o‘tkazmoqda, neftni qayta ishlash biznesi esa 700 mln dollar foyda keltirishi kutilmoqda va yoqilg‘i xarajatlari bosimini yumshatmoqda. Rajesh Kumar Singh, Reuters Chicagodan, 9-oktabr: Delta Airlines (DAL.N) juma kuni o‘zining yillik daromad prognozining o‘rtacha qiymatini deyarli chorakga qisqartirdi, sababi yoqilg‘i xarajatlarining keskin ko‘tarilishi kuchli sayohat talabini va chipta narxlari oshishi bilan bog‘liq ijobiy ta'sirni yo‘qqa chiqardi. Bu kamaytirish Amerika aviakompaniyalari duch kelayotgan tobora kuchayib borayotgan muammolarni ko‘rsatadi: agar yoqilg‘i narxi yuqori darajada qolsa, yo‘lovchilar chipta narxi yanada oshishiga sabr qiladimi. Aviakompaniyalar bu yil chipta narxlarining ancha oshishiga sabab bo‘ldi, tahlilchilar esa narxlarning yanada oshishi yo‘lovchilar xarid qilishi istagini sinovdan o‘tkazishi mumkinligini ogohlantirmoqda. Atlanta shtab-kvartirasida joylashgan Delta Airlines yoqilg‘i xarajatlari yil bo‘yi o‘tgan yilga nisbatan taxminan 6 mlrd dollar ko‘payishini kutmoqda, uning uchinchi chorakdagi yoqilg‘i sarfi yillik 62%ga oshib, 4,1 mlrd dollarga yetdi, bu iyul oyidagi prognozdan 500 mln dollardan ko‘proq yuqori. Prognoz pasaytirilishining sababini so‘rashganda Delta Airlines bosh moliya direktori Erik Snell: "Bu to‘liq yoqilg‘i masalasi," deb jurnalistlarga aytdi va neft hamda qayta ishlangan aviatsiya yoqilg‘i narxi yozdan beri o‘sib borayotganini ta'kidladi. Delta Airlines hozirda yillik tuzatilgan har bir aksiyadagi daromadini 5,10-5,60 dollar deb kutmoqda, bu iyul oyidagi 6,50-7,50 dollar prognozidan past. London fond birjasi guruhi (LSEG) ma’lumotlariga ko‘ra, yangi o‘rtacha qiymati 5,35 dollar, tahlilchilar o‘rtacha prognozi 5,46 dollar. Kompaniya 2026-yil uchun soliqdan oldingi tuzatilgan foydani 4,5 mlrd dollar deb kutmoqda. LSEG ma’lumotlariga ko‘ra, uchinchi chorakda aksiyadagi tuzatilgan daromad 1,72 dollar bo‘lib, tahlilchilar prognozi (1,76 dollar)dan biroz past. Tuzatilgan operatsion foyda marjasi 11,1%dan 9,4%ga tushdi. Delta Airlines uchinchi chorak moliyaviy natijalarini birinchi bo‘lib e’lon qilgan yirik Amerika aviakompaniyasi bo‘ldi, uning raqobatchilari United Airlines (UAL.O), American Airlines (AAL.O) va Southwest Airlines (LUV.N) bu oy oxirida hisobotlarini e’lon qiladi. Chipta narxi oshishi: Amerika transport statistikasi byurosi ma’lumotlariga ko‘ra, 2026-yilning dastlabki sakkiz oyida Amerika aviakompaniyalari rejalashtirilgan reyslarda yoqilg‘iga 42,9 mlrd dollar sarfladi, bu o‘tgan yilga nisbatan deyarli 13,2 mlrd dollar ko‘proq, yoqilg‘i iste'moli biroz kamayishiga qaramay. Kuchli talab va o‘rinlar o‘sishining cheklanganligi aviakompaniyalarga yoqilg‘i xarajatlarining oshishini yo‘lovchilarga o‘tkazish imkonini berdi. Amerika mehnat statistikasi byurosining iste'mol narxlari indeksi ma’lumotlariga ko‘ra, avgustgacha bo‘lgan besh oy ichida Amerika aviabilet narxi o‘tgan yilga nisbatan o‘rtacha 25%ga oshdi. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Yoqilg‘i narxi yuqori bo‘lib qolayotganligi hamda soha quvvati o‘sish rejalari to‘rtinchi chorakda yanada tezlashishini inobatga olib, tahlilchilar Delta Airlines kabi aviakompaniyalar yo‘lovchilar talabiga to‘sqinlik qilmasdan chipta narxini yana oshira oladimi, diqqat bilan kuzatmoqda. Deutsche Bank tahlilchilari to‘rtinchi chorakda soha daromad choralar orqali qaytarilgan yoqilg‘i xarajatlari ulushi qisqarishini, to‘liq qoplash 2027-yil boshiga kechikishini kutmoqda. Delta Airlines talab hali ham kuchli ekanligini ta'kidladi. Snellning aytishicha, to‘rtinchi chorak chipta bron qilish darajasi allaqachon 60%ga yaqin, kompaniya daromad yillik taxminan 20%ga oshishini kutmoqda. LSEG ma’lumotlariga ko‘ra, kompaniya to‘rtinchi chorakda tuzatilgan har bir aksiyadagi daromadni 1,15-1,65 dollar deb prognoz qilmoqda, o‘rtacha 1,40 dollar tahlilchilar prognozi (1,39 dollar)ga mos. Neftni qayta ishlash zavodi afzalligi: Delta Airlines boshqa Amerika yirik aviakompaniyalaridan bir afzallikka ega — Filadelfiya yaqinidagi (link) neftni qayta ishlash zavodiga egalik qiladi; Snell bu zavod bu yil 700 mln dollar foyda keltirishini kutmoqda. "Bizda neftni qayta ishlash zavodi bor — bu yoqilg‘i narxiga xedjing beradi, bir qismi, boshqa hech bir kompaniyada bunday yo‘q," dedi u. Monroe neftni qayta ishlash zavodi 2012-yilda sotib olingan va xom neftni aviatsiya yoqilg‘iga hamda boshqa mahsulotlarga qayta ishlaydi. Delta Airlines aviatsiya bo‘limida yoqilg‘i xarajatlari bozor narxi bo‘yicha to‘lanadi, lekin qayta ishlash foydasi kompaniya ichida qoladi. Xom neft va mahsulotlar narxi farqi kengayganda, bu tashqi yetkazib beruvchilardan yoqilg‘i sotib oluvchi aviakompaniyalar uchun xarajat bosimini yumshatishga yordam beradi. Ammo bu himoya darajasi neftni qayta ishlash foyda marjiga bog‘liq —
"SaaS qiyomat nazariyasi" bankrot boldimi? Autodesk (ADSK.US), Intuit (INTU.US) qarshi yo‘nalishda oldinda, Wall Street "AI dasturlarni yutadi" hikoyasini qayta baholamoqda
Bu hafta, Autodesk va Intuit oxirgi bir necha oy ichida eng kuchli haftalik o‘sishni qayd etishi kutilmoqda. Texnologiya sektori umumiy bosim ostida bo‘lganiga qaramay, bu kompaniyalar aksincha kuchaymoqda va bozorda SaaS (dasturiy ta’minotni xizmat sifatida taqdim etish) sohasining o‘sish istiqbollari borasida optimizm qayta kuchayganiga ishora bermoqda.
Starlink AQSh mobil aloqa bozoriga yo'nalmoqda, SpaceX (SPCX.US) o‘sishning yangi imkoniyatlarini ochmoqda: Wall Street telekommunikatsiya sanoati tarkibining qayta shakllanishiga e’tibor qaratmoqda
Mavjud sun’iy yo‘ldosh sig‘imini hisobga olgan holda, SpaceX “ba’zan zarur bo‘lgan favqulodda aloqa”dan “kundalik foydalaniladigan mobil xizmat”ga o‘tishda zarur imkoniyatlarni to‘ldirmoqda. Sun’iy yo‘ldosh tarmog‘i keng hududli qamrovni ta’minlaydi va yer osti zonalarini to‘ldiradi, past chastotali yer tarmoqlari esa binolarning ichida va murakkab to‘siqli muhitlarda ulanishni yaxshilaydi, bu ikki texnologiya bir-birini to‘ldiradi.

Kripto narxlari
Ko'proq


