
SpaceX tiến gần mốc 100 đô la, sự khác biệt trong kỳ vọng thị trường nằm ở đâu?

Giá cổ phiếu SpaceX chịu áp lực do sắp tới hết hạn khóa cổ phiếu, nhưng Morgan Stanley cho rằng điều này lại tạo ra một cơ hội mua vào với mức định giá bị lệch.
Trong phiên giao dịch hôm thứ Hai, giá cổ phiếu SpaceX đã có lúc giảm xuống 108,66 USD, mức thấp nhất kể từ khi niêm yết, giảm hơn một nửa so với đỉnh 225,64 USD. Khi thời hạn khóa cổ phiếu sắp kết thúc, một số nhà đầu tư cho rằng giá cổ phiếu có thể tiếp tục giảm xuống còn 100 USD.
Theo bàn giao dịch của Chasing Wind (追风交易台), nhà phân tích Adam Jonas của Morgan Stanley gần đây công bố báo cáo rằng nếu giá cổ phiếu thực sự giảm xuống 100 USD, điều này có nghĩa là thị trường đang định giá hoạt động AI của SpaceX về 0, thậm chí là âm, đồng thời kỳ vọng ngầm về EBITDA của mảng phóng tên lửa + Starlink năm 2028 sẽ thấp hơn khoảng 30% so với dự báo cơ sở của ngân hàng này.
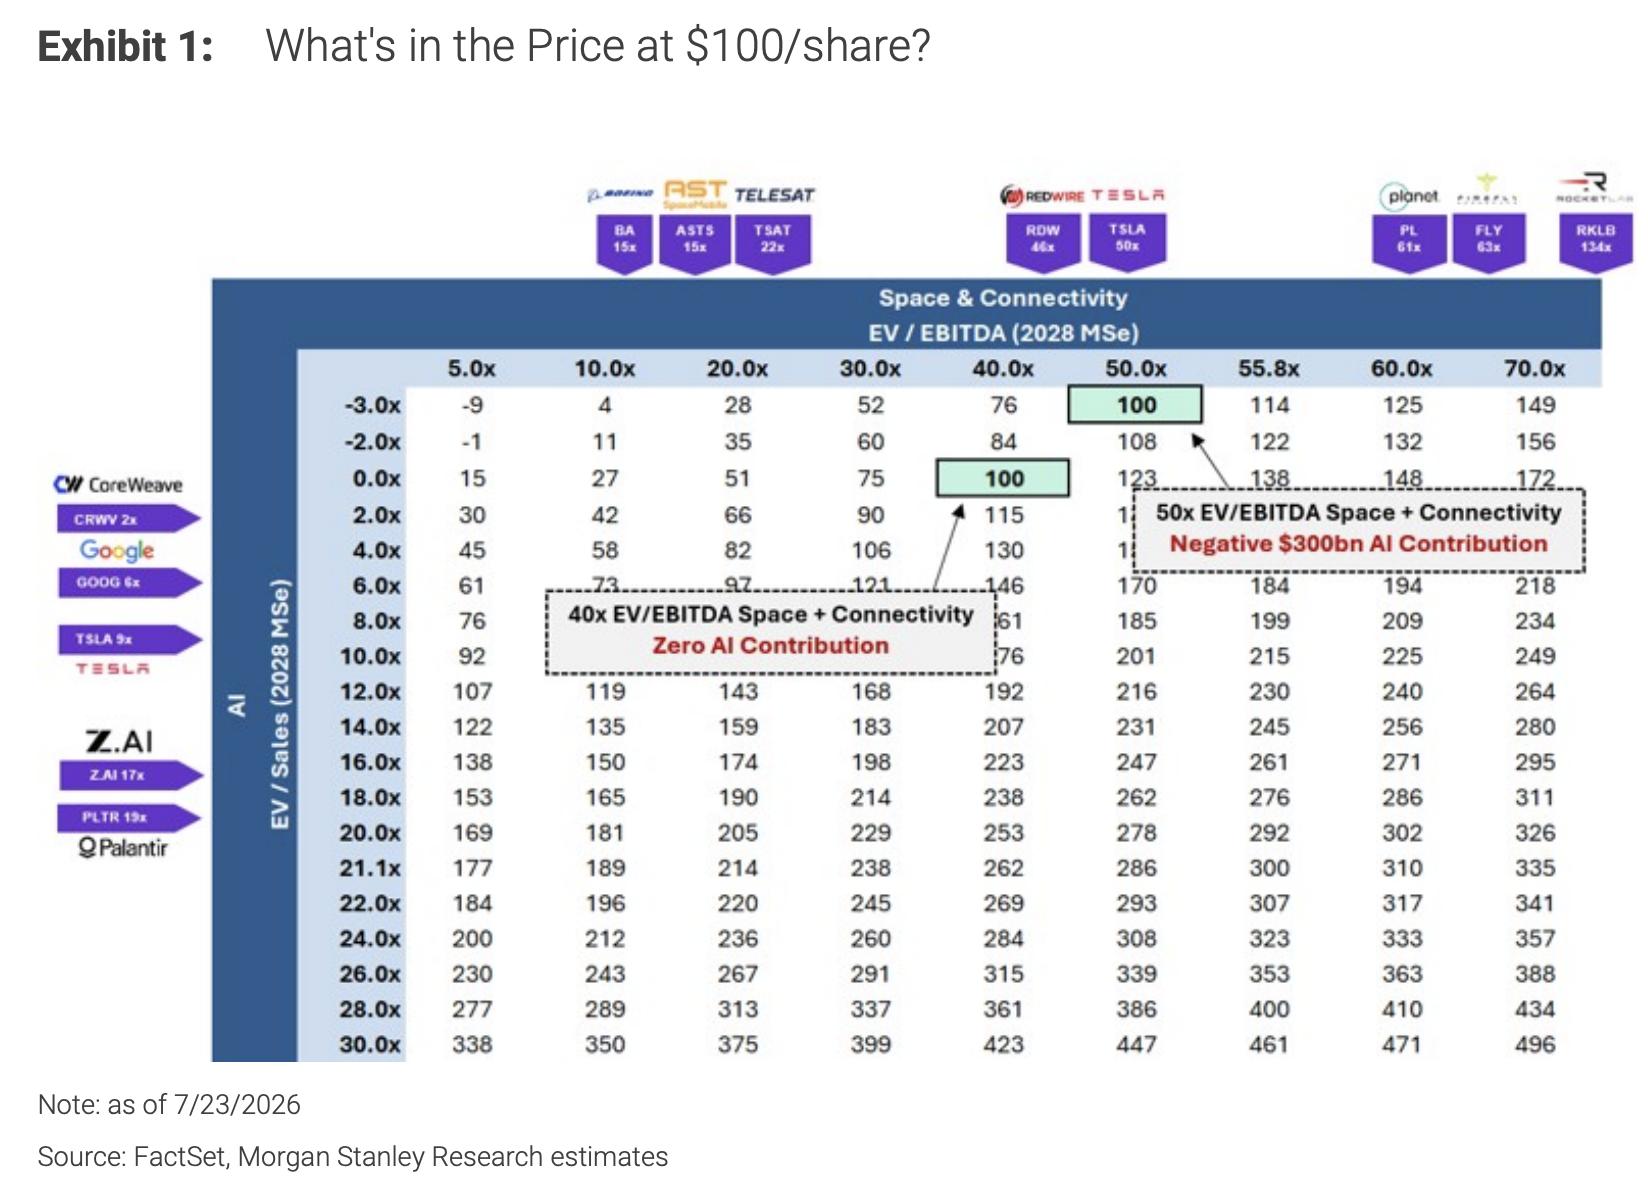
Ngân hàng này duy trì xếp hạng tăng tỷ trọng đối với SpaceX, với giá mục tiêu 300 USD. Theo ngân hàng, sự chênh lệch giữa tâm lý bi quan hiện tại và nền tảng cơ bản tạo nên một điểm vào hấp dẫn — nhà đầu tư tại mức giá dưới 120 USD đã gần như “miễn phí” nhận được giá trị quyền chọn toàn bộ bộ phận AI của công ty, trong khi mảng phóng tên lửa + Starlink đã đủ để bao phủ giá cổ phiếu hiện tại.
Sự lệch pha giữa tâm lý thị trường và nền tảng cơ bản
Dù những tuần gần đây, nền tảng cơ bản của SpaceX không có biến động lớn, niềm tin của phe bi quan lại ngày càng gia tăng, trong khi phe lạc quan thì càng có xu hướng chờ đợi các động lực rõ ràng hơn.
Qua các cuộc trao đổi với nhà đầu tư, mấu chốt của sự phân hóa là cách định giá mảng AI. Phần lớn nhà đầu tư chiết khấu mạnh tay, thậm chí bỏ qua giá trị của Grok và Cursor, và tin rằng cơ hội kiếm tiền của AI chủ yếu nằm ở lĩnh vực điện toán đám mây mới (neocloud).
Lý do bao gồm: chi tiêu vốn vào mảng AI so với mảng phóng tên lửa + Starlink là quá lớn, mô hình kinh doanh còn nhiều bất định, và ban lãnh đạo dành quá nhiều nỗ lực cho bộ phận này.
Một số nhà đầu tư còn gán giá trị âm cho AI, cho rằng chi phí đầu tư quá lớn sẽ bào mòn tổng thể giá trị công ty. Morgan Stanley lại có quan điểm khác, cho rằng việc định giá như vậy quá bảo thủ, bỏ qua nhiều hướng đi tiềm năng để AI có thể kiếm tiền.
100 USD có ý nghĩa gì
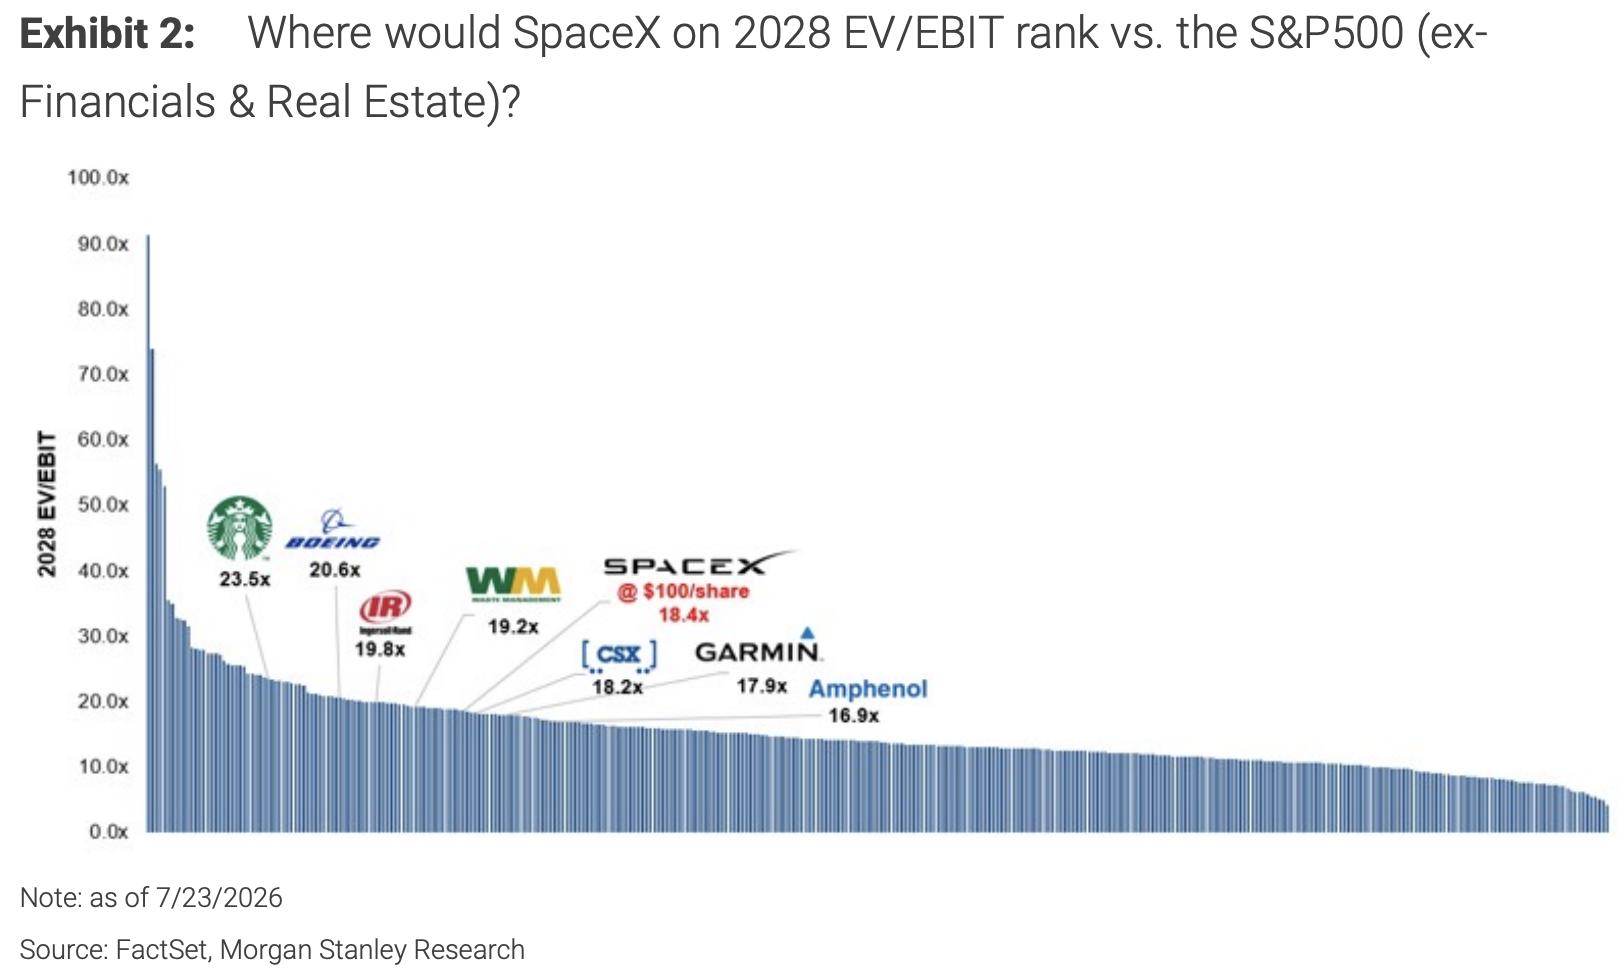
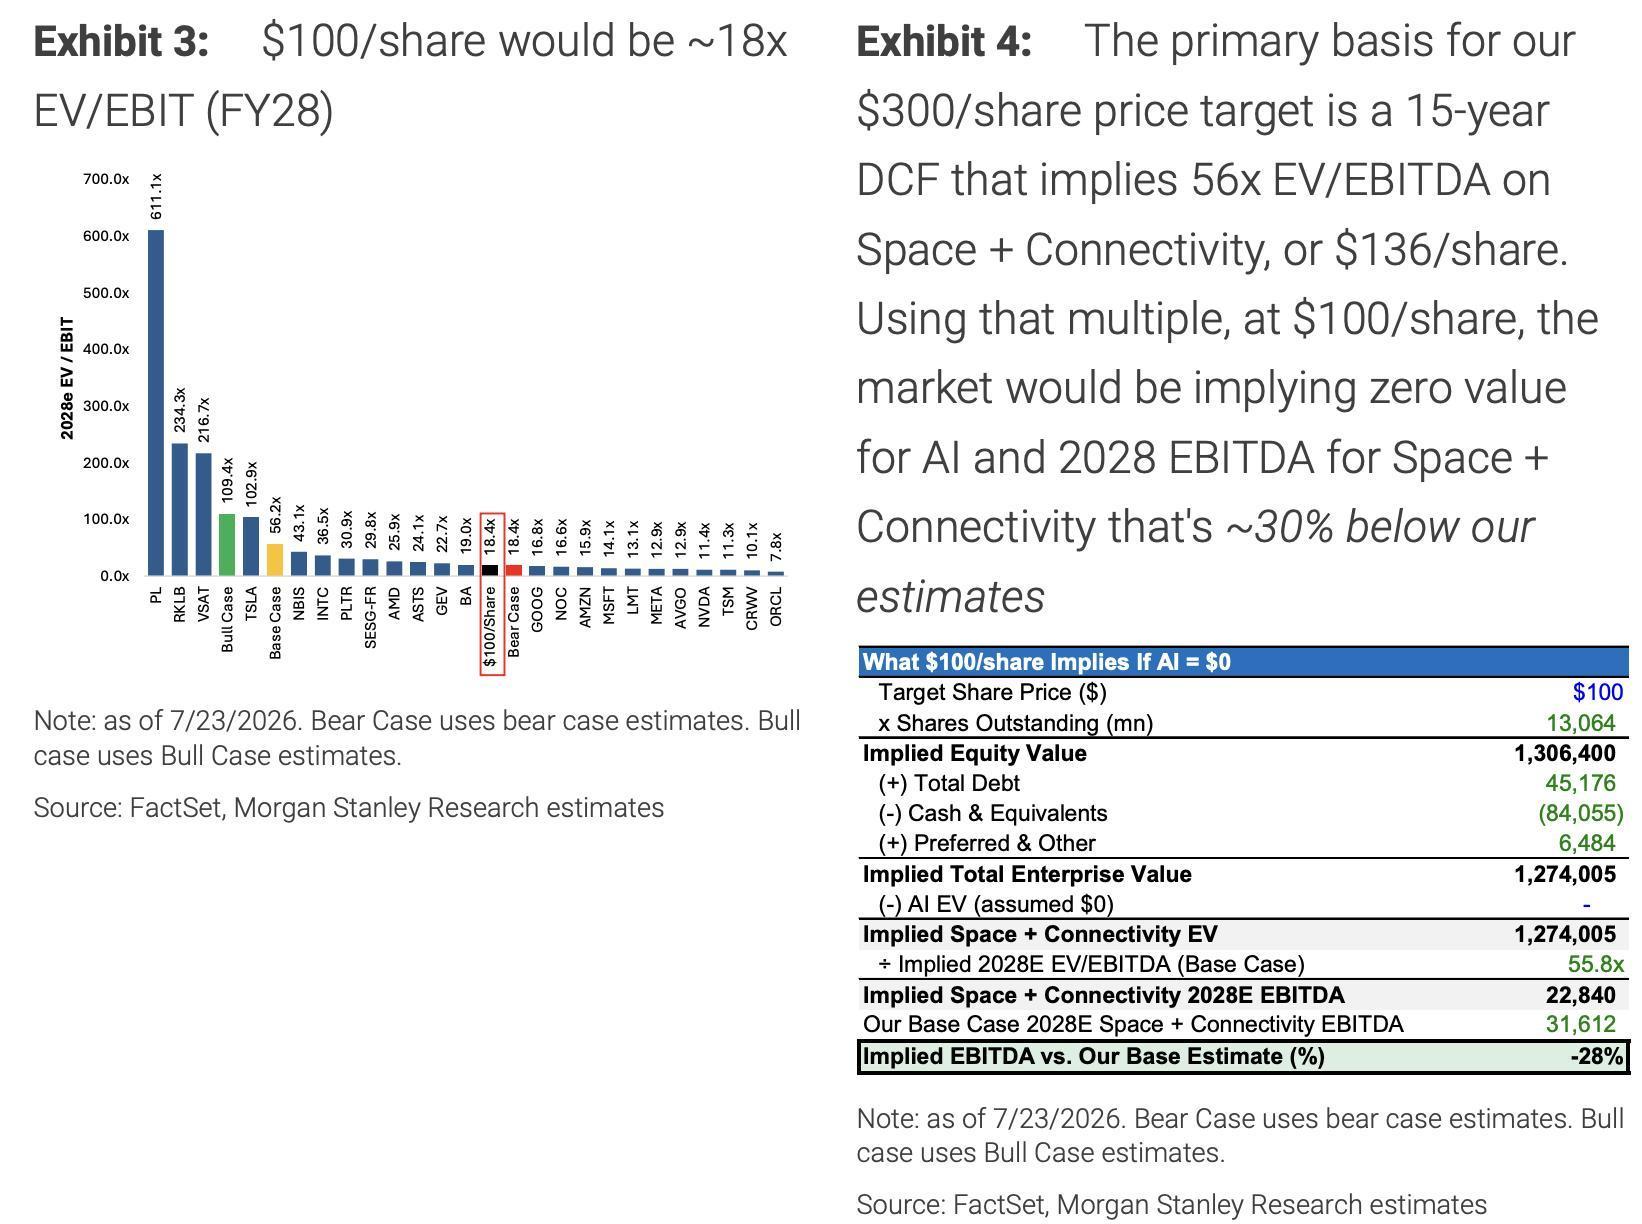
Dựa trên dự báo cơ sở năm 2028 của ngân hàng này — doanh thu 157 tỷ USD (bao gồm 6 GW năng lực tính toán với giá 16,5 USD mỗi watt và 35 triệu người dùng bình quân với ARPU tháng là 46 USD), EBIT khoảng 69 tỷ USD — nếu giá cổ phiếu giảm xuống 100 USD, tương ứng tỷ lệ EV/EBIT cho năm tài chính 2028 của SpaceX là 18 lần, gần bằng mức trung vị của các công ty cùng ngành, song tốc độ tăng trưởng gộp doanh thu hàng năm từ 2025 đến 2030 là 76%, cao hơn gấp ba trung vị các công ty so sánh (26%).
So sánh ngang, EV/EBIT 18 lần trong S&P 500 (ngoại trừ tài chính và bất động sản) xếp vị trí 81, cùng khoảng với Boeing (21 lần), Waste Management (19 lần), CSX (18 lần) và Garmin (18 lần).
Đi sâu hơn, nếu sử dụng EV/EBITDA 40 lần cho phóng tên lửa + mảng Starlink, tức thấp hơn trung vị thị trường (46 lần), giá trị ngầm định của AI là bằng 0; nếu dùng 50 lần (cao hơn trung vị) thì giá trị AI sẽ là âm 300 tỷ USD. Morgan Stanley cho rằng cả hai kịch bản này đều phi lý.
Kinh doanh cốt lõi đã đủ gánh giá cổ phiếu hiện tại
Ngay cả khi loại bỏ hoàn toàn giá trị AI, bản thân mảng phóng tên lửa + Starlink của SpaceX đã đủ nâng đỡ giá cổ phiếu hiện tại.
Mô hình DCF 15 năm của ngân hàng này định giá riêng cho mảng phóng tên lửa + Starlink khoảng 136 USD/cổ phiếu, sử dụng hệ số EV/EBITDA là 56 lần. Với giả định giá cổ phiếu 100 USD, tức là thị trường đang định giá EBITDA 2028 của mảng này thấp hơn khoảng 28% so với dự báo của Morgan Stanley, đồng thời giá trị AI là 0.
Hiện tại SpaceX chiếm hơn 3/4 thị phần toàn cầu về số vệ tinh nạp quỹ đạo có kiểm soát và vệ tinh có khả năng cơ động, tốc độ tăng trưởng mảng kết nối năm nay gần 50%, biên EBITDA đạt 40%. Mua SpaceX theo mức định giá hiện tại đồng nghĩa với việc mua một đơn vị kinh doanh vững vàng về vị thế thống lĩnh thị trường và tốc độ tăng trưởng ổn định với giá chiết khấu, còn toàn bộ giá trị quyền chọn AI gần như được “tặng kèm”.
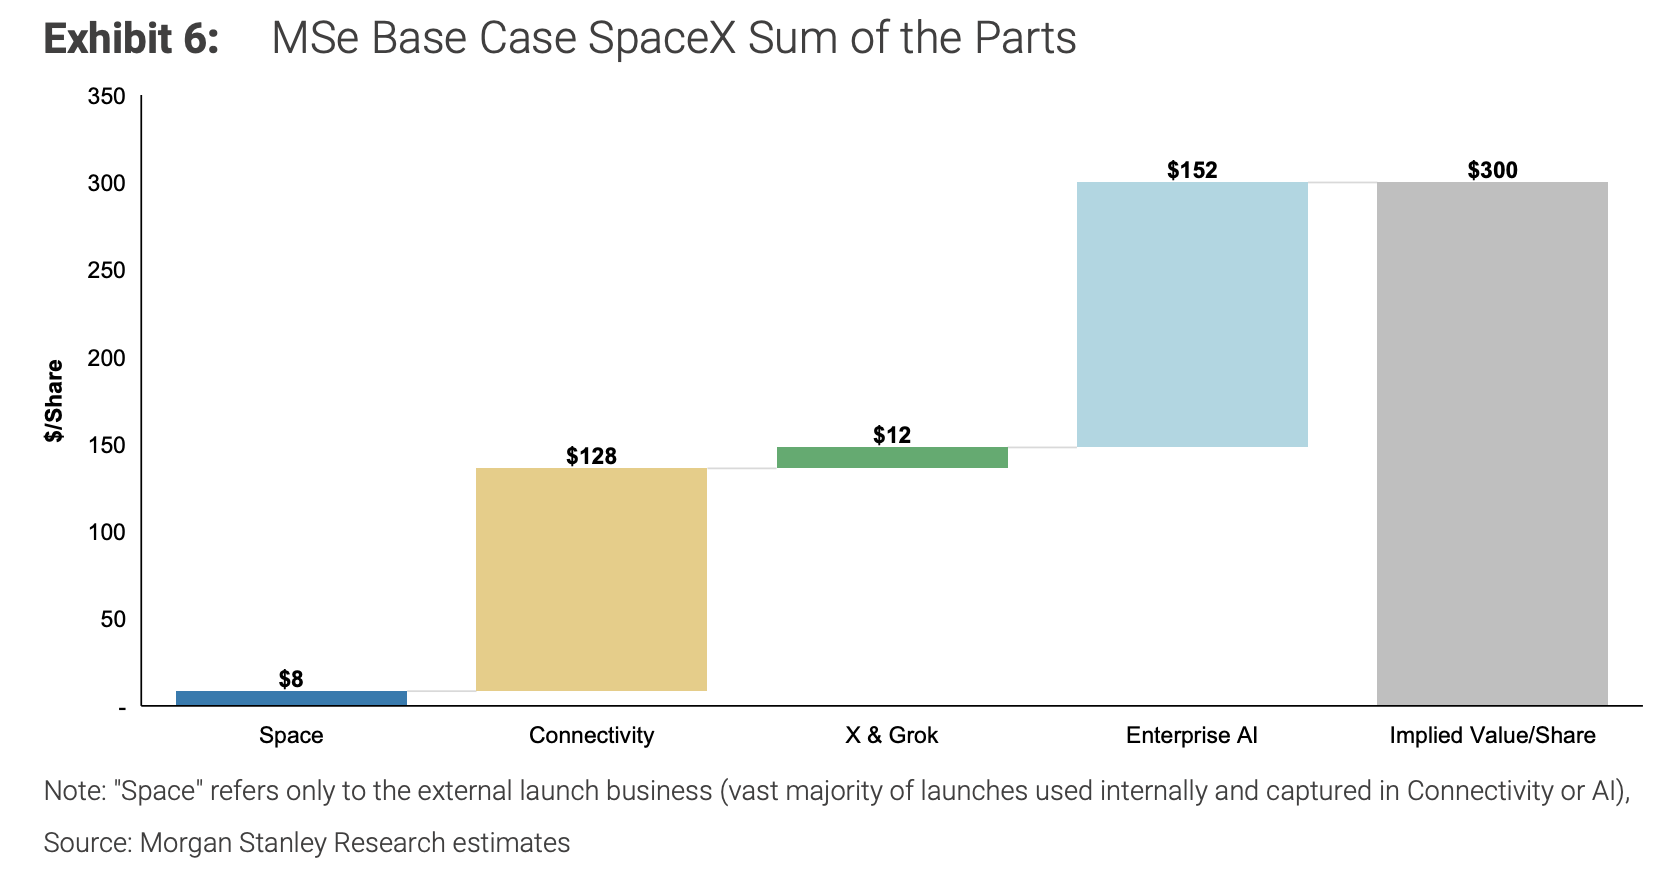
Xét về chia nhỏ giá trị, mục tiêu 300 USD theo cơ sở của Morgan Stanley gồm: mảng Không gian 8 USD, Kết nối 128 USD, X và Grok 12 USD, doanh nghiệp AI là 152 USD.
Các động lực tích cực gần đây
Về mặt phóng, chuyến bay thử Starship lần thứ 14 và 15 dự kiến lần lượt diễn ra vào tháng 9 và tháng 10, có thể sẽ ghi nhận các cột mốc như lần đầu bắt booster Starship V3, lần bay quỹ đạo đầu tiên (đồng thời triển khai vệ tinh vận hành V3), và lần đầu bắt tầng upper của Starship.
Về mảng AI, Grok 4.6 (mô hình 2 nghìn tỷ tham số) dự kiến ra mắt trong vòng một tháng tới, còn Grok 5.0 (mô hình 6 nghìn tỷ tham số) dự kiến phát hành trong năm. Thương vụ mua lại Cursor dự kiến hoàn tất cuối quý 3, khi đó sẽ công bố Annual Recurring Revenue (ARR) của Cursor và cập nhật thực chất về tỷ lệ ứng dụng nền tảng Grok.
Về mở rộng năng lực tính toán, SpaceX dự kiến nhân đôi năng lực tính toán lên 2 GW trước cuối năm nay, mở đường cho việc ký thêm nhiều hợp đồng neocloud lớn.
Do hiện thị trường gần như chưa định giá cho mảng AI, bất kỳ tiến triển tích cực nào nói trên đều có thể là điểm kích hoạt làm giá cổ phiếu phục hồi.
Những rủi ro chính không thể bỏ qua
Trong ngắn hạn, giá cổ phiếu đang chịu hai áp lực: một là nguồn cung phụ trội do hết hạn khóa cổ phiếu sắp tới; hai là báo cáo tài chính sắp công bố có thể sẽ không trả lời được những câu hỏi quan trọng nhất của nhà đầu tư.
Kịch bản tiêu cực (giá mục tiêu 75 USD) giả định: tiến độ Starship bị trì trệ làm mất động lực tăng trưởng câu chuyện, tốc độ kiếm tiền từ AI kém xa kỳ vọng, tỷ trọng định giá của mảng phóng tên lửa + Starlink tăng lên trên 90%, còn thời điểm vận hành của Starship bị đẩy đến năm 2029.
Các rủi ro tiêu cực chủ yếu khác bao gồm: tăng trưởng người dùng Starlink chậm lại, chi phí mỗi Watt của hạ tầng AI vẫn ở mức cao, chu kỳ xây dựng mảng AI kéo dài, nhu cầu vốn mở rộng dẫn đến pha loãng cổ phần, và các bất định về mặt quản lý.
Kịch bản tích cực (giá mục tiêu 600 USD) lại giả định Starship, năng lực quỹ đạo và Terafab tăng tốc diện rộng, AI chiếm trên 60% tổng định giá, tốc độ tăng trưởng kép triển khai năng lực đạt 46%.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Giày tăng lãi suất đã hạ cánh! Chu kỳ thắt chặt của Fed có thể tái khởi động, thị trường toàn cầu lo đối mặt với chuỗi tác động liên hoàn
Cục Dự trữ Liên bang đang thắt chặt chính sách tiền tệ, và tác động của nó rất có thể sẽ vượt xa ngoài lãnh thổ Hoa Kỳ.

SpaceX có phải là cổ phiếu AI phòng thủ không?
Khi cổ phiếu AI chịu áp lực, Morgan Stanley vẫn ủng hộ mạnh mẽ SpaceX với thuộc tính phòng thủ mạnh nhất, duy trì giá mục tiêu 300 USD. Các nhà phân tích cho rằng mảng hàng không vũ trụ và Starlink của công ty đã xây dựng dòng tiền vững chắc, trong khi tiềm năng dài hạn như "AI trên quỹ đạo" gần như bị thị trường định giá bằng 0. Cộng thêm khả năng xử lý khủng hoảng xuất sắc của Elon Musk, thời điểm hiện tại chính là cơ hội lý tưởng để đặt cược ở vị trí thấp vào gã khổng lồ AI ngoài không gian này.
Morgan Stanley gắn nhãn mới cho SpaceX (SPCX.US): “Đệm an toàn” trong sự bất ổn của AI, giá mục tiêu lên tới 300 USD
Trong làn sóng bán tháo hoảng loạn của các cổ phiếu khái niệm AI, nhà phân tích Adam Jonas của Morgan Stanley lại truyền đạt tới khách hàng một nhận định khá khác biệt: SpaceX có thể chính là mã cổ phiếu AI mang tính phòng thủ mạnh hơn trong đợt biến động này.

Giá tiền điện tử
Thêm


